三十万入市,十年牛熊沉浮:一位普通股民的真实账户启示
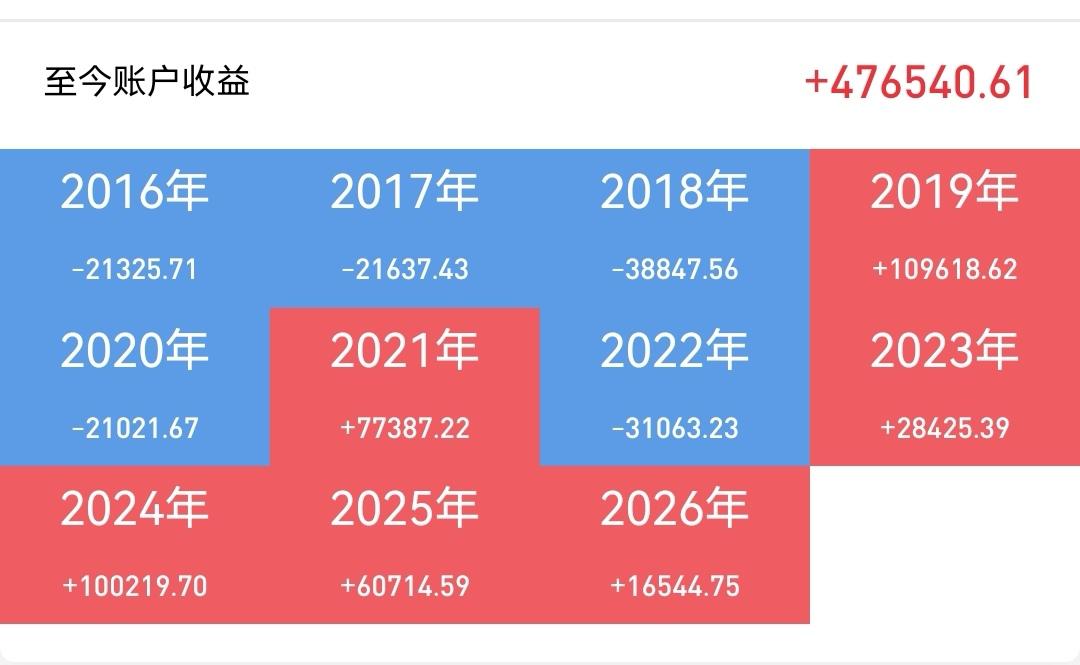
网上流传着一份从2016年记录到2026年的投资账户,初始本金30万元,一些文章称累计盈利476540.61元。
看着挺让人羡慕,可仔细研究这份成绩单,会发现很多事情跟大家想的不太一样。
这位投资者被称为老张,按照给出的年度数据,他有五年亏损,六年盈利,赚钱的年份确实比亏钱的年份多,可真正值得琢磨的,是这些盈利究竟从哪里来,又付出了多大的代价。
2016年亏21325.71元,2017年亏21637.43元,2018年又亏38847.56元。
大家想想,这是什么概念?一个人拿着30万元进入股市,连续三年看不到正收益,账户上的钱一年比一年少。
这个时候还能保持冷静,远没有事后看收益表那么容易。
尤其是2018年,市场环境确实不好。新华财经公布的数据显示,那一年上证指数下跌24.59%,深证成指下跌34.42%,超过九成的个股出现下跌。
这说明老张当年的亏损有市场环境因素,可也不能把所有问题都推给大盘。
同样面对市场下跌,不同仓位、不同股票的投资者,损失可能差得很远。
我的看法是,研究一个账户,不能只看它有没有熬过熊市,还得看它在熊市里到底损失了多少本金。
2018年亏掉38847.56元,按最初30万元本金计算,相当于12.95%。
这个比例看着还不算夸张,可连续亏损会改变一个人的判断。
有人会急着换股票,有人想着加仓把钱赚回来,还有人开始怀疑自己是不是根本不适合投资。
真正麻烦的地方就在这里,市场下跌造成的是资金压力,连续亏损还可能让人做出越来越冒险的决定。
到了2019年,账户出现109618.62元盈利,之前连续三年的亏损,在账面数字上得到了明显修复。
可别急着把这件事理解成只要持有股票就能等来上涨。
2019年赚钱,并不代表2016年至2018年买过的股票都涨回来了。
没有持仓明细,我们不知道他有没有换股,也不知道收益来自哪几笔交易。
这里有个很容易被忽略的问题:指数回升,不等于每只股票都会回到原来的价格。
有的公司经营情况变差,股价可能长期低迷,甚至面临退市风险。
我更愿意说,长期投资真正考验的不是谁更能忍,而是谁能在市场变化以后,重新判断自己的投资依据还成不成立。
老张后面的数据也很有意思,2020年亏损21021.67元,2021年盈利77387.22元,2022年再次亏损31063.23元。
2022年的市场环境同样有公开数据可以对照。
上证报中国证券网报道,当年上证指数全年下跌15.13%,深证成指下跌25.85%。
这两次亏损提醒我们,经历过一次行情修复,不代表投资者已经掌握了稳定赚钱的方法。
到了2023年,账户盈利28425.39元,2024年盈利100219.70元,2025年又赚60714.59元,2026年给出的阶段收益是16544.75元。
2024年的市场表现也有依据,新华财经数据显示,上证指数全年上涨12.67%,沪深300指数上涨14.68%。
可指数上涨多少,跟个人账户赚多少钱,不能直接画等号。
有人跑赢指数,有人买错股票,赶上一轮行情也没赚到多少。
我个人认为,对普通家庭来说,最大回撤有时候比最终收益更值得关注。
账面赚多少是一回事,能不能承受中途的损失,又是另一回事。
如果一笔投资影响了家庭正常生活,甚至让人不得不在低位变现资产,那就算未来行情真的回暖,投资者也未必有条件参与。
还有人喜欢说,炒股最重要的就是一直留在市场里。
这话只说对了一部分,资金留在证券账户,不等于必须始终满仓持股。
保留现金、分散风险、减少不合理交易,本身也是投资管理的一部分。
该不该继续持有,得看企业经营、资产估值、个人承受能力,而不是简单地把卖出当成失败,把持有当成胜利。
中国证监会在投资者教育中多次强调理性投资、长期投资和价值投资,也明确提出要关注上市公司的资产质量、盈利能力等基本面因素。
这跟盲目买入之后一直不动,根本不是一回事。
还有一点,我认为值得拿出来讨论,我们平时看到的长期投资案例,往往都是那些最终赚钱的账户,很少有人主动展示十年以后还在亏损的成绩单。
这就是研究投资案例时需要警惕的幸存者偏差。
一个人坚持十年赚了钱,只能说明这条投资路径取得了这样的结果,不能证明所有人照着坚持十年,都能得到相同回报。
要判断一个投资方法好不好,还得研究收益来源、风险水平、资金进出情况,以及它有没有长期重复执行的可能。
普通投资者不必把一夜暴富当目标,也没必要把长期持有理解成无条件死扛。
尊重市场规律,重视企业价值,管理好家庭资金,保持理性和耐心,比追逐短期暴利更值得坚持。
风险提示:本文仅为投资案例讨论,不构成任何投资建议。
股票投资存在本金损失风险,投资需谨慎。
评论列表