明明每年还要进口上百万吨棉花,却一边又扎堆出口新疆棉。这听着有点“钱不够花还送礼”,不少人直接懵圈:咱们家底都不够,怎么还有脸甩货给别人?
但只要你不是管账的小学生,就该明白一进一出背后藏的全是门道。这不仅仅是会不会省钱的问题,更是中国棉花产业链站在全球棋局上的一手好牌。
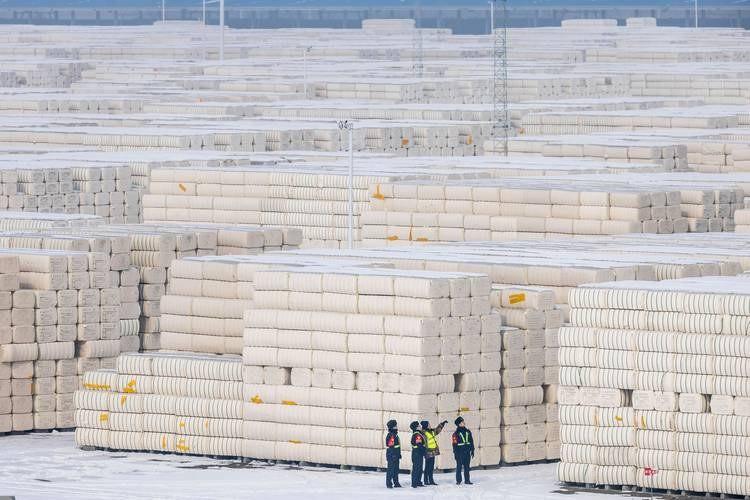
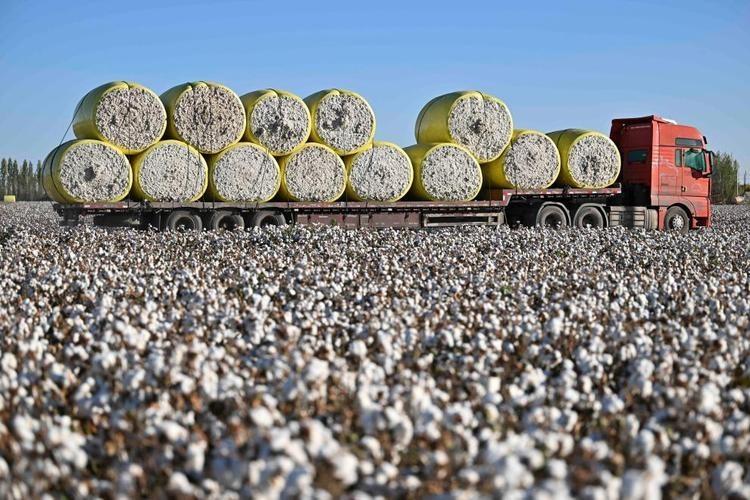
先来认个账。2025年中国棉花产量664.1万吨,其中新疆就贡献了616.5万吨,基本撑起全国的棉裤脊梁。棉花协会估的消费量,全年大约810万吨,光产量缺口就八十来万吨。
可别被数字绕进去了,这并不意味着中国的棉田不够大,而是全世界的纺织厂都盯着咱们的原料。中国是服装大国,谁用棉花能比得上?
而新疆棉地位高的背后,不是“有多少卖多少”,而是市场对高端货的刚需。
实话实说,棉花这种东西,真不是大白菜。纺高支纱得用长绒棉,工业用布必须讲高强度。新疆的棉花,多是精品货,一根根长得匀溜溜,像牙签一样直。
这些年国内有的品类产量就是不够,下游企业组成的“买手团”,偏爱进口一些特种原棉,买齐“配方”才能把各路产品做全。
你说只靠国产,不行;光靠进口?成本起不来,哪能轮到服装出口挣大钱。进口和出口在棉业,天生就是配对。这和“借钱花还送礼”完全不是一个思路——这叫资产重组、资源优化。
新疆棉之所以能出口,把各路大买家收服,不光是因为地盘大,更是因为质量高。新疆用全球6.7%的植棉耕地,产出了全球将近18%的原棉。
日照时间比老棉区多得不像话,昼夜温差一拉大,棉铃个个饱满,纤维都长得豪气。细节更不能忽略,大型棉田早就机械化,选种、施肥、采收全靠科学配方。
数据一摆出来:纤维长度高于28毫米的占比98%,市场认可的“马克隆值A+B级”比例也是九成往上。你看这种料子,美国、澳大利亚都得挤一挤。
别只盯着棉花本身,新疆棉直接拉动着两百多万人的生计,七成以上是当地少数民族。这种“土特产”,卖得越好,巴扎里的口袋自然就“鼓得越快”。
光靠补贴真不现实,只有市场买账,老百姓的钱包才踏实。带着就业、带着民族团结的重任,新疆棉出口,本身就是种责任担当。
有人会说:咱们家不够用还卖货,这不是弱点?恰恰相反,这反而是在全球贸易战场上的“阳谋”。
记得前几年有些西方机构借着“强迫劳动”那点料,说新疆棉有问题,带头抵制。其实背地里比的根本不是谁正义感爆棚,而是谁能在产业链上抢到话语权。
国家的策略非常明确,不是藏着掖着,而是正儿八经地“敞开卖”,越是货好越要让世界看见。
新疆棉升级转型,一手牢牢握住中高端种植和供应链的市场,大公司要想做高品质衣服,没新疆棉根本玩不转。你要真挤掉这块中坚,那些时髦牌子也得老老实实回头来买单。
别看国际舞台风高浪急,新疆棉正名,其实用不着嘴仗,直接拉清单,谁敢不用谁就掉队。越是被针对,越要光明正大,而不是躲起来过日子。这种自信,才是出口真正的底气和风骨。
政府拿捏棉花流向早不是“凭感觉”,而是手把手地锻炼出来的金融与产业调控术。2026年棉花进口关税配额89.4万吨,还得分国营贸易和市场自由。
国际棉价低,就多进口;国际棉价高,就收紧口子保棉农。进口保障基线,出口争取增收,内外两个盘一起转。这根本不是自相矛盾,那叫“精细化运营”。
纺织巨头和出海品牌都盯着这张“原料网”,进口的是配齐口味,出口的是打响招牌。这让中国搞出了“缺口有度、流动有控”的独特体系。说到底,是让每一吨棉花都能把利润用到刀刃上。
亚洲市场、非洲工厂、欧洲零售商,全世界眼下都少不了中国纺织品。一年出口量、产品种类,哪个国家比得过?
中国的棉花账不是简单的收支平衡表,而是产业链联动的成果。新疆棉打入国际主流市场,是机制、政策和品质三手并举的结果。即便大环境复杂,国际政治干扰不断,中国都能牌照出击、应变自如。
把原料用进口补上短板,用出口撑起话语权;把棉农利益直接和世界市场挂钩;把国内调控和国际定价统一起来。中国棉花产业就是在这点缝隙里,构建起了面向全球的竞争软实力。
不管外界怎么说,账本一页一页翻,算得清楚明白:缺口靠贸易补、出口是自信底气。这个局,看起来复杂,其实就是把中国的成熟与底气晒给世人。新疆棉,卖得出,用得上,经得起质疑,也撑得起国家面子。
信源:国内长期存在供需缺口棉花价格或“内强外弱”| 2025年12月03日来源:新华财经