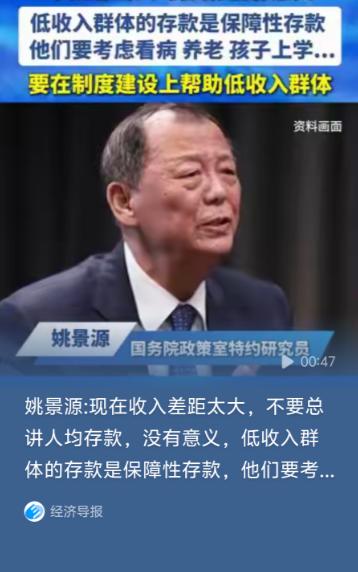
终于有人把“人均存款”这块遮羞布给扯下来了!姚景源教授说:“现在总说一百多万亿存款,不要去讲人均存款多少万,其实没有太大意义!因为收入差距摆在这,基本上大部分存款都集中在有钱人手里,普通老百姓存款很少,甚至没有。低收入人群即便攒下些许钱,也算不上资产,只是用来应急保命的储备金。”
人均存款这个数字,看起来是在描述所有人的生活,实际上它描述的是一群不存在的人。
把富人的存款和普通人的存款放在一起平均,得出的数字既代表不了富人,也代表不了普通人,只能代表一道数学题。
这道题的答案到底偏了多少,看看银行自己披露的数据就清楚了。
招商银行到2026年6月底,零售客户总数2.31亿户,其中月日均总资产在50万元以上的金葵花,及以上客户只有640万户出头,占全部零售客户的百分之二点几。
就是这不到百分之三的人,管着招行零售客户总资产的七成以上。
放到全国来看,接近一半的家庭银行存款余额是零或者负数,每五户里就有两户拿不出什么现金存款。
两个数字同时成立,一边是存款总额创了新高,一边是接近一半的家庭没存款。
但平均数骗人这件事,还只是表面,更值得琢磨的,是“存款”这两个字在不同人那里根本不是一回事。
有钱人把钱放在银行里,叫资产配置,叫等机会,利率降到多少都不慌,反正不靠那点利息过日子。
普通人存钱就完全是另一回事了,那是防身的钱,万一生病了、万一失业了、万一孩子开学要交学费,这些事排着队等着用钱。
姚景源在访谈里专门提过,大量返贫案例里占比最大的一类就是一人得病、全家返贫,多年积蓄一场病全花光。
普通家庭存的那点钱,表面上在银行账户里安安静静躺着,骨子里是焦虑冻成了冰。
理解了这层区别,就能明白为什么消费老是拉不起来,这两年从上到下都在喊提振消费,消费券发了,利率也降了,但老百姓存钱的劲头一点没减。
定期存款占住户存款的比重升到了接近七成四,创了历史新高,一年期定存利率连通胀都跑不赢,大家还是把钱往银行送,而且越锁越久。
央行自己的调查也显示,超过六成的居民倾向于“更多储蓄”,只有两成出头倾向于“更多消费”。
这不是老百姓不想花钱,是没底气花,收入预期不稳,看病养老没底,孩子教育还要花钱,手里不攥点钱,心里就不踏实,发消费券解决得了一时的购买冲动,解决不了一世的安全感。
刘世锦提出过一个很具体的方案,建议通过国资划拨社保等途径,在“十五五”时期把城乡居民养老金人均水平提到每月1000元。
这个建议瞄准的正是边际消费倾向最高、最缺钱的那部分人。
目前城乡居民养老保险覆盖了5.5亿人,其中九成以上是农村居民,实际领取的1.8亿人月均养老金只有两百多元,跟城镇职工和机关事业单位退休人员比起来,差距是十几倍甚至二十倍。
给月收入只有一两百块的人多发几百块,这些钱几乎立刻会变成集市上的衣服、镇上的小家电、村里的日常开销,因为他们缺的东西排着队等着买。
姚景源的思路更进一步,他主张不是简单发钱,而是把钱投到医疗、养老、教育这些制度上去。
发钱管一时,制度管长久,看病、养老、上学这三件事有了稳定的保障,老百姓手里多出来的钱才不会一股脑又存回去。
说到底,人均存款被拿出来讨论这件事本身,就说明把平均数当成判断老百姓生活水平的依据已经越来越站不住脚了。
存款总量大不代表大多数人富裕,人均数字好看不代表消费就能起来。
真正决定花钱意愿的从来不是平均数,是中位数,是兜里实实在在可以动的钱,是身后有没有一张兜得住的网。
全国家庭存款中位数只有8.7万元,一半家庭的全部存款加起来还不到这个数。
把这个数慢慢往上提,把城乡养老金的差距一点一点缩小,把医疗和教育的底兜住,比盯着人均存款那个数字有意义得多。
老百姓心里踏实了,不用谁来劝,钱自然会从银行里流出来。
中国人民银行,2026年5月13日——“2026年第一季度中国货币政策执行报告”
招商银行,2026年8月28日——“招商银行股份有限公司2026年半年度报告”
评论列表