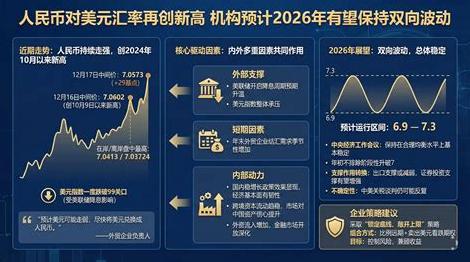
为什么人民币会不断升值?因为国内要化债,对冲房地产压力,为经济复苏创造宽松环境,不得不维持很低的利率,和美元、欧元都有3.5个点左右的息差,要抑制资本外流去赚息差,就要每年升值3.5%以上来平衡收益率。这同时也会给外贸企业带来持续压力,推动外贸结构调整,向高附加值产品出口转变。
人民币汇率最近的表现,让国际资本市场又开始重新盘算了。
2026年10月9日,人民币对美元汇率中间价达到6.7330,延续了此前的升值态势。有意思的是,国内还在努力降低融资成本,海外部分金融资产的收益率却相对较高。按照通常的经济逻辑,资金容易流向利息更高的地方,可人民币为什么依然能够保持韧性?这背后,其实藏着中国经济转型的一盘大棋。
人民币汇率的变化,首先要联系国内经济政策。
2026年政府工作报告明确提出,继续实施适度宽松的货币政策,促进社会综合融资成本保持低位,同时稳妥化解地方政府债务和房地产领域风险。
这意味着,国内经济需要一个相对宽松的资金环境。
地方债务需要逐步化解,房地产市场需要稳定,企业扩大生产也离不开资金支持。如果利率过高,企业借钱成本增加,地方化债压力加重,居民消费和投资意愿也容易受到影响。
因此,保持合理低利率,实际上是在为经济恢复活力创造条件。
2026年9月,中国一年期贷款市场报价利率维持在3.0%,五年期以上维持在3.5%。这也反映出国内继续降低实体经济融资负担的政策方向。
但问题随之出现。
国内资金成本较低,海外部分金融资产收益率相对较高,国际资本自然会比较两边的投资回报。
假设某项海外资产的年收益率比国内同类资产高出3.5个百分点,投资者就可能考虑将资金转向海外。
可投资收益并不只是利息这么简单。
如果投资者持有美元资产期间,人民币对美元明显升值,等到把美元兑换回人民币时,原本赚到的利息就可能被汇兑损失抵消。
这正是汇率能够影响跨境资本流动的重要原因。
比如海外资产多赚3.5个百分点利息,而人民币同期升值约3.5%,利差优势便可能大幅缩水。
不过,中美、中欧之间的利差并非始终固定,汇率也不是每年必须升值3.5%以上。资本流动还受到经济增长预期、投资风险和市场信心影响。
人民币的吸引力,不能仅靠汇率变化来维持。
中国拥有完整的产业体系、庞大的国内市场,以及持续升级的制造业。这些经济基础,同样能够增强人民币资产的长期吸引力。
而且,汇率变化还有另一层影响,那就是外贸。
2026年前8个月,中国货物贸易进出口总值达到34.78万亿元,同比增长17.6%。其中出口20.17万亿元,增长14.6%。
更值得关注的是,机电产品出口达到12.91万亿元,同比增长21.9%,继续成为外贸增长的重要力量。
这些数据反映出,中国出口正在依靠更加丰富的产业门类和技术能力支撑增长。
不过,人民币升值对出口企业而言,并不全是好消息。
一家企业出口商品,收到的是美元,支付工人工资、厂房租金和部分原材料费用,用的却是人民币。
人民币升值以后,同样一笔美元货款,能够兑换的人民币减少,企业利润就可能受到挤压。
对于依靠低价抢订单、利润本来就很薄的企业而言,汇率变动带来的压力尤其明显。
过去能够靠价格优势打开市场,如今就需要进一步提高产品竞争力。
企业只有加大研发投入,提高生产效率,打造自主品牌,才能逐步摆脱低价竞争。
新能源汽车、工业机器人、先进装备等产业的发展,正体现着这种转型方向。
当然,人民币升值也有积极的一面。
部分进口原材料、生产设备和技术产品的人民币采购成本可能降低,能够帮助企业更新设备、改善工艺,提高生产效率。
这就形成了一种新的调整动力:低附加值出口企业面临更大竞争压力,技术水平较高的企业则有机会凭借品质和创新提高议价能力。
但人民币升值绝不是越快越好。
升值过急,可能冲击企业订单和就业;波动过大,也会增加外贸经营的不确定性。
因此,中国货币政策始终强调保持人民币汇率在合理均衡水平上的基本稳定,而不是追求单边升值。
人民币汇率这盘棋,真正考验的是政策之间的协调能力。
国内需要合理低利率支持经济发展,需要推动地方债务风险有序化解,也需要维护资本流动和金融市场稳定。这些目标彼此联系,却不能简单依靠人民币升值来解决。
中国经济真正的底气,仍然来自强大的实体经济。
过去,中国制造依靠完善的产业链和成本优势走向世界。如今,国际市场竞争日益激烈,单纯依靠价格已经难以建立长期优势。
人民币升值可以成为推动产业调整的外部因素,但产业升级最终还要依靠科技创新、人才培养和企业自身努力。
当中国企业能够持续生产具有技术含量和市场竞争力的产品,当国内经济保持稳定增长,人民币自然能够获得更加坚实的支撑。

评论列表