别被5%美债吓破胆!高盛数据揭秘:真正杀死牛市的从来不是加息,广东黑牛哥深度解读。
这个周末,估计不少股民盯着手机屏幕上的美债收益率曲线,心里拔凉拔凉的。
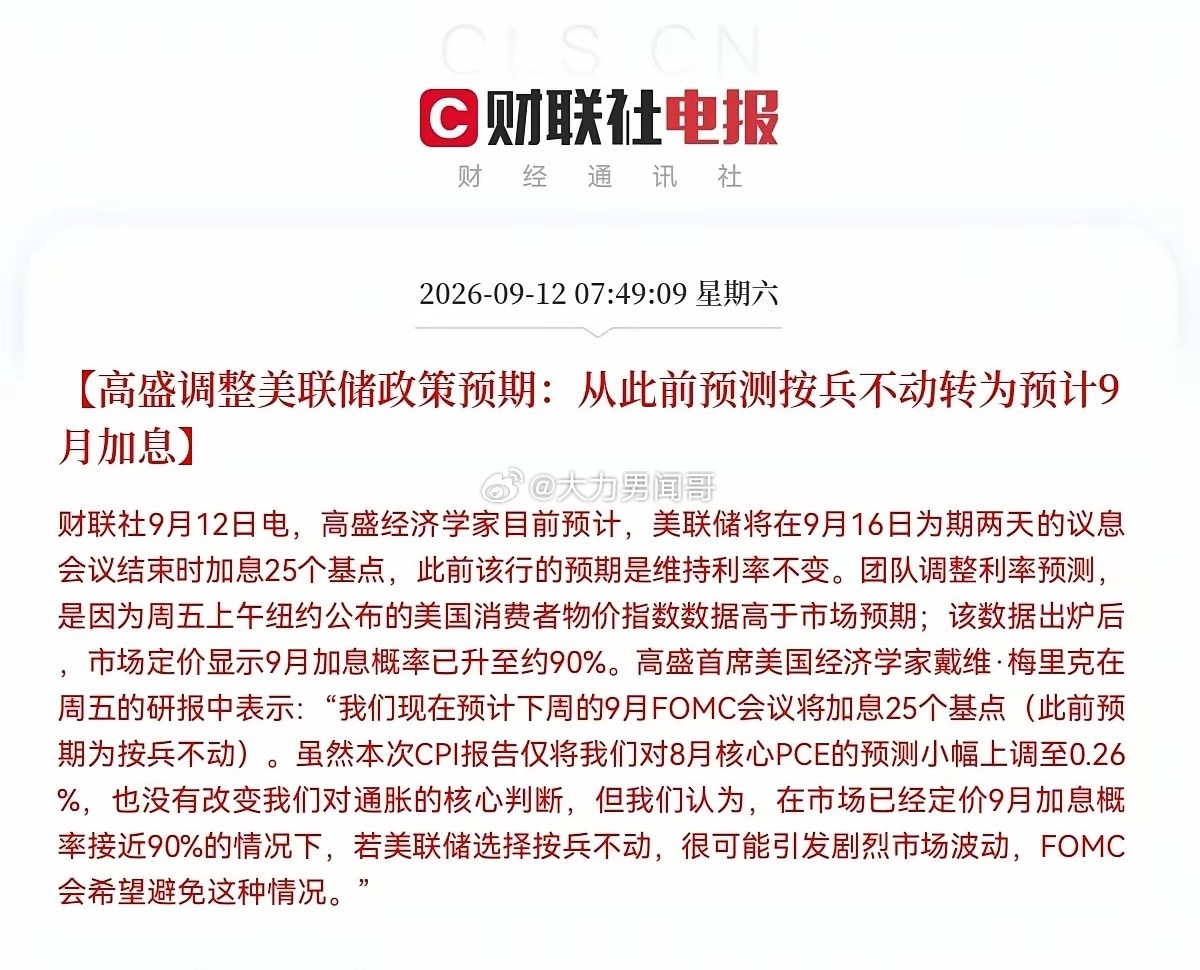
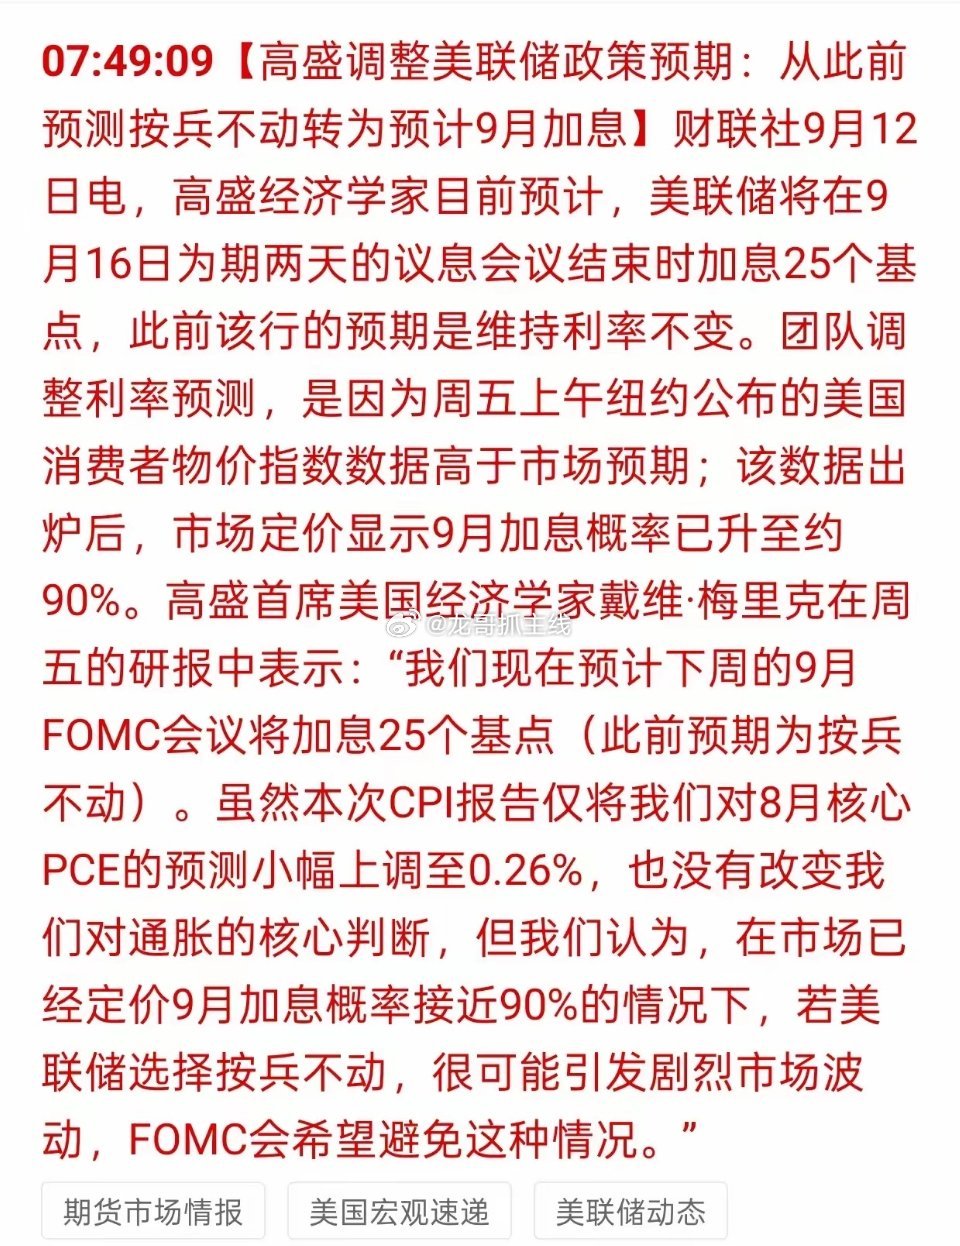
30年期美债收益率飙到5.37%,创2007年以来新高。10年期一度触及4.97%,无限逼近5%大关,同样刷新2007年以来最高水平。布伦特原油年内第三次突破100美元/桶。美联储9月加息概率从一周前的不足50%一路飙到接近90%。再加上下周就是中秋国庆长假前的最后一个完整交易周,资金历来偏谨慎。
四重利空压顶,很多人脑子里只有一个字:跑。
但恰恰在这个时候,高盛9月11日甩出了一份让华尔街集体沉默的研报。核心判断就一句话:高利率是股市的逆风,但不是终结牛市的力量。
我把这份研报反复啃了三遍。说实话,大多数人只看到了“高盛说美股没事”,但真正值钱的东西藏在数据链里头。
利率压估值?历史告诉你:加息12个月后平均回报+9%
先把美债收益率的位置摆清楚。10年期逼近5%,30年期5.37%,以2010年以来的样本衡量,分别处于99.7和99.9分位。
这意味着什么?在过去16年里,只有0.3%的时间比现在更高。你说市场恐慌,完全合理。
但高盛翻出了过去几十年7次加息周期的历史数据,结论让人倒吸一口凉气:
加息启动后3个月内,标普500平均回报-2%,仅29%概率正回报;
加息启动后12个月内,标普500平均回报+9%,除2022年外每次均正回报。
1997年的案例最具参考价值。美联储加息25个基点,标普500随即暴跌10%。但当市场停止定价进一步收紧后,股市触底反弹,三个月内创出新高。
加息初期的下跌是“定价恐慌”,不是“价值毁灭”。 真正的分水岭在于:利率上升最终有没有传导到企业盈利上。
目前标普500整体利息覆盖率处于过去20年第99百分位,中位数股票也在第68百分位。大多数公司的债务是固定利率、长期限结构,利率上升对它们借贷成本的实际冲击非常有限。
一句话:利率压的是估值,没伤到盈利的根本。
真正该慌的不是利率高低,是利率跑得太快
这是我今天最想跟大家聊的一点。
高盛DDM模型显示,标普500约75%-80%的现值来自10年以上的远期现金流,也就是“终值”。这意味着股票估值对长端利率的敏感度,比对短端利率高得多。
但比利率水平更致命的,是利率的变动速度。
高盛明确指出:当利率变动幅度超过2个标准差时,股市通常难以消化。当前10年期美债2个标准差约等于一个月内上行40-50个基点。最近这波利率飙升的节奏,才是美股承压的真正元凶。
这跟A股是一个道理。不怕跌,怕急跌。不怕涨,怕疯涨。市场最怕的不是坏消息本身,是坏消息来得太突然。
反过来说,好消息是:利率市场目前已提前消化了2027年年中前超过三次25个基点加息的预期,这在一定程度上抬高了政策进一步超预期收紧的门槛,降低了市场被“鹰派意外”冲击的风险。即便下周美联储真的加息,大概率也是“预期内加息”。最差预期出清之后,反而可能打开修复窗口。
高盛给A股指了条明路:二季度盈利增速创五年新高
很多人只盯着高盛对美股的判断,忽略了同一时间高盛对中国股票的研究。
9月7日,高盛发布中国股票二季报复盘研报,结论相当炸裂:中国上市公司盈利增速创下五年新高,增长动能正从AI硬科技向更广泛行业扩散。
具体来看,2026年二季度盈利同比增长24%,为近五年最高单季增速,较一季度的6%大幅跃升,也超出高盛此前自上而下的预期。IT板块盈利同比+142%、保险+140%、材料+78%、券商+58%、能源+52%、医药+20%。A股科创板利润翻倍,创业板利润增长44%。
再看本周A股的盘面结构,跟高盛的判断高度吻合:
通信板块以6.87%的周涨幅领跑全市场,主力净流入272.82亿元。电子板块净流入151.57亿元居次。光模块三巨头中际旭创、新易盛、天孚通信主力资金合计净流入超180亿元。
而与之形成鲜明对比的是,非银金融、计算机、美容护理周跌幅均在4.6%左右。
资金不是没头苍蝇,它比绝大多数散户都聪明。它在用真金白银投票:盈利增长在哪里,钱就往哪里走。
证监会周末前的定调,很多人还没读懂
9月10日,证监会副主席李超在国新办发布会上明确了“十五五”时期资本市场八大工作方向,包括提高制度包容性适应性、增强内在稳定性、健全多层次市场体系、提高上市公司质量和投资价值、扩大高水平对外开放等。
我看到的数据是:今年以来社保、年金、保险等中长期资金合计净买入A股超过6000亿元,持有A股流通市值较2025年底增长12.5%。新“国九条”发布以来,上市公司累计分红、回购超7万亿元。
6000亿长钱入市,7万亿分红回购。
这组数据的意义在于:A股的底层结构在发生质变。 过去A股是散户主导的情绪市,现在长钱占比在稳步提升,市场的“稳定器”功能在强化。
还有一个关键信号:财政部拟发行3000亿元特别国债,支持8家中央金融企业补充核心一级资本。这等于给大金融板块直接注入了资本金,银行体系的抗风险能力进一步增强。
A股当前面临的核心矛盾,不在内部基本面,在海外利率定价。 国内流动性并不紧——DR001在1.35%附近,低于1.40%的政策利率。8月CPI同比0.8%,温和可控。产业逻辑在强化:工信部明确智能算力规模从1590 EFLOPS跃升至9800 EFLOPS,信息基建累计投资3.8万亿元。
A股缺的不是流动性,缺的是风险偏好的回升。
下周怎么办?三个观察维度
第一,加息靴子落地前,不赌方向。
下周美联储议息是核心变量。如果结果是“加息25bp + 一次性预防式”组合,对市场反而是利好——因为最差预期出清了。如果点阵图暗示连续加息,高估值成长股短期还会承压。考虑到A股已连续缩量调整、科技板块相对充分调整,加息落地后有望迎来情绪修复窗口。
第二,中期锚定盈利增长,不被利率噪音干扰。
高盛的逻辑很清晰:权益成本上升1个百分点,企业需要将长期增长预期提升2个百分点才能完全抵消估值冲击。翻译成大白话就是——谁能增长,谁就能扛住利率。
当前AI算力产业链是景气度最确定的方向。覆铜板年内第七轮提价,村田停掉消费级常规MLCC、交货期拉至20周以上,涨价与缺货同时出现。这不是概念炒作,是实打实的供需缺口。
第三,仓位管理比选股更重要。
下周到国庆前只有一周多交易日,资金天然偏谨慎。历史经验看,节前缩量震荡是常态。保持半仓到六成、保留现金应对波动,是应对不确定性的务实选择。
最后说一个大局观。高盛预计标普500指数2026年EPS达340美元、同比增长24%,2027年进一步增至385美元。这个增速,放在全球主要经济体里几乎没有对手。
而中国这边,二季度盈利增速已经创下五年新高,上半年全中国上市公司净利润同比增长14%,远超同期实际GDP增速。
利率是风,盈利是帆。风再大,只要帆够结实,船照样往前走。
在这个位置上,真正该做的不是恐慌性抛售,而是审视手里的持仓——它的盈利增长,配得上你给它付的价格吗?
想清楚这个问题,下周的美联储议息,你大概就能睡得着了。
---
本文所引用数据均来自公开市场信息及高盛研报,仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。