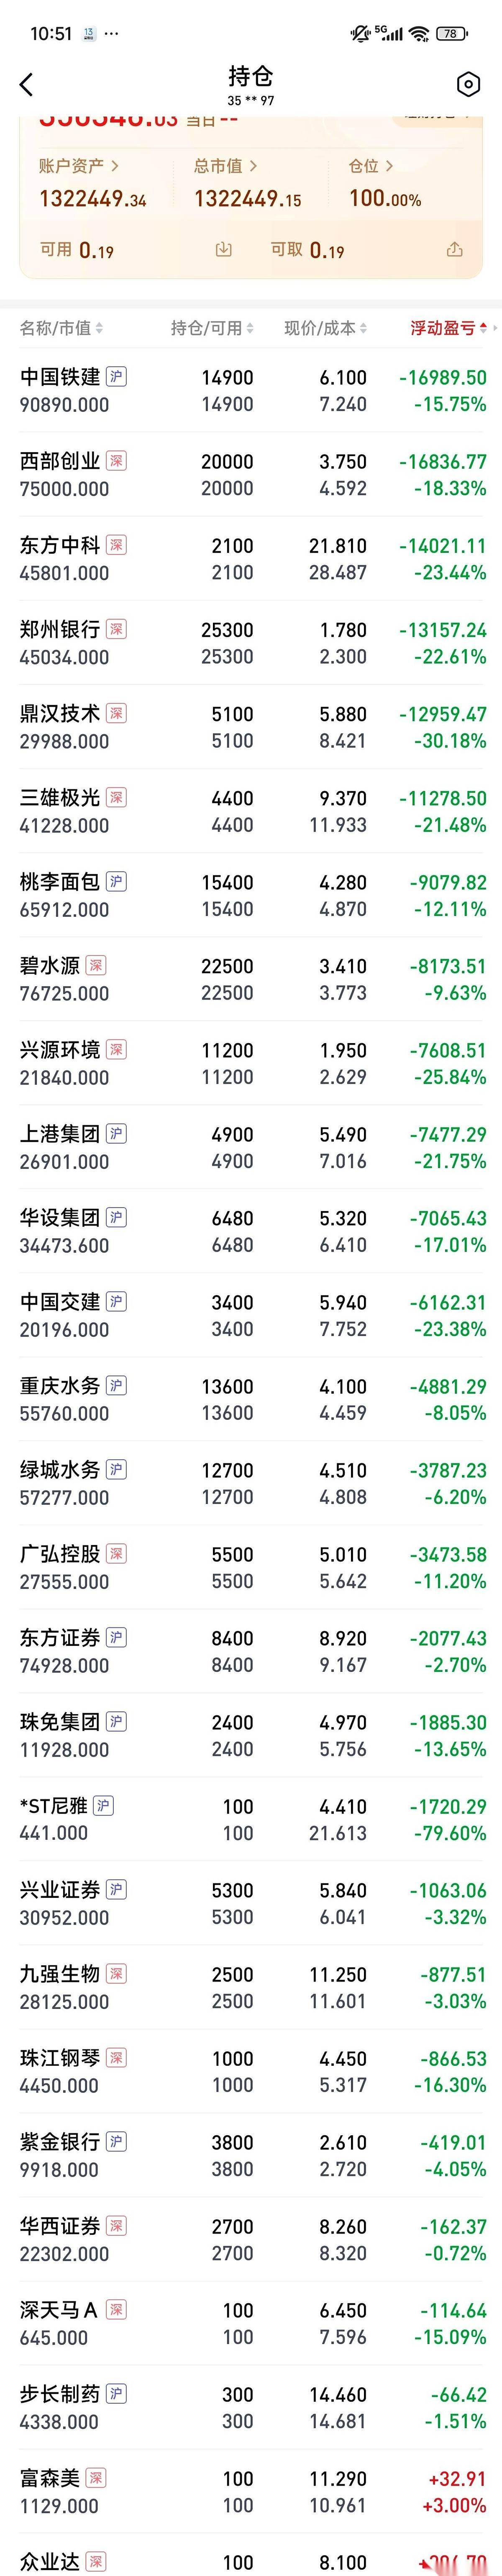
一个炒股近二十年的老股民,账户里买满了一屏幕的央国企股票,目前处于全线亏损状态。
我认为,这位老股民真正踩中的坑,并不是“看财报没用”,而是把几个财务数字看得太重,又把股票价格背后的逻辑看得太简单。
中国铁建每股净资产很高,每股未分配利润也很高,这些数字本身并不是假的。
可问题来了:净资产高,股价就必须往净资产靠吗?未分配利润多,股东就等于已经把这些钱装进口袋了吗?这两件事都不能这么理解。
先看中国铁建,2026年半年报显示,公司期末归属于上市公司股东的净资产达到3499.57亿元,规模确实很厚,可同期归母净利润同比下降18.80%,加权平均净资产收益率只有2.70%,经营活动现金流量净额为-788.56亿元。
建筑央企的半年现金流本身存在明显季节性,不能只看一个时点下结论,可市场在估值时看的是一整套东西:这些净资产一年能挣多少钱,资金周转快不快,未来利润能不能增长,投入一块钱资本能产生多少回报。
我更愿意说,很多低市净率股票长期趴着,核心矛盾往往不是市场没看见净资产,而是市场给这部分净资产打了一个“收益率折扣”。
碧水源就是很直观的案例,公司2025年末归属于上市公司股东的净资产达到273.24亿元,看起来家底不薄,可当年归母净利润只有6098万元,加权平均净资产收益率只有0.22%,营业收入还下降了8.95%。
一边是两百多亿元净资产,一边是很低的净资产回报率,投资者自然会问一句:这么厚的资本,一年到底创造了多少利润?
这也是我觉得很多老股民最容易漏掉的一层。净资产不是“保底价”,更不是公司给股东写的一张兑付凭证。
证监会投教材料讲得很清楚,市净率确实具有参考价值,可判断投资价值还得结合市场环境、公司经营情况和盈利能力。
低市净率可以代表价格相对账面资产便宜,也可能代表市场对资产盈利效率、成长性或者风险水平要求了更大的折价。
再说未分配利润,一些文章把未分配利润形容成“跟股东真实购买力毫无关系的空头数字”,这个说法就有点过头了。
未分配利润确实不是银行账户里放着的一堆现金,更不能拿“每股未分配利润15元”直接理解成公司随时能给每股派15元。
利润留在企业以后,可能已经变成机器设备、在建项目、应收款、长期投资、营运资金,现金形态早就发生了变化。
可它也绝不是凭空写出来的“空头数字”。按照《公司法》,公司弥补亏损、提取公积金后剩余的税后利润,可以依法向股东分配;股东会形成利润分配决议后,董事会还负有执行分配的责任。
也就是说,未分配利润是所有者权益的一部分,只是“账面权益”跟“已经发到股东银行卡里的现金”完全不是一回事。
现实里的上市公司也在做这种转化,中国铁建2025年度利润分配预案为每10股派3元现金红利,拟分配约40.74亿元;中国交建2025年度拟按每股0.19488元分配股息,年度现金分红约31.72亿元。
账上的利润能不能变成股东真正拿到手的回报,要看企业赚钱能力、现金状况、资本开支和分红政策,而不是单独盯着“未分配利润”四个字。
郑州银行也很典型,2026年半年报里,归属于普通股股东的每股净资产是5.16元,这个数字确实存在;可银行股不能只拿股价和每股净资产做减法。
同期郑州银行不良贷款率1.68%,拨备覆盖率193.61%,净利息收益率1.52%,这些指标才跟银行一块钱净资产未来能创造多少利润、需要承担多少风险联系得更紧。
在我看来,这恰恰解释了为什么“破净”可以持续很长时间。
一个仓库账面价值一千万,不代表今天挂牌就有人愿意出一千万;一家上市公司拥有一百亿元净资产,也不代表二级市场必须按照一百亿元给它定价。
市场交易的是对未来收益的判断,不是在柜台前清点企业有多少桌椅、厂房和银行存款。
我的看法是,一个有二十年经验的股民,如果只从“低PE、低PB、高净资产、高未分配利润”里挑股票,本质上还是在用静态数字买公司。
真正值得继续往下看的,是净资产收益率有没有改善,利润是不是可持续,现金流质量怎么样,资产里有多少东西真正能创造收益,管理层怎么分配资本,股东能不能长期得到现金回报。
账户里那一屏绿色,也不能简单理解成只能等下一拨资金“一分钱一分钱撮合上去”。
股票投资的回报既有价格变化,也有现金分红等股东回报,企业自身经营改善还会改变市场对未来现金流和风险的定价。
看财报没有错,买央国企也没有错,错的是拿一两个指标替代整家公司。
理性投资不是迷信便宜,更不是追逐热闹,而是在公开信息基础上把收益和风险都看明白,再独立作出决定。
尊重市场规律、重视长期经营质量、保护好自己的合法权益,这比盯着某个“必涨数字”等解套更靠谱。