隔夜利好消息来了!利好消息如下:
利好消息1:全球资管机构展望四季度,AI仍是核心投资主线
贝莱德、景顺、汇丰、法兴等全球资管机构密集发布四季度策略,认为AI仍是贯穿全年的核心投资主线,但投资逻辑正从泛AI向芯片、数据中心等瓶颈资产切换;油价波动日益成为影响美国通胀及美联储政策的关键变量;黄金避险与抗通胀属性全面回归。机构共识指向科技硬件与资源品双主线。
利好消息2:9月电子产业获机构密集调研,高景气度有望持续至2028年
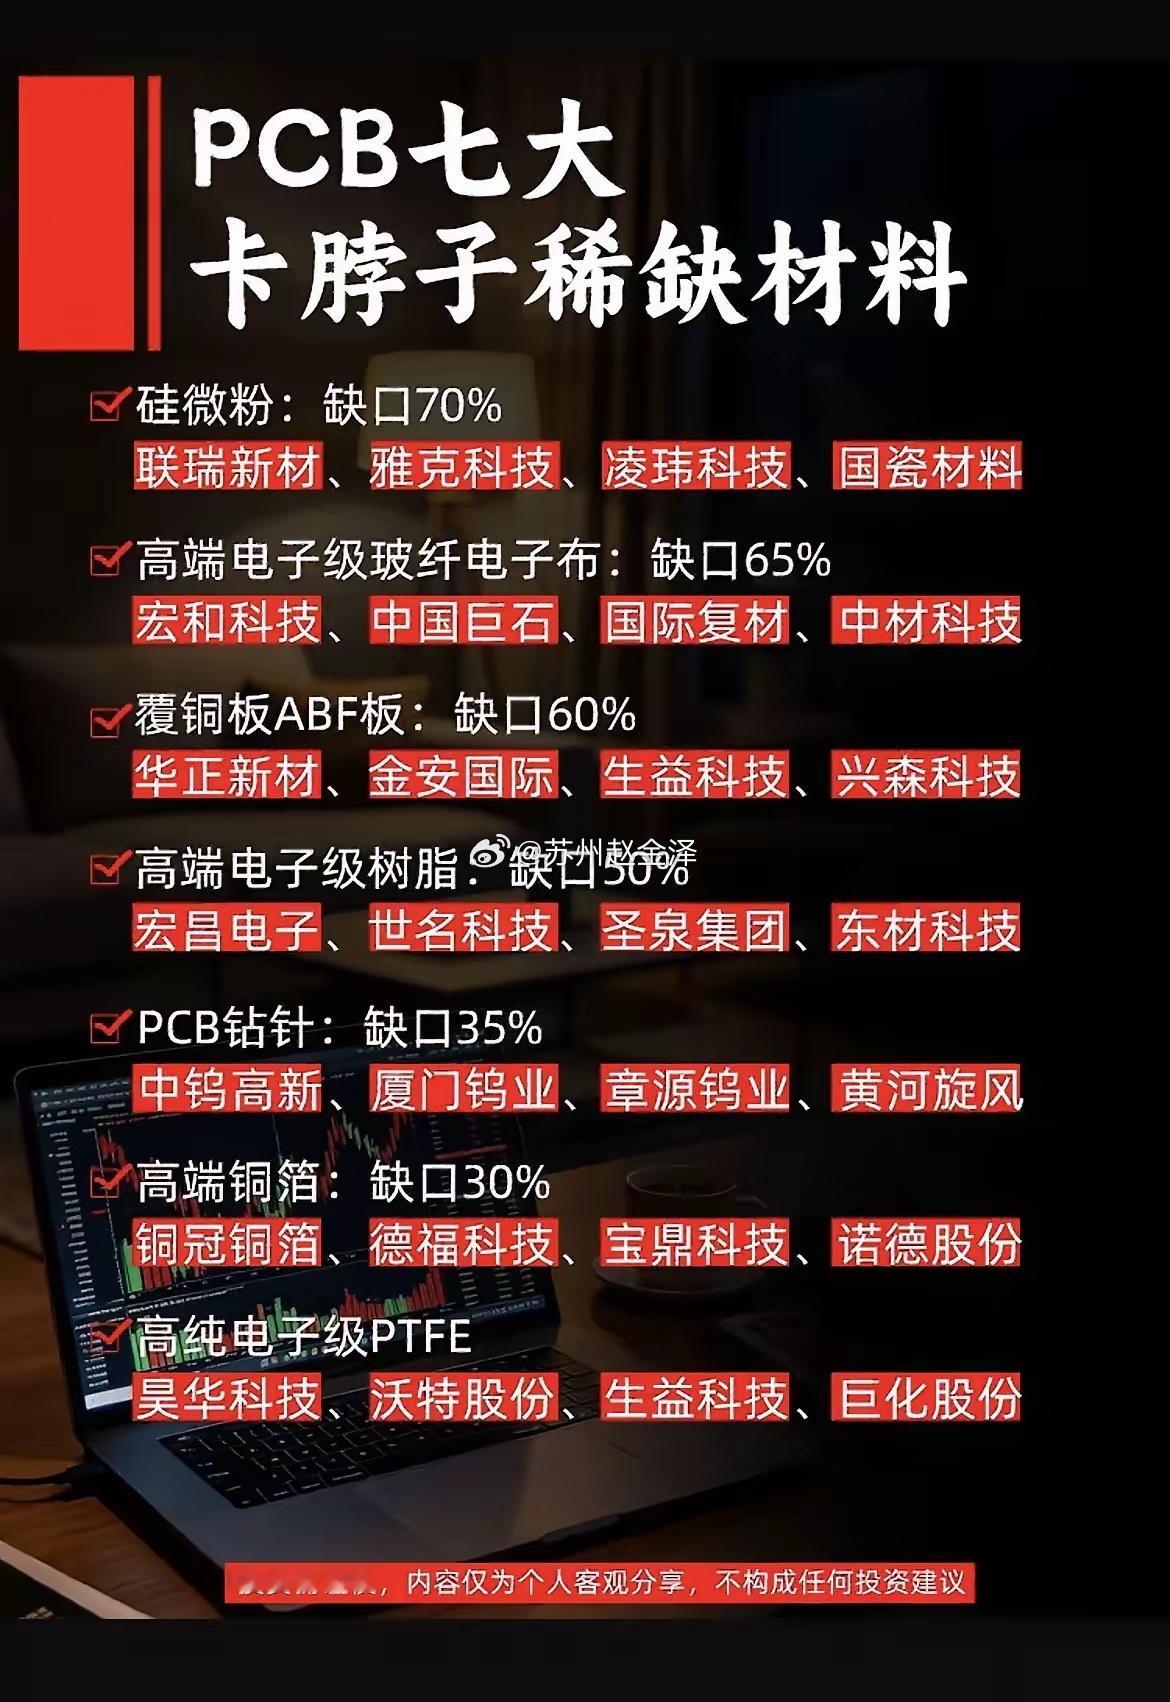
截至9月28日,9月机构调研了221家电子、半导体公司,PCB板块和半导体各细分领域龙头成为关注重点。产业链公司反馈,PCB、半导体设备零部件等多个细分领域持续处于价格坚挺、满产、扩产状态,整个电子半导体产业高景气度有望持续至2028年。
利好消息4:美伊谈判传重大进展,伊朗同意停止铀浓缩换取放松制裁
据报道,伊朗已同意停止铀浓缩,以换取美国放松制裁。美国官员表示,特朗普已准备好放宽对伊朗的制裁并解冻其被冻结资产,以换取伊核问题取得进展。特朗普证实美伊代表已通过调解方交换信息。受此影响,国际油价大幅跳水,WTI原油一度涨超4%后转调整。地缘缓和利好全球风险偏好。
利好消息5:长鑫科技拟241亿元投建技术研发项目,108亿元建存储器晶圆后道测试基地
长鑫科技公告,拟使用超募资金130亿元投资新建技术研发项目,同时向全资子公司提供超募资金50亿元,投资新建存储器晶圆后道测试基地二期项目。上述项目投资总额分别为241亿元和108亿元。存储芯片国产化龙头持续大规模扩产,产业链设备材料环节受益。
利好消息6:安徽出台机器人产业高质量发展实施意见,每年5亿元财政资金支持
安徽省发布《关于推动机器人产业高质量发展的实施意见》,自2027年至2030年每年统筹安排5亿元省级财政资金,支持机器人关键技术攻关、创新平台建设、场景应用推广等。目标到2030年人形机器人产量进入全国第一梯队,支持企业面向全球并购整合产业链资源。地方政策持续加码机器人产业。
利好消息7:SpaceX星舰首次实现地球轨道飞行,成功部署26颗星链V3卫星
美国太空探索技术公司星舰实施第14次试飞,首次尝试进入地球轨道,并成功部署26颗新一代星链V3卫星。尽管一台发动机失效,但最终完成入轨。商业航天里程碑事件,卫星互联网产业链受催化。
利好消息8:台积电2nm月产能到年底或达12万片,高于市场预期
随着苹果、英伟达、AMD等主要客户将订单量增加10%至20%,台积电加速扩大2nm产能,月产能到年底或达12万片,高于此前市场预估的9万至10万片。半导体先进制程需求持续旺盛,设备材料产业链景气上行。
利好消息9:德意志银行预计铜价半年内上涨超50%,达22050美元/吨
德意志银行预计,随着买家争夺不断减少的铜库存,铜价未来六个月可能上涨逾50%,达到每吨22050美元,市场进入历史性金属争夺战。可立即获得的库存已降至前所未有的低位,铜市主线从需求繁荣转向流动性危机。有色金属板块受关注。
利好消息10:广汽集团拟发行股份购买一汽丰田50%股权,股票复牌
广汽集团公告,拟通过发行股份购买一汽丰田汽车有限公司50%股权,发行价格5.75元/股,股票将于9月29日开市起复牌。交易完成后,预计对上市公司投资收益、净利润形成正向贡献。汽车行业整合加速,广汽集团产业链受关注。
说回市场:
隔夜美股三大指数集体收低,纳指跌0.92%,标普500跌0.77%,道指跌0.67%。光通信、存储芯片板块跌幅居前,ARM跌超8%,高通跌超7%;英伟达逆势涨超1%,宣布巨额回购。纳斯达克中国金龙指数涨1.12%,中概股表现亮眼。国际金银大跌,COMEX黄金跌4%,白银跌5.82%。美债收益率继续飙升,10年期升至5.27%,30年期突破5.57%。离岸人民币涨100点。
国内方面,全球资管机构看好AI主线,电子产业高景气持续,长鑫科技、广汽集团、海目星等公司发布重磅公告。科技仍是中期主线。
几个方向值得跟踪:
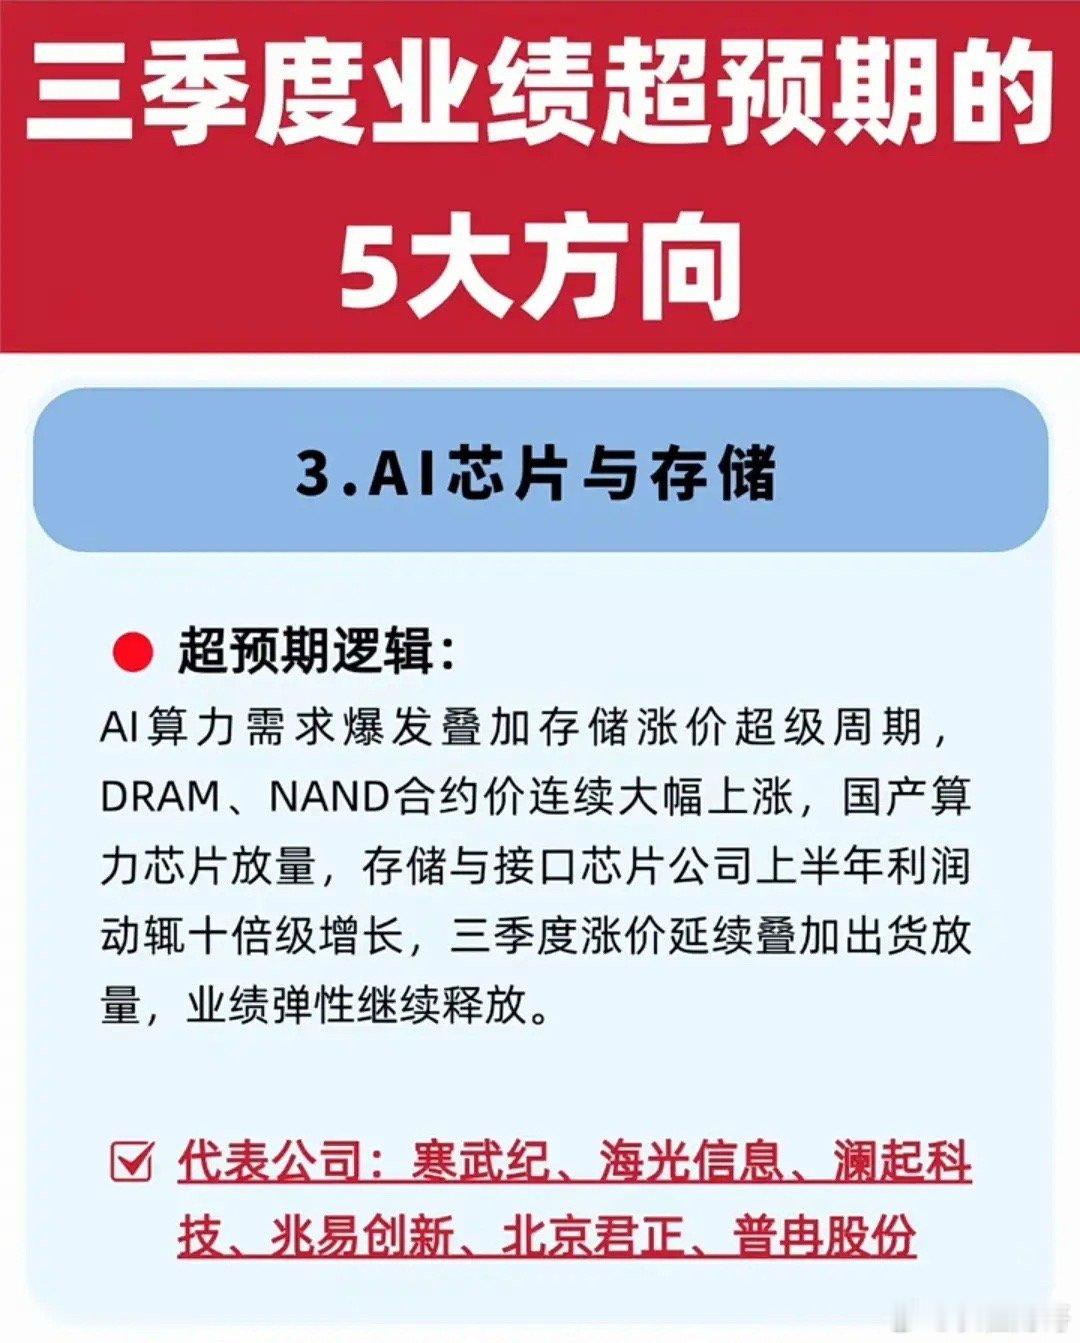
· AI算力/半导体:英伟达巨额回购+台积电2nm扩产+长鑫科技241亿投研发,算力、存储、设备材料产业链持续受益。
· 机器人:安徽每年5亿元财政资金支持,人形机器人产量目标全国第一梯队,产业政策持续加码。
· 电子/PCB:9月机构密集调研,PCB和半导体细分龙头满产扩产,高景气度有望持续至2028年。
· 商业航天:SpaceX星舰首次入轨并部署星链V3,卫星互联网产业链受催化。
· 汽车整合:广汽集团拟收购一汽丰田50%股权,汽车行业整合加速。
· 美伊缓和受益:伊朗同意停止铀浓缩,油价跳水,航空、化工等成本端受益。
以上分析仅供参考。股市有风险,投资需谨慎。
股票财经 A股