9月30日,一个很特殊的日子。
往前数一天,财政部、中国人民银行、金融监管总局联合发布了一份通知,宣布从10月1日起在全国范围内实施居民购房贷款贴息政策。
往后看,人社部和财政部官网的政策文件栏里,2026年退休人员基本养老金调整的通知依然没有出现,能查到的最新全国性文件还是2025年7月10日印发的那一份。
一边是购房家庭即将到手的真金白银,一边是1.4亿多退休人员还在等的那个数字。两件事放在同一天来看,信息量其实很大。
养老金通知迟迟未出,网上已经传出了各种版本。有人晒出盖着红章的“文件截图”,有人信誓旦旦说涨幅已经锁定,还有人说补发资金很快就会到账。
但只要去人社部政务公开专栏、财政部官网、中国政府网政策库这三个地方查一遍,就会发现那些说法都找不到出处。
人社部今年已经公开辟过谣,北京、安徽铜陵、海南等地的人社部门也先后回应,说地方层面根本没有收到过正式通知。
道理很简单,全国统一的养老金调整,必须由人社部和财政部联合发文,在各自官网显著位置公示,不可能先在微信群或者短视频里“泄露”。
那为什么今年拖得这么久?很多人第一反应是基金是不是出问题了。恰恰相反。人社部7月发布会披露的数据显示,截至2026年6月底,全国养老、失业、工伤三项社保基金累计结余11.07万亿元,上半年收入4.88万亿元,支出4.14万亿元,收大于支,结余还在涨。
中央财政今年安排的养老金转移支付资金1.25万亿元,已经过了全国人大审议,属于刚性支出。全国社保基金理事会9月发布的年报也显示,2025年投资收益率达到13.22%,成立以来年均收益率稳定在7.62%。钱的问题不存在。
真正的原因出在制度层面。2026年是养老保险全国统筹进入全量数据归集核验的第一个完整年度。全国超过1.4亿退休人员的缴费年限、视同工龄、个人账户储存额、跨省转移记录,以前分散在各省的系统里各管各的,现在要全部汇入国家统一的信息平台逐条比对。
一个参保人在广东缴了12年又在广西缴了18年,过去两地数据不通,偶尔出现工龄算错或者账户金额漏计,如今系统会自动把这些对不上的记录退回原经办机构重新核实。这种规模的数据清洗在社保史上没有先例,时间拉长是必然的。
另一个原因是调整方案本身的设计思路在变。过去二十多年,全国定一个统一比例,各地照着涨,操作简单。但时间一长,基数高的人涨的绝对金额多,基数低的人涨得少,差距越拉越大。
2025年的方案首次明确写了“重点向养老金水平较低群体倾斜”,“十五五”规划也再次确认了这个方向。
这意味着今年的方案不能再一刀切,定额部分放多少、挂钩比例怎么定、高龄倾斜的门槛要不要动,每一项参数都需要拿海量数据反复测算,在“多缴多得”和“提低控高”之间找一个平衡点。
这个平衡点的复杂程度,远超以往任何一年。
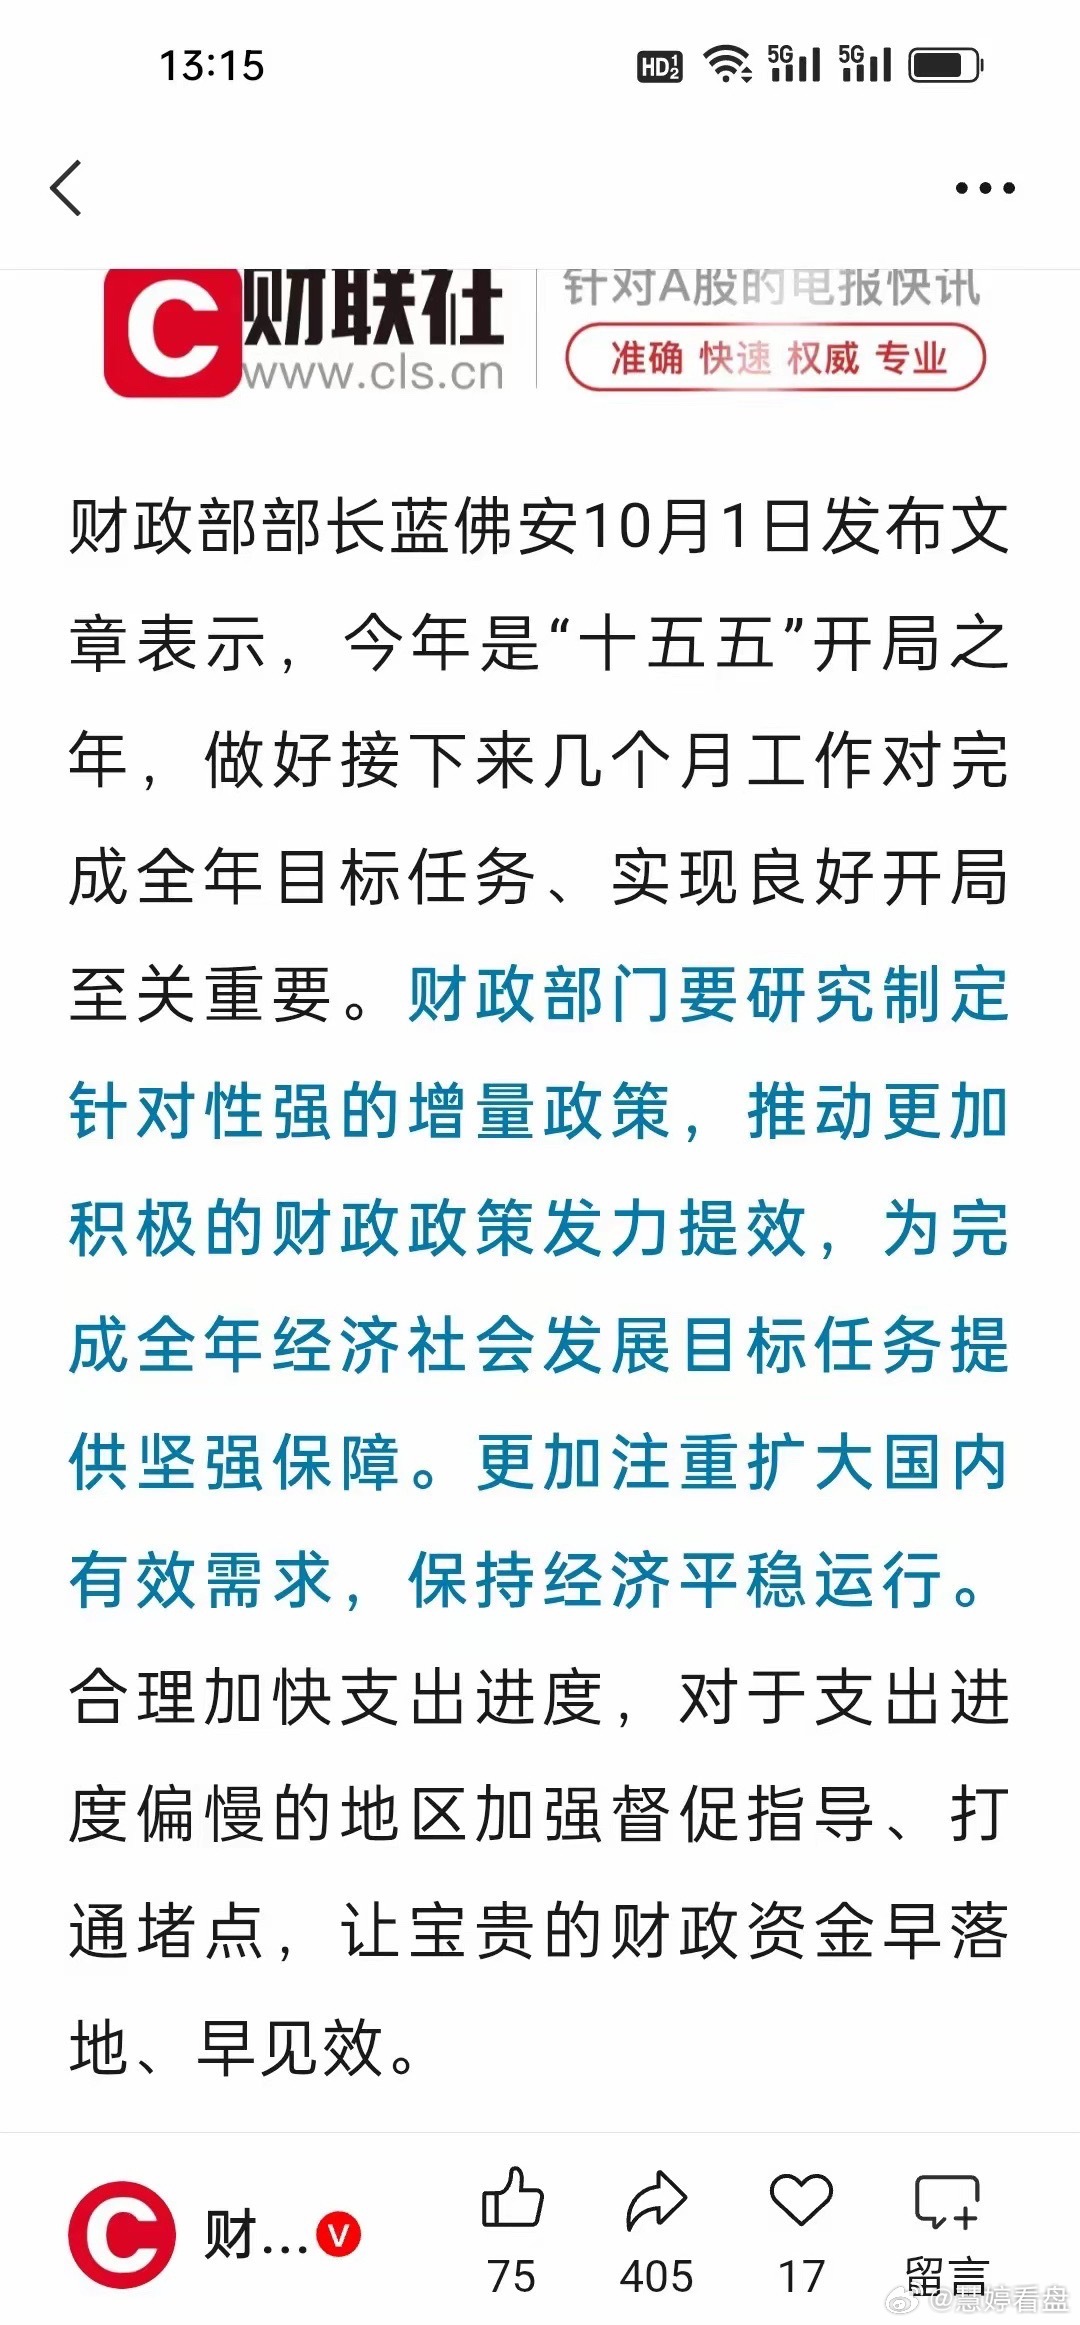
再把视线转到10月1日生效的购房贴息政策上。这份由财政部、央行、金融监管总局联合印发的通知,给了首套刚需家庭一个非常具体的支持:用新发放的商业贷款买首套住房,房子面积不超过120平方米,总价不超过150万元,贷款本金最高100万元的部分,财政给年化1个百分点的贴息,最长贴5年。
这是中央财政第一次对商业性个人住房贷款进行贴息。购房人不需要跑任何额外的流程,在银行办贷款的时候授权银行代为办理,银行系统会自动识别符合条件的借款人,自动计算并扣减贴息金额。
两个政策放在一起看,逻辑其实很清楚。养老金调整通知的延迟,不是卡在钱上,而是卡在怎么把账算得更准、把结构调得更合理。购房贴息政策的落地,瞄准的是首套刚需,帮普通家庭把每个月的还款压力降下来一点。
一个管的是已经退休的人的晚年收入,一个管的是正在买第一套房的人的月供负担。方向不同,但共同点是一样的:政策在往精细化走,把有限的资源尽可能送到真正需要的人手上。
退休人员关心的那个数字,终究会来。2025年的通知是7月10日才挂网,补发待遇照样从当年1月1日算起,一分没少。
今年即便再晚一些,这个逻辑不会变。购房家庭那边,10月1日之后签的贷款合同,只要条件符合,贴息就会自动生效。两件事都在路上,只是节奏不一样。


评论列表