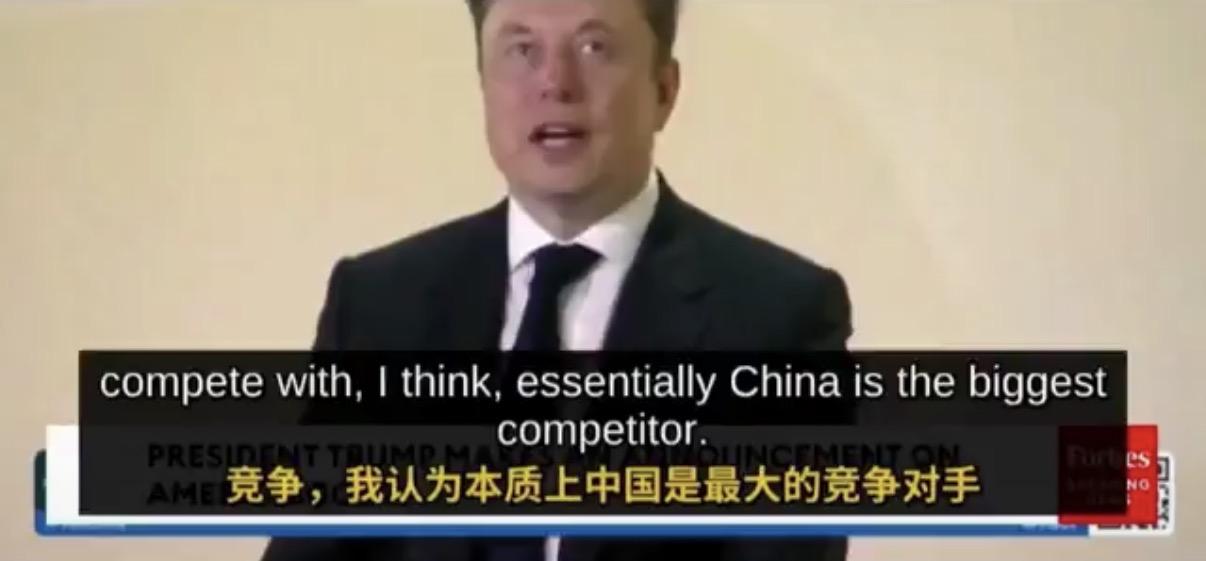
当有人问马斯克“美国怎么才能在AI竞争中赢过中国”时,这位向来狂妄的硅谷钢铁侠竟然沉默了整整三秒。
三秒过后,他只吐出了一句让全美科技界倒吸一口凉气的话:“中国的发电量,是美国的3倍。”
这句话从一个造火箭、造电动车的人嘴里说出来,分量比任何智库报告都重。
很多人以为AI竞赛拼的是芯片。谁的算力强,谁的模型大,谁就赢。这个逻辑放在五年前还成立。放到今天,已经过时了。马斯克看得比谁都清楚——AI竞赛到了下半场,拼的是电。
训练一个大模型要烧多少电。GPT-4训练一次消耗的电力,够一个普通美国家庭用几十年。而推理环节——就是用户每次跟AI对话的那个过程——占整个AI生命周期能耗的80%到90%。用得越多,烧电越狠。当前全国日均Token调用量比两年前暴涨了上千倍,这个曲线还在往上飙。
美国现在的处境很尴尬。2026年美国六大云服务商的资本支出预计超过7850亿美元,是中国头部科技企业的6倍左右。钱花得多,算力规模却只有中国的1.9倍。
国际能源署的数据摆在那里:2025年美国数据中心总装机容量52GW,中国28GW。6倍的投入,换不到2倍的优势。剩下的钱去哪了,花在了比中国贵得多的建设成本和电力成本上。
中国电力这一局,握着一手结构性好牌。全球最大的可再生能源装机、最低的绿电成本。内蒙古和林格尔数据中心集群的综合到户电价稳定在0.33到0.36元每千瓦时,这个价格放在全球十大算力集群里都是最低一档,数据中心的电能利用效率降到了1.19。
同样的AI数据中心负荷,在美国占年度新增用电量的48%,在中国只占5%左右。电便宜、电够用,这就是中国AI企业能以更少投入追赶技术前沿的底层逻辑。
马斯克在央视专访里把话说得更透。他夸中国AI大模型“整体而言非常出色”,特别点出“单位算力产出的性能几乎是全球顶尖水平”。在算力受限的情况下还能跑出这个成绩,靠的就是算法效率和成本控制。他还预测,大概两到三年内,中国就能依靠光刻技术和芯片制造补齐算力缺口。
美国那边的瓶颈不是一个两个。全美约8200个发电项目在并网队列里排着,涉及1312吉瓦容量。一个数据中心从选址、申请并网到拿到稳定电力,中位等待时间超过5年。
2025年并网的项目里,七成以上中途撤回,建成的不到两成。PJM电网的容量拍卖连续第三次以价格上限出清,缺口6831兆瓦。这不是缺电,是整套制度转不动。
更让美国人难受的是电气设备的供应链。建AI数据中心需要变压器、开关设备、电池,美国本土产能根本跟不上。几十年来制造业外包,把这些东西的生产能力全交了出去,如今大量依赖进口,主要是中国。美国在芯片和前沿软件上的AI优势,正被自己造不出电气零部件的短板拖累。
彭博社的报道说得很直白:今年美国计划新建的数据中心,几乎有一半可能因为关键电气零部件短缺而延期甚至取消。
监管层面的掣肘同样要命。美国中期选举临近,已经有法案提议对耗电量达到50兆瓦以上的超大规模数据中心暂停审批一年。加州、得州等地社区抗议不断,电网运营商被迫重新审查总计约8.2吉瓦的用电项目。算力要建,但没人愿意把电站建在自己家门口。
再看模型侧的数据。中国大模型在OpenRouter平台上的周使用量已经连续22周碾压美国同行。最近一周,中国模型处理了62.22万亿Token,美国模型只有14.2万亿。
五款最热门模型里三款来自中国,DeepSeek、GLM、腾讯混元包揽前列。中国开源模型在Hugging Face上的累计下载量占全球总量的41%,居全球首位。
马斯克那三秒沉默,不是不知道说什么,是知道说了也改变不了什么。美国的AI优势建立在美元霸权和芯片封锁上,这两张牌还能打,但底层的基础设施正在被拉开差距。芯片可以想办法绕,电绕不过去。电网可以修,但五年的等待期等不起。
他后来在央视专访里说,中国的魅力“无以言表”,建议大家都去看看。一个造火箭的人,被中国的高铁震住了,被中国的制造业底蕴震住了,被中国AI企业在算力受限下的表现震住了。沉默的那三秒里,他脑子里过的可能正是这些画面。
AI竞赛的胜负手,从来不在硅谷的实验室里,在电网的铁塔上,在电气工厂的产线上,在数据中心并网审批的办公桌上。谁先把比特和瓦特接上,谁就掌握下半场的成本曲线。这个道理,马斯克懂了,华盛顿还没完全懂。