光伏板块已经在底部反复摩擦了很长一段时间,近期依旧没有摆脱震荡格局。龙头标的走势承压,隆基绿能股价创出阶段新低,阳光电源也持续阴跌,不断消耗市场投资者的信心。不少人开始探讨,光伏这场漫长的磨底还要持续多久,板块后续会走出什么样的行情。
本轮行业深度调整,根源在于产业链供需严重失衡。前几年行业高景气阶段,大量资本涌入硅料、硅片、电池、组件各个环节,掀起大规模扩产潮。产能扩张的速度,远远超过海内外装机需求增长的速度,叠加海外各地贸易壁垒不断增多,国内消纳容量受限,产品价格持续下行,大量企业陷入亏损,行业进入残酷的产能出清周期。
我们可以重点看两大龙头各自的处境。
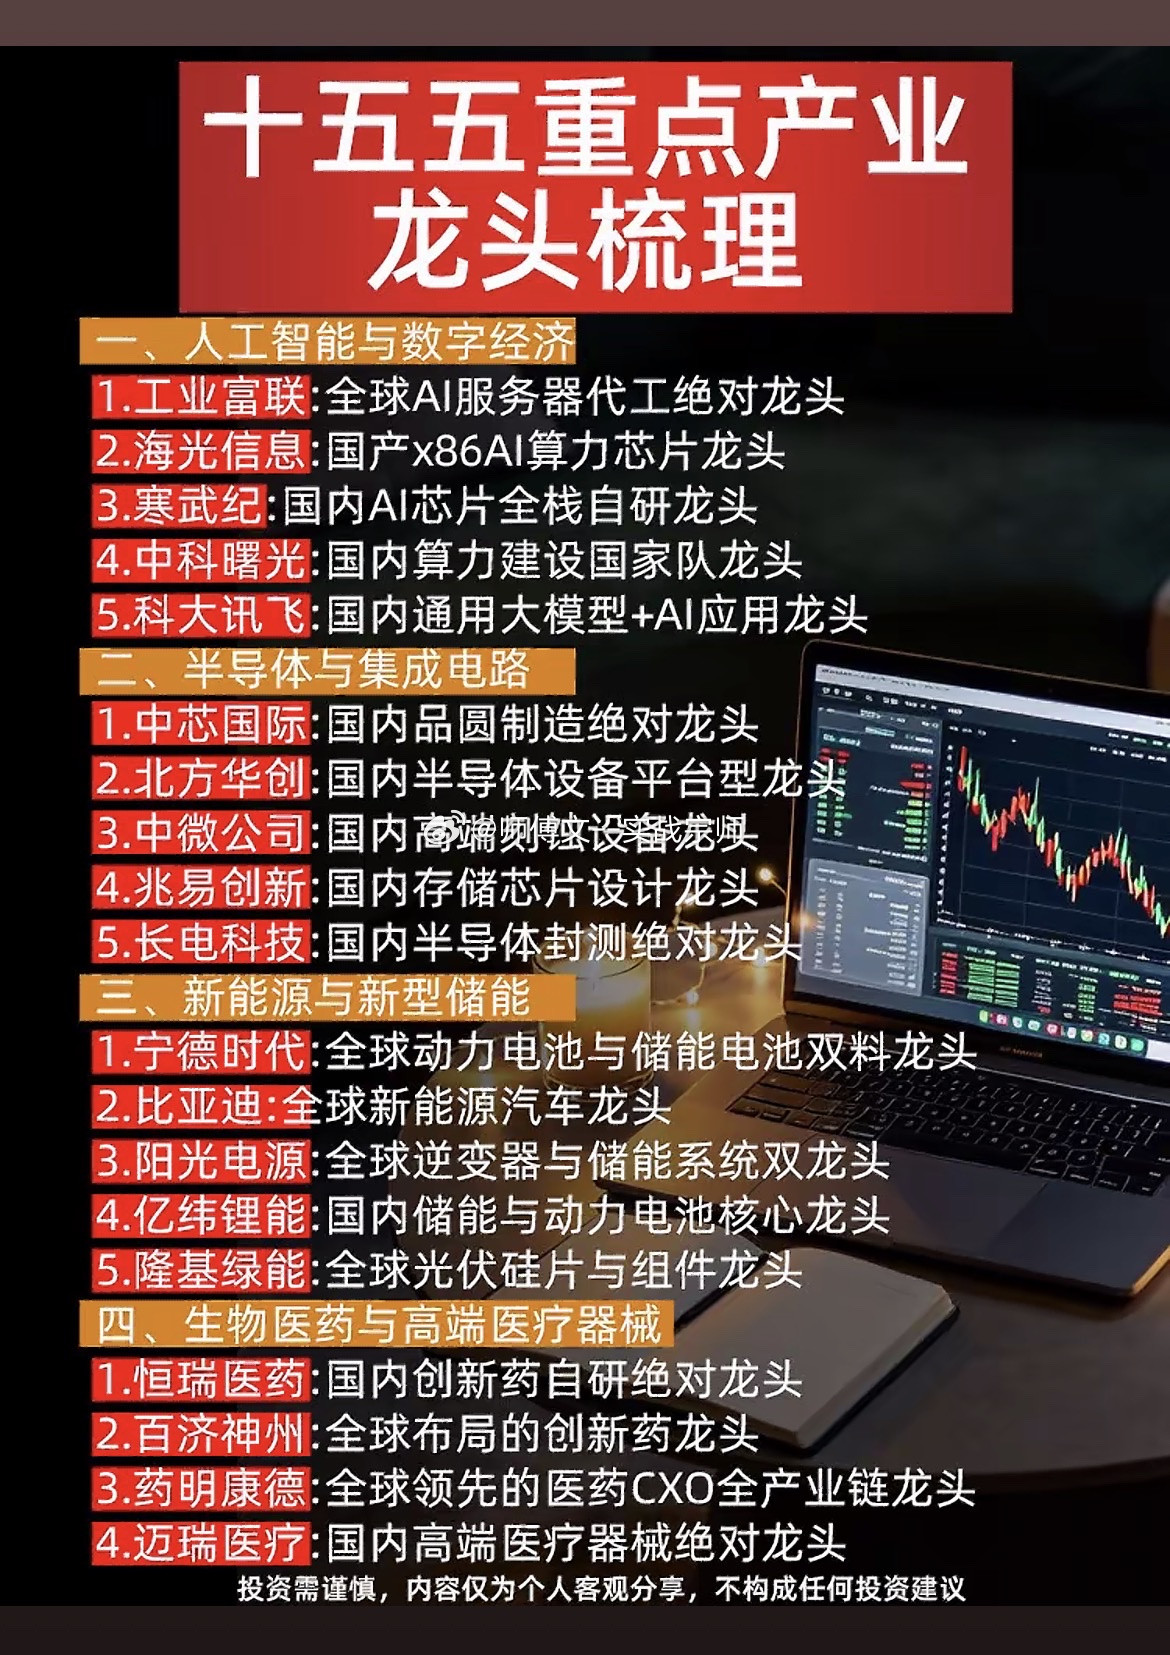
隆基绿能,作为全球硅片与组件领域的老牌龙头,是全产业链一体化布局的代表企业。虽然身处行业下行周期,企业阶段性亏损,股价持续承压创新低,但公司并未停下技术迭代的脚步,重仓BC背接触电池技术路线。上半年BC组件销量同比大增125%,组件海外收入占比提升至65%以上,依靠高端差异化产品和海外市场对冲国内需求疲软的压力,同时布局储能业务打造第二增长曲线。它的优势在于完整的产业链成本控制、全球化销售网络以及充足的现金流储备;短板同样突出,硅片、组件产能体量巨大,行业价格战持续压缩毛利,短期很难摆脱周期拖累。
阳光电源,则是逆变器赛道龙头,和隆基的制造属性有所区别。逆变器是光伏系统的核心设备,同时深度绑定储能赛道,理论上能够依托储能的高景气对冲光伏装机的波动。不过行业调整之下,逆变器同样面临产能过剩、价格竞争加剧的问题,所以股价持续走弱。对比组件企业,阳光电源的看点在于光储一体化协同,储能业务是未来重要增量;风险点在于,全球逆变器厂商持续扩产,行业竞争日趋白热化,一旦储能需求不及预期,业绩同样会受到冲击。
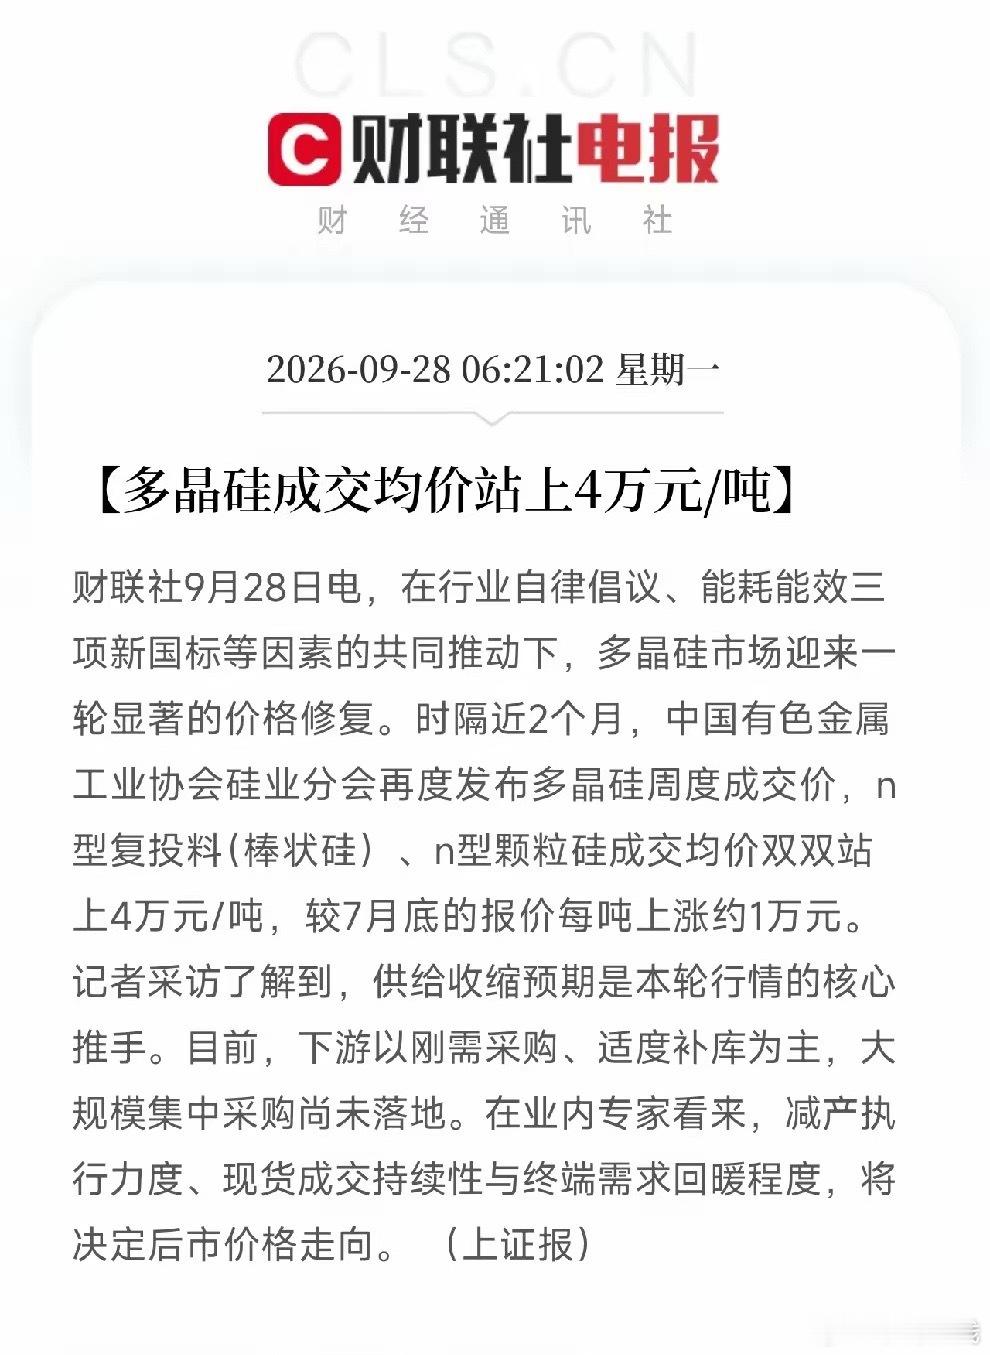
两家龙头的分化,也预示着板块未来的行情逻辑。短期来看,整个行业库存依旧偏高,大量中小厂商只要现金流尚可,就不会主动关停产线,低效产能出清节奏偏慢。新出台的光伏能效强制标准,正在抬高行业准入门槛,加速淘汰老旧落后产能,但产能退出不是短期能够完成的,行业供需格局难以快速修复。国内光伏装机阶段性回落,海外市场虽然还有增量,但贸易保护政策层出不穷,难以快速消化海量存量产能。
综合产业现状判断,全面的趋势反转仍需要等待。板块大概率会继续维持底部震荡磨底的格局,反复拉锯是常态,很难出现整体性普涨牛市。即便后续迎来修复行情,分化会是主旋律。拥有核心技术壁垒、全球化渠道、现金流稳健的头部企业,会率先迎来估值修复;成本高企、技术落后、现金流紧张的尾部企业,会持续被市场边缘化。
很多投资者容易陷入一个误区:行业装机总量庞大,长期赛道向好,板块就会马上上涨。但产业基本面的拐点,通常先是产业链产品价格企稳、企业亏损逐步收窄,这一信号传导到资本市场,还需要时间。在此之前,板块容易反复出现阴跌、杀估值的行情。
从长期维度看,双碳目标之下,光伏依旧是全球能源转型最重要的方向,长期成长空间没有消失。只是短期产能过剩的矛盾,需要足够时间消化。看待光伏板块,要区分长期产业价值和短期周期波动,不要简单幻想板块快速反转。
免责声明:本文仅为产业基本面客观分析与行业周期感悟分享,不构成任何股票投资建议。股市波动风险较高,投资需谨慎。
中国散户