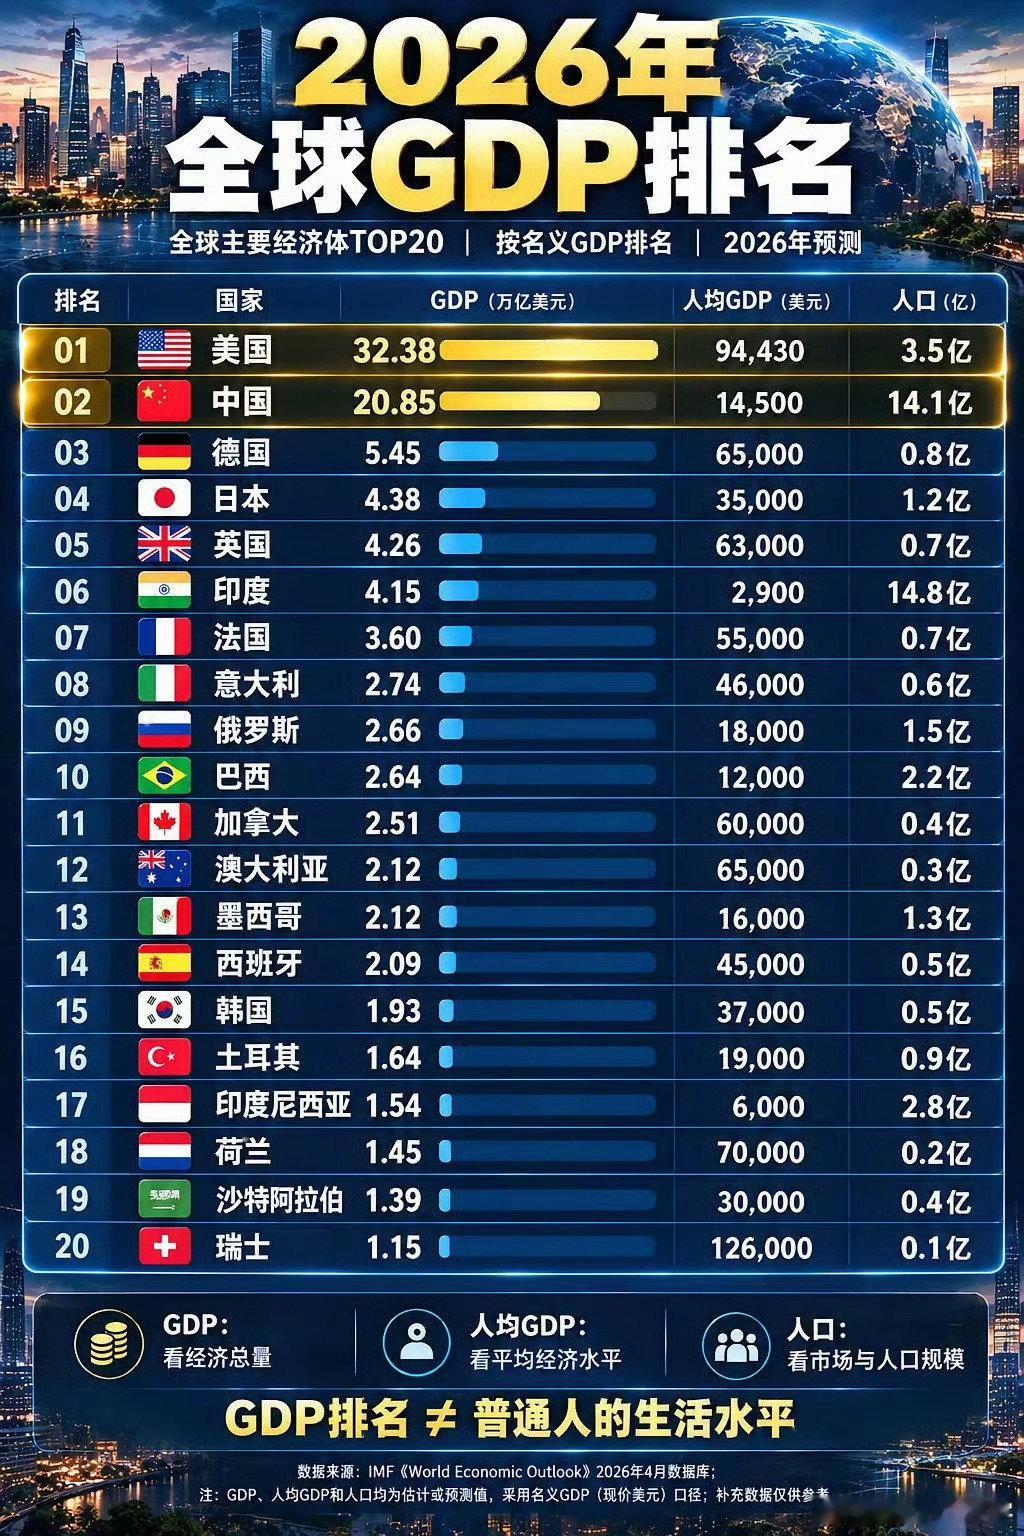
外媒总是不断鼓吹印度经济神话,预判未来三十年内增速将赶超中国。这些天花乱坠的预判,是客观分析,还是别有用心的舆论造势?
三十年、高增长、高收入国家,再配上“印度赶超中国”,看久了,很容易产生一种错觉:印度已经把未来赢下来了。
可把官方数据摊开,事情没那么简单。
世界银行2025年的报告算过一笔账:印度要在2047年前迈入高收入经济体行列,未来二十多年平均经济增速需要达到7.8%左右。
这里最容易被忽略的,是“需要达到”这四个字,它说的是门槛,不是结果。
2000年至2024年,印度经济平均增速约6.3%。
这个成绩已经很亮眼,可要把增速再往上抬,还要连续维持二十多年,难度完全不是一个量级。
我更愿意把它看成一场长跑,印度年轻人口多,市场大,城镇化也还有空间,前半程确实有速度。
可真正决定后半程的,不只是人口,还得看投资、就业、制造业和生产率能不能一起跟上。
中国已经是超大规模工业经济体,印度仍处在追赶阶段,追赶者增速更高,并不奇怪。
经济体量越大,再保持过去那样的高速增长,本来就更难,把增速直接等同于实力变化,就像拿一个年轻人的身高增长速度,去和一个成年人比。
年轻人一年长得快,不代表第二年就一定比对方高。
再看中国的产业底子,国家统计局数据显示,2025年中国GDP增长5.0%,制造业增加值增长6.1%,规模以上高技术制造业增加值增长9.4%。
2026年上半年,高技术制造业增加值同比增长13.3%。
WTO公布的2024年数据里,中国货物出口额约3.58万亿美元,仍是全球最大货物出口国。
这说明一个很朴素的道理:经济增速慢下来,和产业能力突然消失,不是一回事。
IMF确实提到,中国中期增长面临人口结构变化、生产率等压力。
可同一份评估里也写得很清楚,中国经济依旧保持了较强韧性。
只挑“增速放缓”几个字,再接上一句“印度接班”,标题是有冲击力了,画面却被裁掉了一半。
印度这几年吸引外资也是真事,印度政府数据显示,2024—25财年FDI流入达到810.4亿美元,同比增长14%。
全球企业看中印度的大市场、劳动力和增长空间,这没什么奇怪。
有意思的地方在后面,印度政府自己的《经济调查》专门谈到“中国+1”。
说白了,跨国企业想降低单一供应链风险,印度希望成为那个“+1”。
注意,是“+1”,不是“替代”,企业去印度建厂,组装可以转过去,订单也可以过去,可零部件、材料、设备和上游供应商能不能一起过去,是另一回事。
印度电子制造扩张很快,不过印度官方资料显示,电子制造国内增加值目前大约在18%到20%,政府还在继续推动元器件、材料和设备本土化。
医药领域更直观,2024—25财年,印度进口的API、原料药和药物中间体中,中国占比约73.7%。
到这里,为什么越来越多跨国企业进入印度,却依旧离不开中国供应链,答案已经很清楚,工厂搬迁比较快,产业链搬迁慢得多。
一座厂房几年可以建起来,围绕它服务的零部件企业、模具厂、材料商、物流网络、技术工人和设备维护体系,不是复制粘贴就能搬走。
产业链更像一座城,不像一顶帐篷,所以我不太认同两个极端。
把印度增长说得一文不值,不符合事实;拿印度增长直接推导出“中国制造很快被替代”,也走得太快。
西方资本看中印度,一部分是印度自身够大,另一部分确实来自供应链分散需求。
资本做的从来不是情绪选择,哪里市场大,钱就往哪里走;哪里组装成本合适,工厂就往哪里放;哪里供应链完整,采购照样离不开哪里。
今天多投印度,不等于明天就和中国供应链切开。
那印度真想在未来二三十年迈入高收入经济体,还得补什么?
世界银行给出的几个数字很有代表性:总投资率要从约33.5%提升到2035年的40%左右,劳动参与率要从56.4%提高到65%以上,生产率也得继续往上走。
翻成大白话,就是三件事。
投资得持续跟上,庞大人口得真正变成有技能、有收入的劳动力,制造业还得从“会组装”继续走向零部件、材料、设备和研发。
这三道坎,哪一道都不轻松。
也正因如此,三十年后的经济排名,适合拿来研究趋势,不适合今天就宣布结局。
印度在追赶,中国也没停下来,一个在补产业链,一个在往高端制造和技术密集型产业继续走。
把这场长期变化压缩成一句“印度赢、中国输”,听着痛快,解释不了真实世界。
外媒愿意做长期预测,本身没问题,真正需要警惕的是,预测一旦被包装成既定结局,读者很容易把“可能”看成“必然”。
印度有机会,也有短板;中国有压力,也有积累。
未来三十年比的不是谁今天的标题更响,而是谁能把投资、产业、人才和技术一年一年做实。