美国又想掀起美元潮汐,收割全世界财富。但这一次,中国似乎不准备照着旧剧本走了,甚至直接摊牌:“你的美元,不一定有我多。”
过去40多年,美元加息、资本回流、新兴市场承压的戏码反复上演。1980年代拉美债务危机,就是典型案例。
美国大幅收紧货币政策后,美元贷款利息猛涨,墨西哥等国家很快扛不住外债压力。到了1997年,泰铢暴跌,又把亚洲金融危机的火星点燃。
2013年的“缩减恐慌”,印度、印尼、巴西、土耳其、南非等新兴市场货币和资产也遭遇剧烈波动。2022年以后,美国快速加息,全球美元融资成本再次上升,斯里兰卡最终陷入主权债务危机。
可到了中国这里,情况开始不一样了。
说白了,美元潮汐真正厉害的地方,不是美国加一次息,而是加息以后,全球资金为了追逐更高收益率,把美元从新兴市场抽回美国。
一边是美元变贵,另一边是本币贬值。
企业原来借1亿美元,可能还能慢慢还。可本币一跌,换成本国货币以后,债务账单一下就变厚了。进口能源、粮食、设备又往往需要美元结算,外汇越紧,经济就越难受。
这才是美元潮汐最厉害的传导链。
然而中国的问题在于,这条链很难完整复制。
先看第一道防线。截至8月底,中国外汇储备已经达到3.4383万亿美元。这个数字是什么概念?如果平均摊到一年365天,相当于每天大约940亿美元的外汇储备规模。
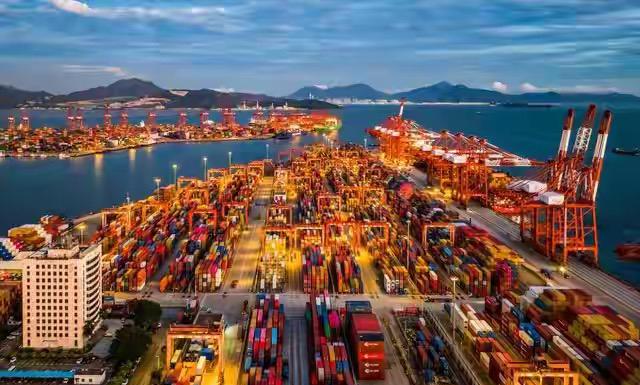
更重要的是,中国不是一个长期靠大量美元外债维持国内运转的经济体。中国拥有庞大的制造业体系和贸易收入,2026年上半年经常账户顺差达到26079亿元,其中货物贸易顺差就有36284亿元。
说白了,别人最怕美元突然断粮,中国手里还有持续产生外汇收入的贸易机器。
第二道防线,是债务结构。
美元加息最怕什么?最怕你欠了一屁股美元债,自己却没有美元收入。
可中国大量企业和居民的核心债务并不是简单复制那种“借美元、赚本币、最后被汇率反杀”的模式。
与此同时,中国还在持续扩大人民币跨境使用,让一部分国际贸易不必绕着美元转一圈。
这就有意思了。
过去一笔跨境交易,可能先把本币换成美元,再用美元支付。汇率一动,中间就多了一层风险。
现在越来越多贸易直接使用人民币结算。
国家外汇管理局数据显示,今年上半年中国经常账户顺差超过2.6万亿元。与此同时,人民币跨境业务的基础设施也在不断完善。
这意味着中国并不是要求全世界突然不用美元,而是在一点一点减少“所有事情都必须经过美元”的依赖。
第三道防线,是产业链。很多国家被美元加息打疼以后,最后还得靠出口赚美元,再拿美元去还债。
但中国不一样,从手机、汽车到机械设备,从新能源产品到工业零部件,中国拥有非常完整的制造业体系。只要海外市场还有需求,中国企业就能不断把商品卖出去,把贸易收入重新带回来。
所以美元加息当然会影响中国,但它很难像打击一些高度依赖美元融资的小型经济体那样,一下子掐住中国的现金流。
最近美元确实又强起来了。
10月初,美元指数已经连续数周走高,美国10年期和30年期国债收益率甚至升到多年高位。市场重新担心美国通胀和利率维持高位的时间。
这说明美元潮汐并没有消失。恰恰相反,它依然是全球金融市场最重要的力量之一。
但中国现在面对的已经不是“美元涨,我就只能认输”这么简单。
中国可以用外汇储备稳预期,可以靠贸易顺差获得持续外汇收入,也可以通过人民币结算减少部分美元中转需求。
美元体系最大的优势,是全球大量交易都离不开美元。而中国现在做的事情,是让越来越多交易拥有第二条路。
这条路暂时还远远不能取代美元,人民币国际化也还处在不断发展的过程中。但只要第二条路越来越宽,美国每一次加息能够产生的外溢冲击,就会少一层传导。
所以,这一次真正的变化,不是中国突然拥有了比美国更多的美元。
而是中国开始有能力告诉市场:美元可以继续用,但不是所有账,都必须用美元来算。
这才是美元潮汐越来越难直接收割中国的真正原因。