中国贸易顺差都快摸到一万亿美元了,其实,可为啥沿海那些外贸厂子还一批批倒闭?有人说这是外贸不行了,我告诉你,恰恰相反,这正是咱把西方工业往死里挤的铁证!
沿海制造业这些年的景象,看起来多少有点让人摸不着头脑。一边是一些经营多年的服装厂、鞋厂、五金厂悄悄关门,一边却是港口越来越忙,中国出口规模不断刷新纪录。
如果只数厂门口挂了多少块招牌,很容易得出外贸遇冷的结论。可把出口结构拆开来看,情况恰恰复杂得多。
真正发生变化的,不是中国制造突然没订单了,而是订单、利润和资源越来越向效率高、技术强的企业集中。
2025年,中国货物贸易进出口总额达到45.47万亿元,其中出口26.99万亿元,贸易顺差达到8.51万亿元。按美元计算,货物贸易顺差已经超过一万亿美元。
进入2026年后,这股增长势头没有停下。前8个月,中国货物贸易进出口总值达到34.78万亿元,同比增长17.6%,其中出口20.17万亿元,同比增长14.6%。
可有一个细节尤其值得注意。2025年服装及衣着附件出口金额同比下降4.4%,机电产品出口却增长8.9%。
到了2026年前8个月,机电产品出口达到12.91万亿元,占出口总值64%,汽车、工业机器人、船舶、锂电池继续成为重要增长力量。
这就解释了为什么会出现“老厂关门,外贸增长”这种看似矛盾的场面。
过去不少沿海工厂的生意模式很简单。人工便宜,厂房便宜,订单够大,就能靠规模赚钱。
一款鞋、一件衣服、一种五金零件,只要客户一次要几十万件,生产线不停转,利润再薄也能活。
现在这套玩法越来越吃力了。
海外订单正在变得更加碎片化。产品更新越来越快,交货周期越来越短,同一个客户可能今天要几千件,过段时间就换款式。
工厂没有自动化设备,没有数字化管理,没有快速打样能力,再便宜也未必抢得到订单。
于是市场里出现了一场很现实的淘汰赛。不是所有传统制造业都要消失,而是单纯依靠廉价劳动力、低技术含量和低利润维持经营的企业越来越难受。
与此同时,另一批工厂却在扩建生产线。
新能源汽车、锂电池、工业机器人、船舶、高端装备等产品正在成为中国出口的新力量。2026年前8个月,汽车出口同比增长47.1%,船舶增长29.8%,锂电池增长34.4%。
这类产品与过去的服装、玩具相比,一个明显特点就是单件价值更高,产业链更长,对研发和工程能力要求也更高。
所以不能简单拿工厂数量判断制造业强弱。
过去几十家小型加工厂创造的产值,可能还比不上一座现代化智能工厂。
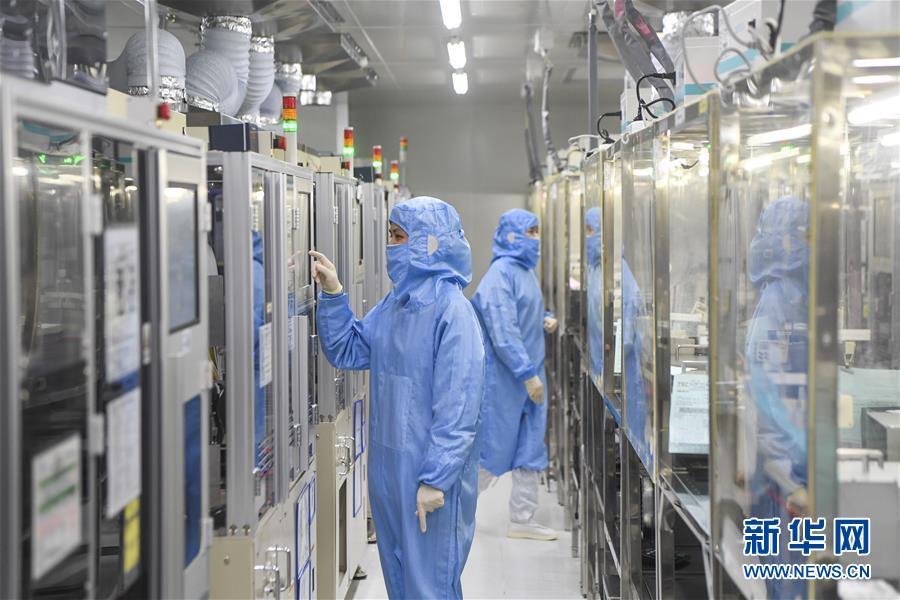
过去一条生产线旁边站着大量工人,如今自动化设备、工业机器人和数字控制系统承担了大量重复劳动。
厂房面积未必变大,员工数量也未必更多,可单位产值和出口金额已经完全不是一个概念。
造船业就是一个很有代表性的例子。中国造船业已经连续多年保持全球领先地位,2025年造船完工量、新接订单量和手持订单量占全球市场份额均居世界第一。
竞争早已不只是拼人工成本,而是在拼设计能力、供应链、交付速度和复杂船型建造能力。
这才是今天中国制造真正让海外同行压力增加的地方。
以前西方企业担心的是中国商品便宜,现在不少企业面对的却是另一种竞争:中国企业不但成本控制能力强,而且产品技术、制造效率和供应链响应速度也在不断提高。
价格优势如果再和技术优势叠加,竞争强度自然不是过去能够相比的。
当然,这并不意味着传统制造业没有价值。纺织、服装、家具、家电、五金仍然关系大量就业,也构成中国完整产业链的重要部分。
真正需要改变的是低效率生产方式,而不是简单把传统产业全部赶走。
事实上,不少传统企业也在升级。机器换人、数字化排产、跨境电商、品牌出海、智能仓储,都在改变过去“一间厂房接订单”的经营模式。
能跟上这一轮变化的企业,照样可以活得很好;长期停留在低价代工阶段的企业,则会越来越难。
还有一个变化不能忽视。中国外贸市场正在进一步多元化。
2026年前8个月,中国与112个国家和地区实现出口、进口双增长,对东盟、拉美、非洲以及共建“一带一路”国家的贸易继续增长。
外贸市场越分散,面对单一市场波动时,回旋空间就越大。
因此,沿海地区有工厂退出,并不能简单等同于中国制造衰退。制造业本身就是不断新陈代谢的。
旧产能退出,资金、土地、人才和订单重新流向效率更高的企业,这是产业升级过程中必然会出现的现象。
真正值得关注的,是中国出口正在发生一次明显换挡。过去靠“数量多、价格低”走向世界,现在越来越多产品靠技术、效率、产业链和工程能力参与全球竞争。
贸易顺差的扩大只是摆在桌面上的数字,更深层的变化,是中国制造正在从低成本生产中心逐渐向高效率、高技术含量和高附加值方向移动。
这场变化不会让每一家企业都舒服。旧模式退出时,必然有人感到阵痛。