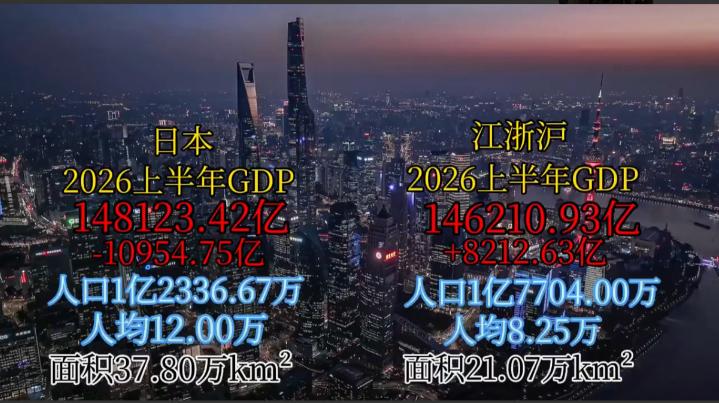
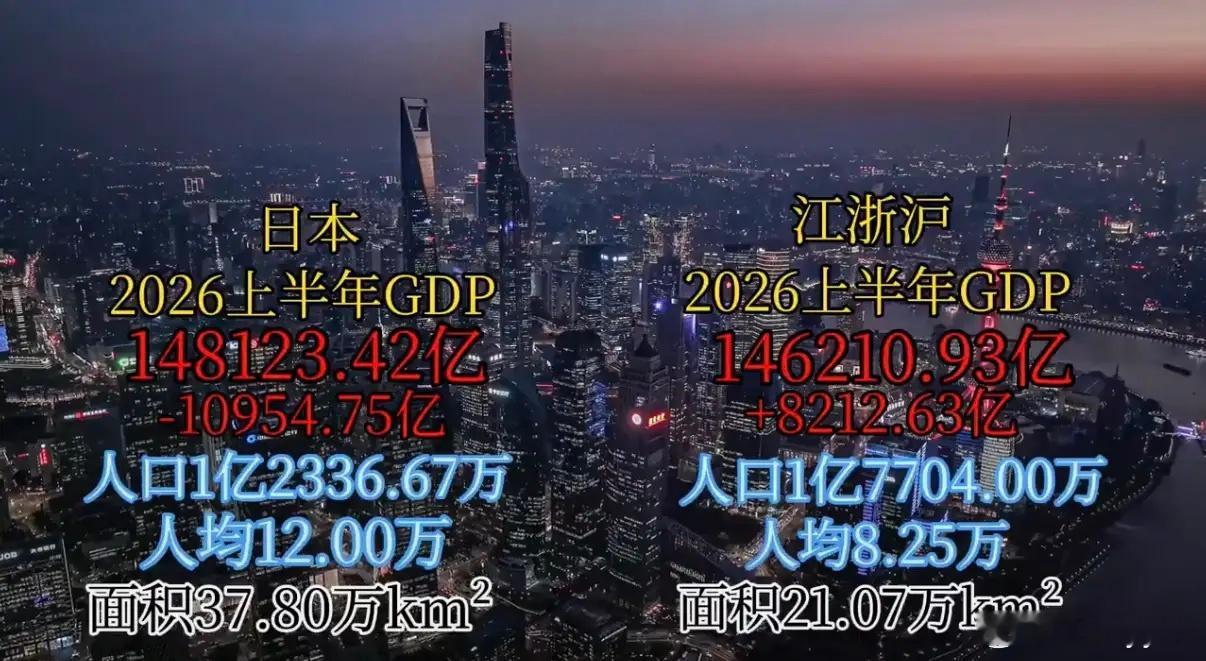
2026 年上半年,江浙沪三地的 GDP 总量已经干到了 14.62 万亿元,而隔壁的日本,上半年 GDP 是 14.81 万亿元,按日元算看着还是增长的,但你也懂的,日元贬得可不是一点半点,真要换算成人民币,增量居然是负的 1 万多亿元。
也就是说,中国仅凭江浙沪这 21 万平方公里的土地,就差那么临门一脚,要把 37.8 万平方公里的整个日本给挤落马下。
留给日本的时间,真的不多了。
日元为什么贬成这样?根子在货币政策被债务绑架了。全球主要经济体加息或者维持高利率的时候,日本央行长期把利率压在零附近。
美日利差越拉越大,国际资本把日元换成美元去赚息差,卖的人多了,日元自然就跌。
日本央行不是不想加息,是不敢加。
日本政府债务已经冲到 GDP 的 204% 以上,截至 2026 年 3 月底,政府债务总额达到 1343.84 万亿日元,连续 10 年创新高。利率每往上抬一个百分点,政府每年要多付十几万亿日元的利息,财政直接就崩了。
所以日本央行只能眼睁睁看着日元贬值,手里没有几张牌能打。
再看江浙沪这边。江苏上半年 70387 亿元,增长 5.2%;浙江 47937 亿元;上海 27886.63 亿元,增长 5.6%。
三个地方加起来 14.62 万亿元,增速全部在 5% 以上。这不是靠印钞堆出来的,是实打实的产业增长。
江苏的制造业、浙江的民营经济和数字经济、上海的金融和高端服务业,三个板块同时在发力。长三角一体化推进这么多年,基础设施互联互通、产业链分工协作,运行效率还在持续提升。
2025 年整个长三角经济总量已经达到 34.66 万亿元,用全国 1/26 的国土面积,产出了近 1/4 的 GDP。
江浙沪只是核心区,后面还有安徽在跟着跑,整个增长梯队还在拉长。
日本那边的情况正好反过来。人口连续十几年负增长,2025 年总人口已经跌到 1.24 亿以下,老龄化率超过 30%。干活的人越来越少,领养老金的人越来越多,消费市场在萎缩,创新活力在下降。
曾经横扫全球的日本电子产业,现在只剩下汽车和高端零部件还在维持优势。
而汽车行业正在经历电动化转型,日本车企在纯电赛道上起步慢、布局犹豫,中国的新能源汽车已经把价格打到了日本车的传统优势区间。
索尼、松下、东芝这些当年如雷贯耳的名字,在全球消费电子市场的份额一年比一年小。
这里得说几句实在话。很多人看到江浙沪 GDP 快追上日本,第一反应是 "人均 GDP 还是日本高"。这个说法放在十年前没问题,放在今天就得打个问号。
日本人均 GDP 高,很大程度上是汇率撑起来的。2012 年的时候,100 日元能换 8 块多人民币,那时候日本人均 GDP 换算过来确实很高。
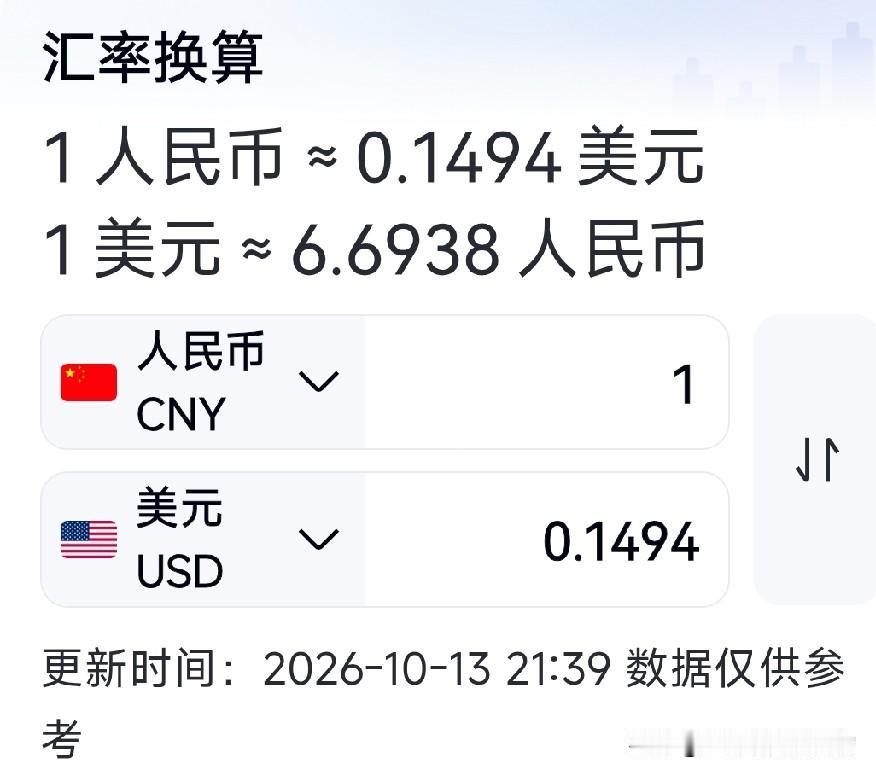
现在 100 日元只能换 4 块出头,人均 GDP 按人民币算已经腰斩了。而且日本的物价水平,尤其是食品、住房、服务类消费,折算成人民币之后并没有比上海、杭州、南京这些城市便宜多少。
东京普通上班族月薪 30 万日元,扣完税和社保到手 24 万左右,换成人民币也就 1 万出头,在东京生活的压力不比在上海小。
还有一个被很多人忽略的点:GDP 是流量,不是存量。
日本过去几十年积累的海外资产、技术专利、品牌价值,这些存量确实还在,不能无视。但流量决定趋势。
江浙沪每年 5% 以上的增长,日本按人民币计价已经是负增长,这个剪刀差只要再维持两到三年,
江浙沪 GDP 超过日本就是确定的事。而且这不是终点,只是一个标志性节点。
江浙沪后面还有粤港澳大湾区、京津冀、成渝双城经济圈,中国是多个增长极同时在发力。日本只有一个东京都市圈在撑,大阪、名古屋这些地方的增长动能已经很弱了。
日元贬值短期看有利于出口,但长期看是在透支国家信用。一个发达国家的货币,十年间对人民币贬值接近 50%,这在战后经济史上是罕见的。
日本老百姓手里的日元资产,国际购买力在持续缩水。日本企业海外并购的成本越来越高,引进外国技术和人才的成本也在上升。
靠贬值维持出口竞争力,本质上是在消耗过去积累的优势,用国民财富的缩水换取企业的账面利润。这种模式能维持多久,日本自己心里应该最清楚。
最后说一句。江浙沪超越日本,不是什么值得膨胀的事,中国的人均水平还差得远,发展不平衡不充分的问题依然存在。
但这个趋势本身说明一个问题:一个国家的经济规模,最终靠的是人口、产业、市场和制度活力,不是靠货币贬值来撑门面。
日本如果继续在债务问题上僵持,在人口萎缩中消耗,在产业转型中犹豫,那么被中国的一个区域经济体超越,只是时间问题。而这个时间,已经到了。