央行四天夜盘“底层切换”,A股估值逻辑正在被悄悄重写
今天9月14号周一,早上6点,A股还没开盘。但有一件事,比今天大盘涨跌重要十倍,很多人完全看错了方向。
9月10日傍晚,央行发布公告:9月14日至17日,连续四个工作日开展隔夜逆回购操作,采用固定利率、数量招标,每日操作量不超过6000亿元。
消息一出,满屏都在喊“央行放水了”。这个判断错得离谱。
隔夜逆回购,资金次日本息自动回笼,一分钱都不会留在市场过夜。它改变不了货币存量,也不以刺激经济为目标。你盯着6000亿这个数字判断“宽松”,等于看了一场球赛只盯着比分牌,完全没看懂场上在踢什么战术。
央行真正在做的事,是利率锚的底层迁移。调控的锚,正从7天期利率切换到隔夜利率。这件事对A股估值体系的影响,远比一次降准降息深远得多。
先把机制讲清楚。这次操作只公布每日6000亿元的上限,不锁定具体投放规模,“根据金融机构实际资金需求灵活把握”。过去央行搞7天期逆回购,直接公布操作量,市场据此揣摩意图。现在央行把量的决定权交还给市场,自己只框定上限。它在说:资金价格对了,量的问题市场自己会解决。
为什么用隔夜工具而不是7天?9月15日是本月主要税种申报截止日,企业集中缴税走款,银行间资金面只紧一天。你用7天期工具去补,多出来的六天资金趴在账上闲置,反而制造新的利率扰动。隔夜逆回购做到缺一天补一天、缺多少补多少,资金次日自动回笼。
9月以来,DR001在1.35%到1.38%区间运行,低于1.4%的政策利率水平,银行间流动性市场整体稳定。央行选择在这个位置出手,目标是对冲税期扰动,跟“放水”没有半点关系。
操作层面的精巧只是表象,制度层面的变化才是重头戏。
今年6月陆家嘴论坛上,央行行长潘功胜宣布两项举措:把临时隔夜正逆回购的操作利率区间从70个基点收窄到50个基点,同时适时增加隔夜逆回购操作品种。前一条在压缩利率走廊宽度,后一条在丰富操作工具箱,两件事指向同一个目标:让DR001成为真正的市场基准利率。
市场回购交易中隔夜占比已经超过90%,隔夜融资才是机构流动性管理的主战场。用一个7天利率去锚定一个以隔夜为主的市场,期限上就存在错配。《2026年第二季度中国货币政策执行报告》以专栏形式明确,短端利率调控目标由DR007逐步转向DR001。
把中国央行的框架跟美联储、欧央行放在一起看,架构路径在趋同,差异也明显。美联储是充裕准备金环境下的地板系统,通过准备金余额利率和隔夜逆回购协议利率构建双层下限,联邦基金目标区间宽度仅25个基点,完整走廊宽度约50个基点。欧央行以隔夜存款便利利率为下限、隔夜边际贷款便利利率为上限,操作目标锁定隔夜利率。两大央行共同特征是“隔夜工具调控隔夜目标”,7天工具仅作补充性信号存在。中国央行把走廊宽度收窄到50个基点,与美联储完整走廊宽度基本一致,但在结构性流动性短缺环境下,仍需主动通过公开市场操作调节供需,利率走廊更多发挥预期管理作用。这是在自身金融体系约束下找适配方案,不是照搬谁。
上面说的这些,还只是货币市场的内部循环。真正能决定你账户盈亏的那根链条,在下面。
7月以来,海南、深圳、上海、武汉等地陆续落地首批以DR为定价基准的贷款。招商银行武汉分行7月21日落地湖北首单,向某民营科技企业发放2000万元1年期流贷,定价为“前3个月DR001均值+87BP”,按当时DR001约1.37%推算,执行利率约2.24%。而同期1年期LPR为3.00%,两者相差约76个基点。工商银行深圳市分行也落地了深圳地区首单,为一家民营战略性新兴产业企业投放5000万元市场化浮动利率贷款。
过去货币市场的利率变化传导到贷款利率,中间要经过LPR报价、银行内部资金转移定价等多个环节,每经过一个环节都会产生时滞和衰减。DR定价贷款把这根链条缩短了,银行发放贷款时直接锚定DR001,货币市场利率一变,企业融资成本就跟着变。央行对隔夜利率的调控,第一次有了直接抵达实体经济的通道。
这对A股意味着什么?
意味着从今往后,央行的政策意图可以通过DR001的波动,以天为单位传导到实体融资成本。融资成本下行,企业盈利预期改善;融资成本稳定,企业现金流可预测性提升。这两件事叠加,就是A股估值模型中贴现率因子的直接改善。过去市场要等LPR报价、等信贷数据发布,中间有半个月到一个月的滞后。现在DR001每个交易日都在释放信号,你盯住这个指标,比盯住任何一位分析师的研报都管用。
还有一个背景必须交代。截至2026年5月末,社融存量458.81万亿元,M2余额353.67万亿元。金融总量已经很大,增速下台阶是自然趋势。2025年社会融资规模增量中,贷款占比降至45%,债券和股票融资占比合计达到47%,首次超过贷款。货币信贷增长已经从供给约束转为需求约束。央行副行长陆磊在9月10日国新办发布会上明确表态“逐步淡化数量型中介目标”,引导短端货币市场利率围绕政策利率更加平稳运行,进一步畅通由央行政策利率向市场基准利率再到各种金融市场利率的传导。价格型调控替代数量型调控,是融资结构变化倒逼出来的制度升级。
回到今天的盘面。
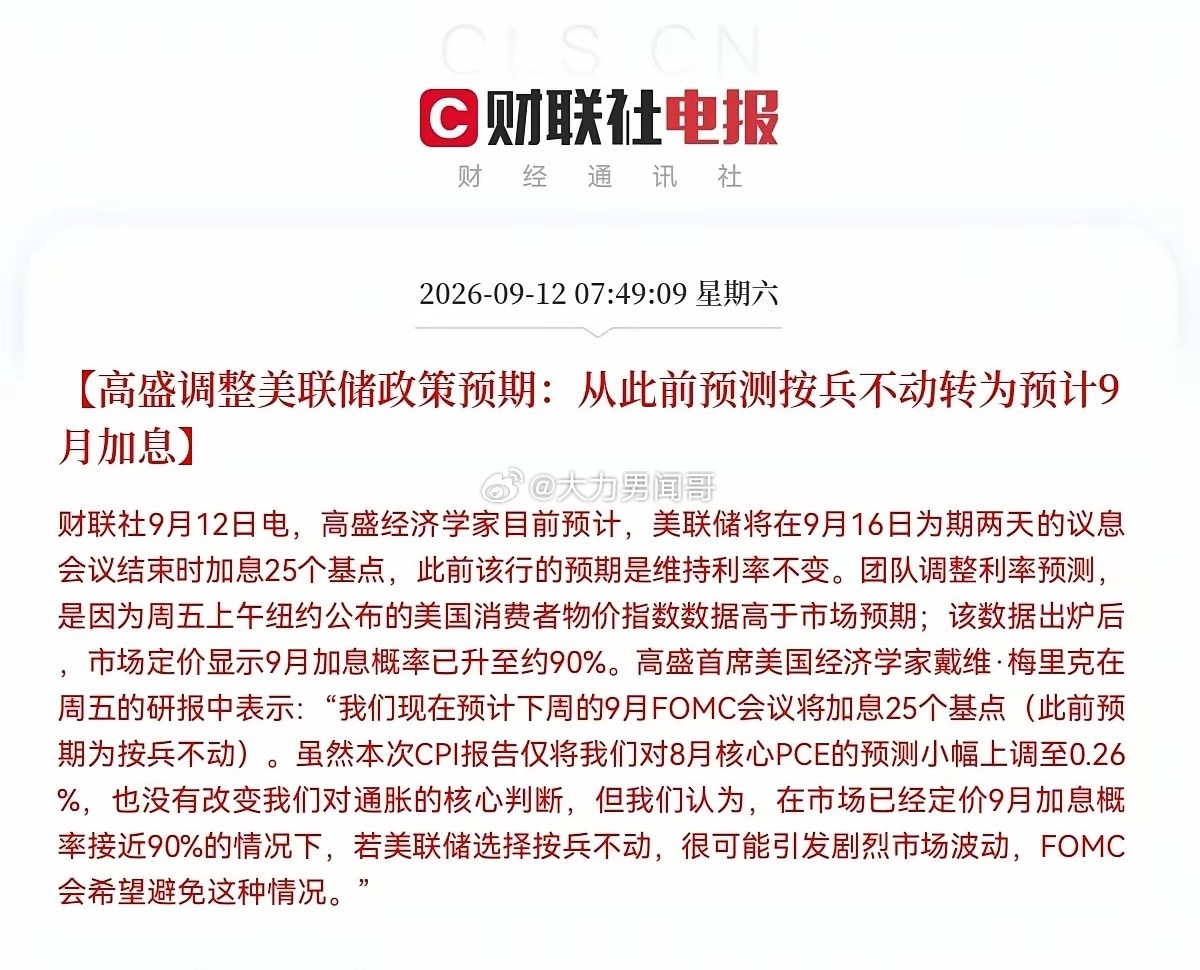
外部因素仍是近期A股风险偏好收缩的主要来源。美联储9月加息预期反复,让市场需要在定价上反映至少一次加息落地。但中信证券的判断值得重视:如果只考虑象征性和预防性的加息,加息风险释放应被视作买点而非卖点,9月美联储加息落地应该是自7月以来的调整临近尾声的信号。中信建投同样认为,结合加息“靴子”即将落地和科技板块相对充分的调整,A股有望迎来变盘时点。
把政策传导的逻辑和今日盘面结合起来看,短期震荡格局不变,但结构性变化正在政策传导链条缩短这个变量上加速酝酿。市场关注的方向中,算力基建受益于政策共振和利率环境改善的双重驱动,首批落地DR贷款的银行在利率市场化改革中抢占先机,民营科技企业作为DR贷款的直接受益主体,融资成本下降对盈利的改善是最直接的。这些是客观存在的市场变化,不是推荐,是事实。
邮储银行研究员娄飞鹏有个判断值得留意:两类基准利率大概率将长期存在,形成“中长期看LPR、短期看DR”的分工格局。以后看央行政策取向,别数它放了多少钱,看DR001在什么位置运行。这个习惯,从今天开始就要养成。
四天的隔夜逆回购,规模上限合计不过2.4万亿元,实际投放量大概率远低于这个数字。盯着数字去判断“放水”还是“收水”,你就错过了真正重要的东西。央行在做的是把利率调控的精度从“天”推进到“夜”,把政策利率的锚从7天利率换到隔夜利率,把货币政策的底层语言从数量切换到价格。利率走廊在收窄,基准利率在切换,贷款定价在试水新基准,这三个变化叠加,指向一个更透明、更可预期、传导更快的利率体系。
A股的估值逻辑,正在被这套新体系悄悄重写。等这套体系成熟之后回头看,2026年9月这四天的隔夜逆回购,或许会被记住为中国货币政策框架转型的关键注脚。
今天开盘,别急着看指数涨跌,先看一眼DR001在什么位置。
上面的文章不可以作为最终决策的依据。