险资买银行、央行放隔夜逆回购,这两件事市场都说成了“利好红利”。但往里看一层,险资买银行不是因为银行股有多好,是因为它的账本逼着它必须买。央行放的这笔钱,也不是冲着股市来的。
截至6月末,保险机构重仓持有银行股约549亿股,比去年底增持了58亿股,增幅11.8%,持股量是2023年以来最高的。上半年上市险企合计增配红利股2885亿元,延续了每半年约3000亿的加仓节奏。
险资为什么这么执着于银行?核心原因在OCI账户的会计处理上。
保险公司把高分红股票放进OCI账户后,股息收入进利润表,股价波动只影响净资产,不影响当期利润。对一个管理着几十万亿资产的行业来说,这个记账方式解决了大问题——不用因为股价短期波动而让利润表大起大落。
但这个机制有个容易被忽略的副作用。
OCI账户规避了利润波动,不代表规避了资本消耗。“偿二代”二期全面落地后,权益资产的风险因子依然不低,配置越多,偿付能力充足率压力越大。险资现在面对的是一个两头堵的局面:不加权益,低利率环境下利差损压力扛不住;加了权益,资本消耗又顶不住。
财政部向五家国有险企注资700亿,这笔钱的核心意义不是让险企马上去买更多股票,而是对冲2026到2027年偿付能力可能下降的压力。
换句话说,险资买银行的钱,有一部分是“借”来的。这个增量资金的持续性,取决于负债端保费收入的增长和资本补充的节奏,不是无限的。险资把高股息资产的入池标准从去年的4.0%降到了3.5%,这个动作本身就说明,便宜的红利资产没那么好找了。
再看央行那边。
9月14日到17日,连续四个工作日开展隔夜逆回购,单日上限6000亿。9月15日是税期截止日,企业集中缴税、债券集中缴款,资金面阶段性收紧,这个操作就是为了把这段短端利率的波动抹平。
隔夜逆回购和降准降息是两回事。资金借一夜,次日本息自动回笼,不改变市场货币存量。它的角色是“削峰填谷”,不是“放水灌溉”。央行副行长陆磊在国新办发布会上说得很清楚,“十五五”时期的方向是引导短端货币市场利率围绕政策利率平稳运行。
所以这笔6000亿隔夜逆回购对红利板块的影响,是通过稳定银行间资金利率,间接降低了银行负债端的短期波动。它不是直接给股市送子弹。
更值得琢磨的是红利资产内部正在发生的分化。
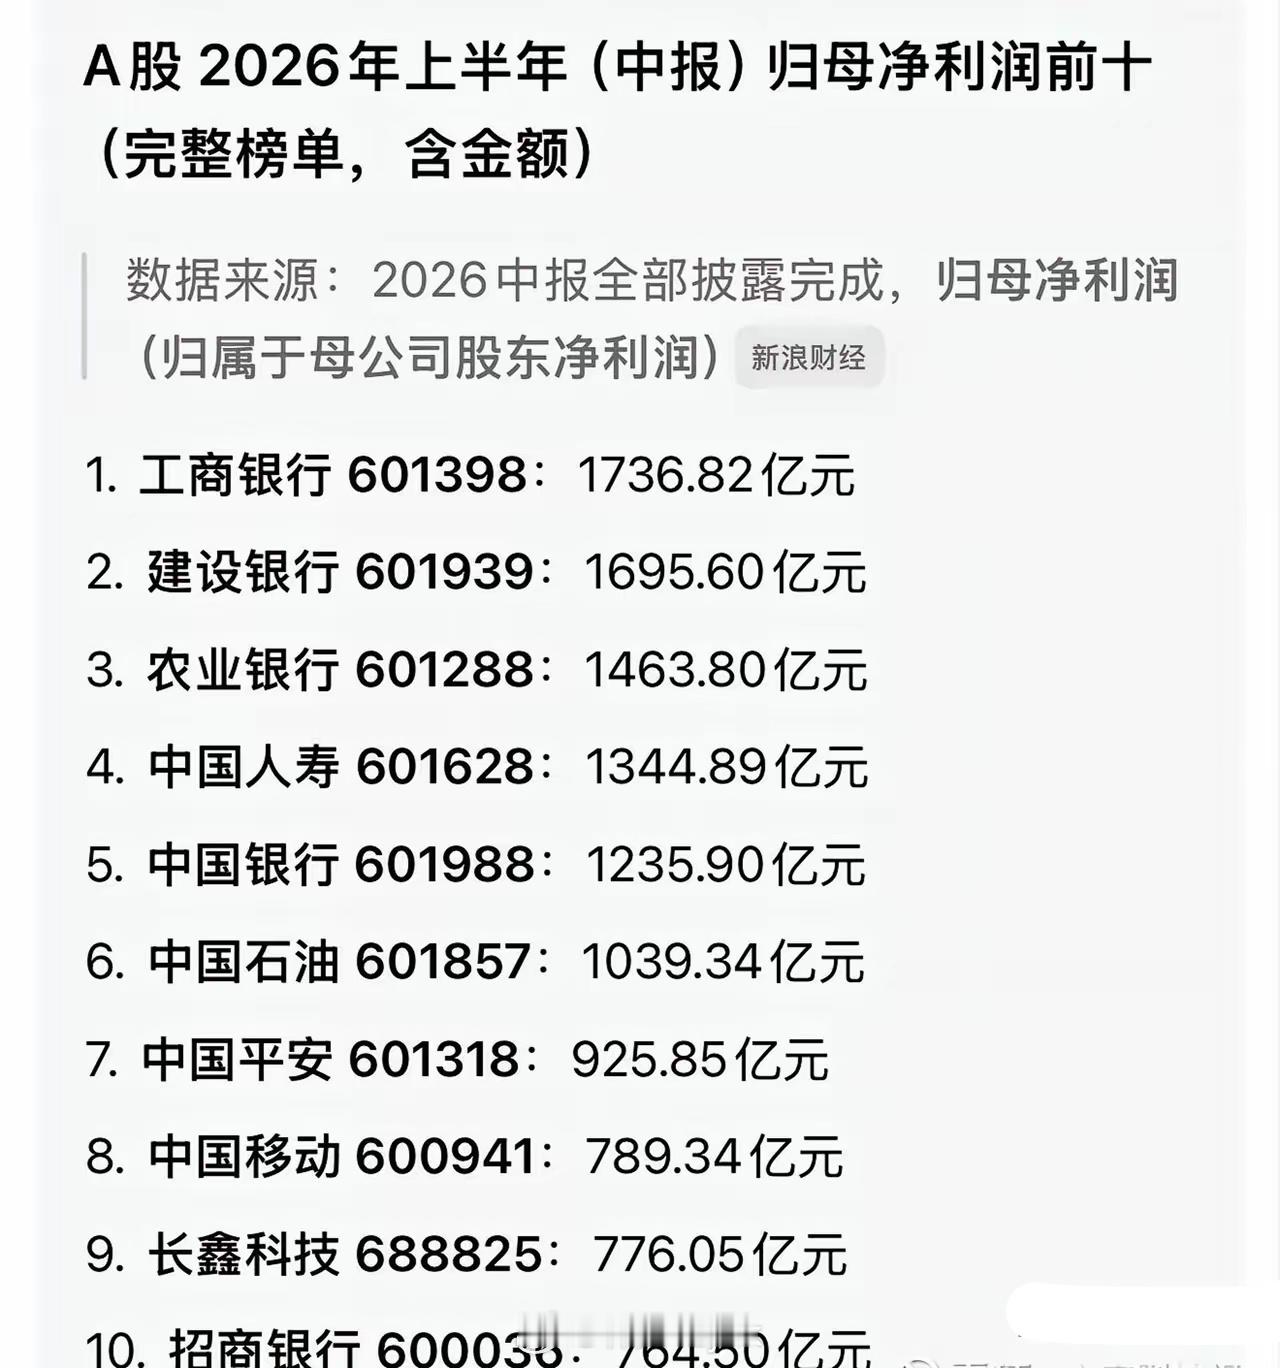
中证银行指数股息率4.43%,银行AH指数5.12%,10年期国债收益率只有1.74%左右,利差在3个百分点以上,处在历史高位。这个利差确实是险资配置银行的核心驱动力。
但长江电力的股息率(TTM)只有3.55%左右,国投电力3.64%,川投能源3.21%。这些水电龙头的股息率比银行低了一截,但险资在一季度显著增配了电力及公用事业板块。
险资在做一个取舍:银行的股息率高,但净息差和信用风险的长期不确定性也在;水电的股息率低一些,但现金流更稳定,来水偏丰加上财务费用下降,分红能力还有提升空间。
这个取舍说明,险资选红利资产的标准正在从“谁股息率高”转向“谁的分红更可持续”。银行的高股息有净息差企稳的基本面支撑,二季度商业银行净息差1.41%,比一季度回升了1个基点,是2022年一季度以来首次环比回升。但息差能不能持续回升,取决于存款利率下调的节奏和信贷需求的变化。
险资的钱确实在流入,央行的流动性也确实在维护。这两件事叠加在一起,给红利资产提供了短期支撑。但支撑的来源有各自的约束条件——险资受偿付能力天花板限制,央行受“不搞大水漫灌”的框架约束。把这两个约束条件看清楚,比单纯跟着“增量资金来了”的叙事走,要踏实一些。