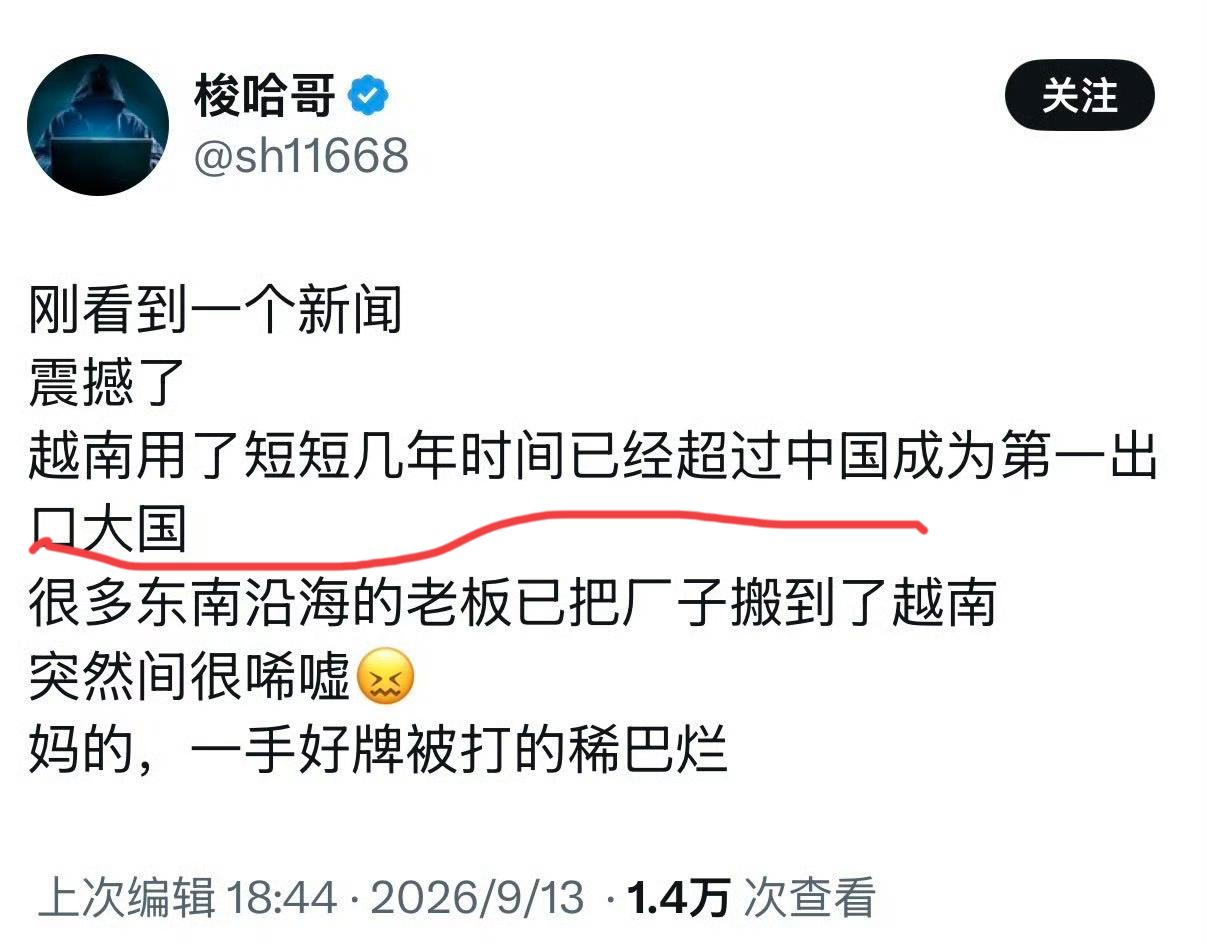
为了不让中国继续吃到供应链红利,韩国不惜砸下千亿资金,把更多产能和投资压到越南身上,本以为这样既能分散对华依赖,又能抢占美国市场,没想到绕了一大圈,真正吃到最大红利的,反而可能是一直推动供应链重组的美国。
(信源:人民网)
韩国把越南当成供应链新支点,究竟是另起炉灶,还是把原来的产业链换了一条路线,4月21日人民网已关注韩国向印度和越南分散布局,9月13日韩国银行的新报告又把这笔账算得更细,答案并不是谁简单取代谁。
报告里最关键的数字必须成组看,韩国对越南出口创造的附加值中,连接美国最终需求的占比从2016年的11.1%升至2022年的18.5%,连接中国需求的占比也从7.3%升至13.9%,越南通道起来后,中国并没有从链条中消失。
另一组数据是,韩国连接美国最终需求的附加值中,经中国传导的份额由10.7%降至6.8%,经东盟5国传导的份额则由4.9%升至8.3%,这说明贸易路线确实在调整,但更像增加中转站,不是把产业基础整块搬走。
韩国在越南下的本钱不小,截至2026年4月,韩国在越有效投资项目约1.04万个,累计注册资本接近989亿美元,仍是越南最大外资来源国,李在明4月访越时,双方又把2030年双边贸易额目标定在1500亿美元。
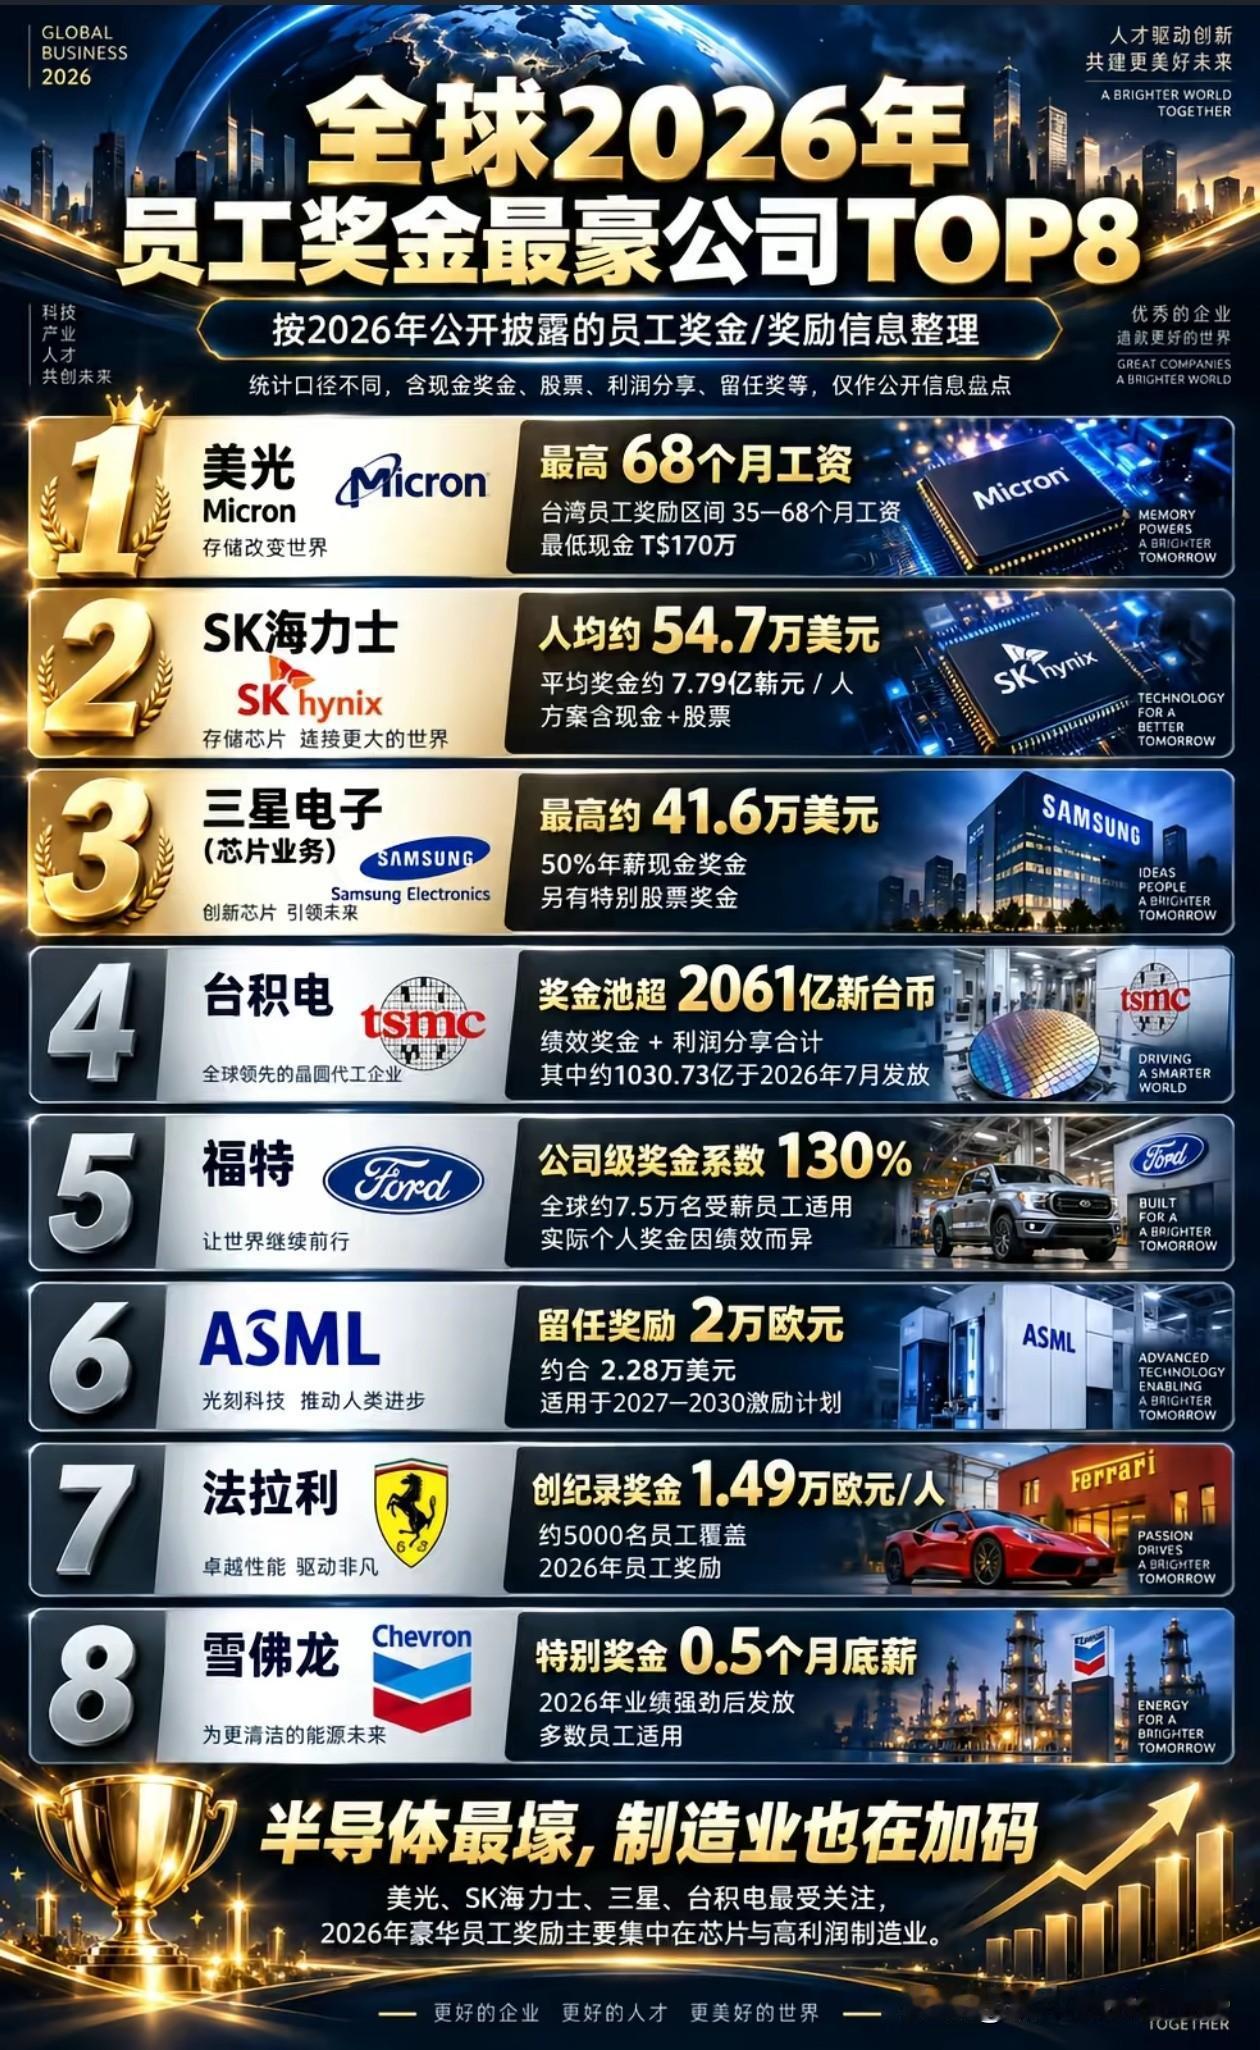
三星是最直观的缩影,其在越累计投资已超过230亿美元,员工约9万人,2026年又推进一座投资约15亿美元的存储芯片测试工厂,计划2027年11月投产,LG和SK也在显示面板、能源与数据中心等领域继续加码。
可钱投得多,不等于供应链已经本土化,2026年上半年越韩贸易额达到581.8亿美元,越南自韩国进口约423亿美元,对韩逆差超过264亿美元,进口大头正是电脑、电子产品和零部件,越南制造依旧离不开外部中间品。
在我看来,越南眼下更像一个连接器,韩国提供芯片和核心部件,中国及亚洲其他经济体提供原料、设备和配套,越南利用劳动力、园区和贸易网络完成组装,再把成品送往美国,这种分工能分散路线,却无法消除外部依赖。
美国对经第三地出口的原产地审查正在收紧,越南也强化了商品原产地、标签和非法转运核查,美国7月24日起又对60个经济体实施10%至12.5%的301条款附加关税,在越组装不等于违规,但企业必须证明有实质加工并做好全程追溯。
再看中韩贸易就更清楚,2025年双边贸易额达到3312.4亿美元,中国仍是韩国最大贸易伙伴、最大出口市场和最大进口来源国,韩国也是中国第二大贸易伙伴,如此庞大的产业联系,不可能因为几座越南工厂就被轻易替代。
真正发生变化的,是中韩经贸从过去较明显的上下游分工,走向合作与竞争同时增加,中国的电子元件、汽车零部件和装备竞争力持续增强,韩国企业面对的不再只是在哪里组装,还要回答技术优势能否守住、成本能否压住。
认知上的温差也值得警惕,皮尤2026年调查显示,韩国18至34岁受访者对华持好感者为21%,并非流传的9%,而且韩国对华观感较前几年已有改善,在我看来,经贸竞争不该被外部叙事放大成对立,越是产业相连,越需要增加真实交流。
所以韩国加码越南可以多一条出口路线,却很难与中国供应链彻底切割,中国拥有完整工业门类、超大市场、密集供应商和高效基础设施,真正稳妥的做法不是押注单一替代,而是多点布局并保留对华合作,生产地图在移动,亚洲制造的底层联系反而更深。
对于这件事你怎么看?欢迎在评论区留言讨论,说出您的想法!