荷兰光刻机巨头ASML曾表示,现在在美国的技术封锁下,中企想获取EUV光刻机几乎不可能了,但是中国一直没有放弃,研发投入每年增速超过20%。
时间来到2026年09月,ASML的EUV光刻机依然是全球半导体产业最受关注的设备之一。对中国企业而言,问题已经不只是价格高不高、产能够不够,而是按照现行出口管制规则,正常商业渠道基本拿不到最先进的EUV设备。
ASML自己的公开资料已经把情况讲得很清楚。公司2025年年报显示,EUV以及部分先进DUV设备受到荷兰出口许可制度约束,美国针对半导体制造设备和相关技术的限制,也会影响ASML向部分中国客户提供产品和服务。
荷兰政府从2023年09月01日起实施先进半导体制造设备出口许可制度,2024年09月07日扩大范围,到了2025年04月01日,又把部分先进测量和检测设备纳入许可管理。
管制的范围也早就不只是EUV。美国商务部工业与安全局在2024年12月02日公布新一轮措施,增加对24类半导体制造设备和3类软件工具的限制,涉及刻蚀、沉积、光刻、离子注入、退火、检测等多个工序。
2025年08月29日,美国又调整在华外资晶圆厂相关许可政策,并明确表示,不准备批准这些工厂通过受控美国技术扩大产能或升级工艺。
所以,今天再谈中国半导体产业追赶,不能只盯着一台光刻机。ASML自己回顾EUV发展时提到,从早期研究到进入大规模芯片制造,前后经历了二十多年技术积累,而且背后依靠的不是一家公司单独完成,而是一整套供应商和研发合作网络。
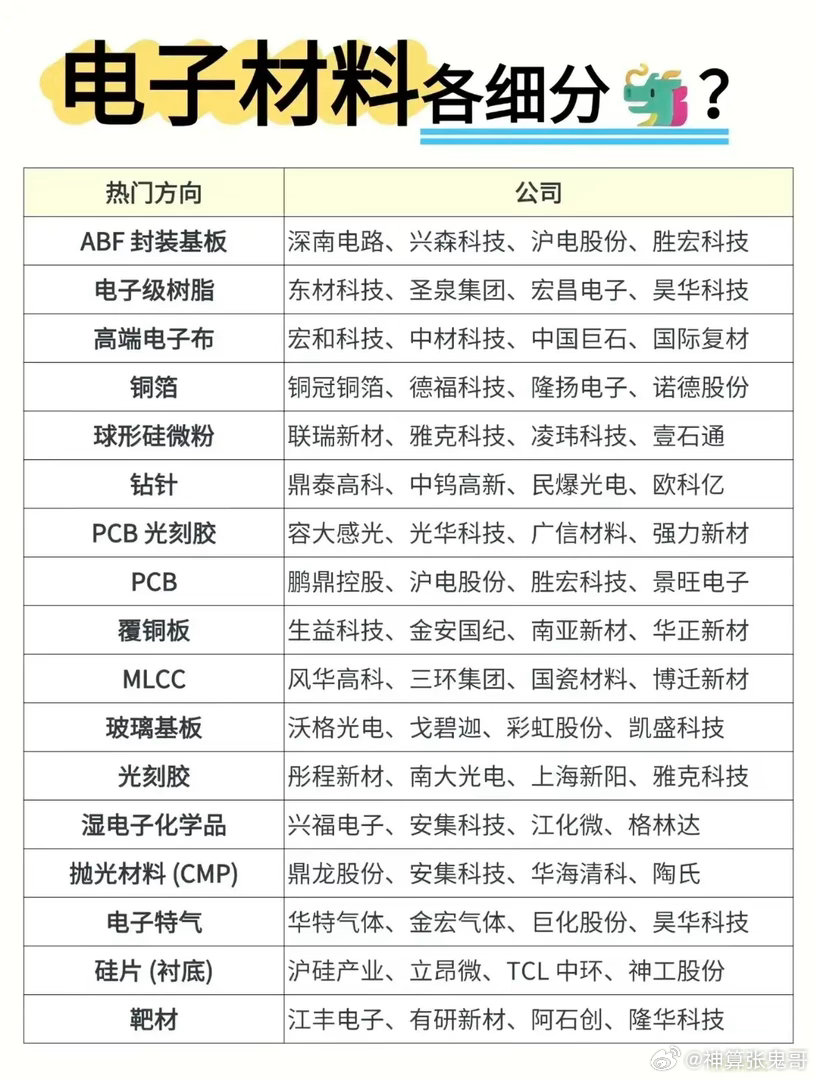
中国真正要补的,也是这样一张很长的产业清单。刻蚀设备要继续往先进工艺推进,薄膜沉积需要提高稳定性,检测设备要跟上精度,光刻胶、掩模、特种材料、精密零部件同样不能掉队。
任何一个关键环节存在明显短板,最后到了生产线上,都可能变成良率、产能或者成本问题。所以国内企业近几年做的事情,看上去没有“突然造出EUV”那么吸引眼球,实际上大量资金都投到了基础设备、工艺平台和零部件验证上。
研发投入增长,就是很直接的一组数据。中微公司2025年年度报告显示,公司当年研发投入达到37.44亿元,同比增长52.65%,研发投入约占营业收入30.23%。
过去开发一款新设备往往需要三到五年,公司披露目前部分新品开发周期已经缩短到两年甚至更短。北方华创同样保持较高研发强度,2025年年报披露,公司持续围绕半导体装备开展技术研发,研发支出覆盖研发人员、材料、测试加工、外部研发以及相关开发项目。
国内头部设备企业把越来越多资金压到研发端,部分企业年度研发投入增速已经明显超过20%。如果把范围扩大到全国,国家统计局公布的数据也能看到投入规模仍在增加。
2025年中国研究与试验发展经费达到39262亿元,比上一年增长8.1%,占国内生产总值的2.80%;从2020年至2025年,研发经费由24393亿元增加到39262亿元,五年年均增长10.0%。
另一件很有意思的事是,出口限制越来越严,并不等于ASML已经不需要中国市场。2026年07月15日,ASML公布第二季度财报,当季总净销售额达到93亿欧元,其中中国占净系统销售额14%,第一季度这一比例还是19%。
ASML管理层同时表示,2026年中国市场预计仍约占公司总净销售额20%。而ASML本身也没有停下。公司在2026年第二季度已经表示,计划在2027年把低数值孔径EUV产能提高约30%,对2028年还在研究进一步扩产,高数值孔径EUV也继续沿技术路线向前推进。
追赶者在加速,行业最前沿同样向前移动,半导体装备竞争从来不会等人。也正因如此,中国半导体产业现在走的并不是单点突击路线,而是把设备、材料、零部件、制造工艺和人才体系一起往前推。
成熟制程仍然有汽车电子、工业控制、新能源、消费电子等庞大需求,可以提供市场和现金流;设备企业则利用真实生产线不断验证新品,再一点点向更复杂的工艺延伸。