较量已到深水。中美之间,已经没有回头路了。美国曾经已经勒住中国经济的咽喉;而中国也正对着美国的高科技命脉。只不过战场不在战壕,而在港口、芯片、能源和货币之间,港口芯片能源货币都在考验双方产业体系的韧性。
中美之间的竞争,正在进入一个更复杂、更深层的阶段。
过去几十年,全球产业链高度融合,中国成为世界制造业的重要基地,美国则长期掌握部分高端技术、金融体系和规则制定优势。但随着科技竞争加剧,双方的较量已经从传统贸易领域,逐渐延伸到芯片、港口、能源和货币体系。
如今的竞争,已经不只是市场份额的争夺,而是产业体系承受力的比拼。
港口连接全球贸易,芯片决定科技高度,能源影响产业安全,货币影响国际结算方式。这些领域彼此交织,共同构成了中美之间的新一轮较量。
美国过去几年持续收紧对先进芯片和半导体技术的出口限制,试图通过控制关键技术流向,降低中国获得部分高端计算资源的速度。
2026年,美国商务部工业与安全局仍对先进计算芯片出口实施严格管理,相关政策涉及高性能集成电路、人工智能计算设备以及相关技术。
人工智能时代,芯片的重要性更加突出。高性能芯片不仅关系到数据处理能力,也影响人工智能模型训练、云计算服务以及智能制造发展。
因此,围绕芯片展开的竞争,已经成为中美科技博弈中最受关注的领域之一。
英伟达H200芯片事件,就是其中一个缩影。
2026年1月13日,美国方面批准在附加条件下向中国市场出口英伟达H200人工智能芯片,包括第三方检测、数量限制以及用途审核等要求。相关政策显示,美国希望在企业商业利益和技术限制之间寻找平衡。
但市场变化往往比政策调整更复杂。中国企业近年来不断增加对国产芯片、国产算力体系的投入,推动半导体产业链自主发展。
从芯片设计,到制造设备,再到软件生态,中国半导体产业正在加快补齐短板。
而芯片只是一个切入口。
如果把视线拉长,会发现港口、能源同样成为竞争的重要环节。
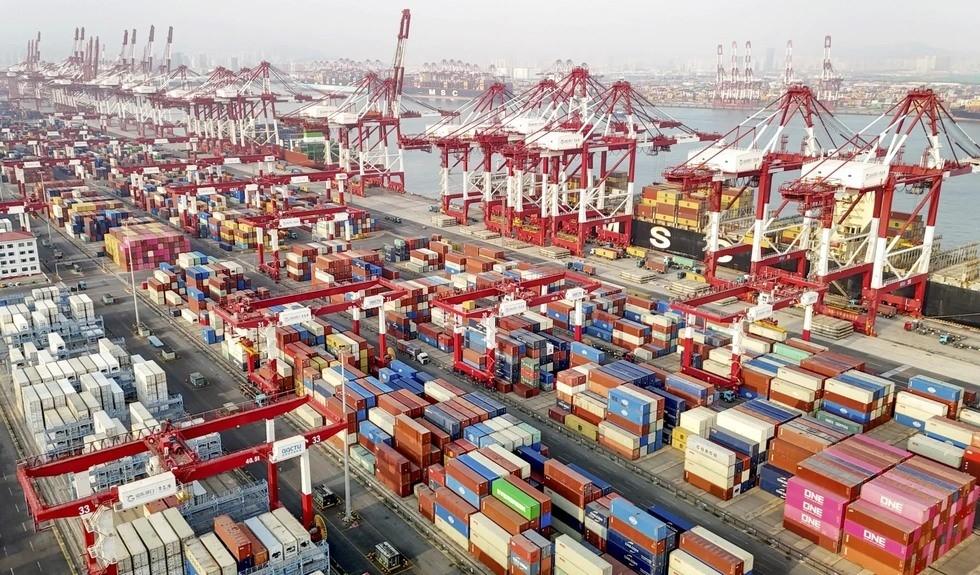
现代经济运行离不开稳定的物流体系。港口不仅是货物装卸场所,更连接着制造业、贸易网络和全球供应链。
近年来,中国持续推动智慧港口建设,提高港口自动化水平和运输效率。
根据交通运输部门公布的数据,中国港口货物吞吐量和集装箱吞吐量长期保持世界前列,多个大型港口已经形成规模化、数字化运营体系。这种优势来自完整制造体系和庞大产业需求的支撑。
一家企业可以更换供应商,一个行业可以调整布局,但一个庞大的制造体系需要长期积累。中国拥有较为完整的工业门类,这使得产业链调整具备更强的承受空间。
能源领域同样如此。
过去,国际能源贸易高度依赖部分传统供应渠道。随着全球经济环境变化,各国都更加重视能源安全。中国一方面加强能源进口多元化布局,另一方面持续发展新能源产业,提高能源体系稳定性。
从传统能源保障,到新能源汽车、光伏、风电和储能产业发展,中国正在形成更加多元的能源结构。
与此同时,美元长期在国际贸易和金融体系中占据重要位置,而随着全球贸易关系调整,人民币跨境结算规模不断扩大。中国推动与更多贸易伙伴开展本币结算合作,提升金融服务能力。
货币竞争并不是短期变化,而是经济规模、贸易联系和金融体系共同作用的结果。
从芯片到港口,从能源到货币,中美之间的较量已经进入深水区。
双方竞争的核心,已经从过去的商品贸易,转向更深层次的科技能力、产业韧性和发展模式竞争。
中美经济仍然存在广泛合作基础,许多全球产业链仍然保持相互关联。
但与此同时,围绕关键技术和战略资源的布局,也正在持续调整。
2026年9月,全球经济仍处于快速变化之中。人工智能、新能源、高端制造等领域的发展,让科技和产业成为国际竞争的重要支点。
而对于全球经济而言,中美关系的走向,也将继续影响未来产业布局和国际贸易格局。