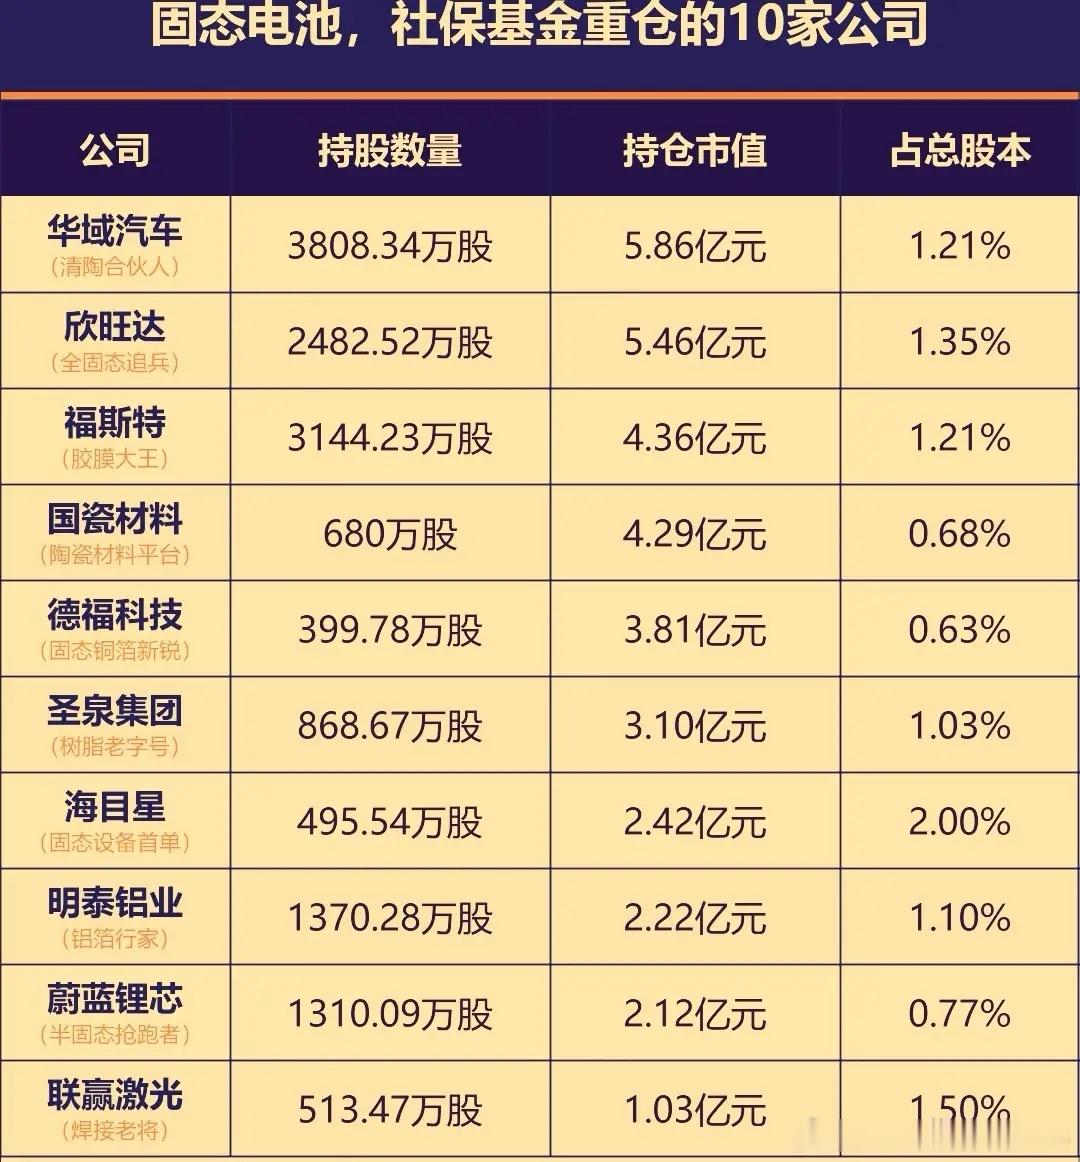
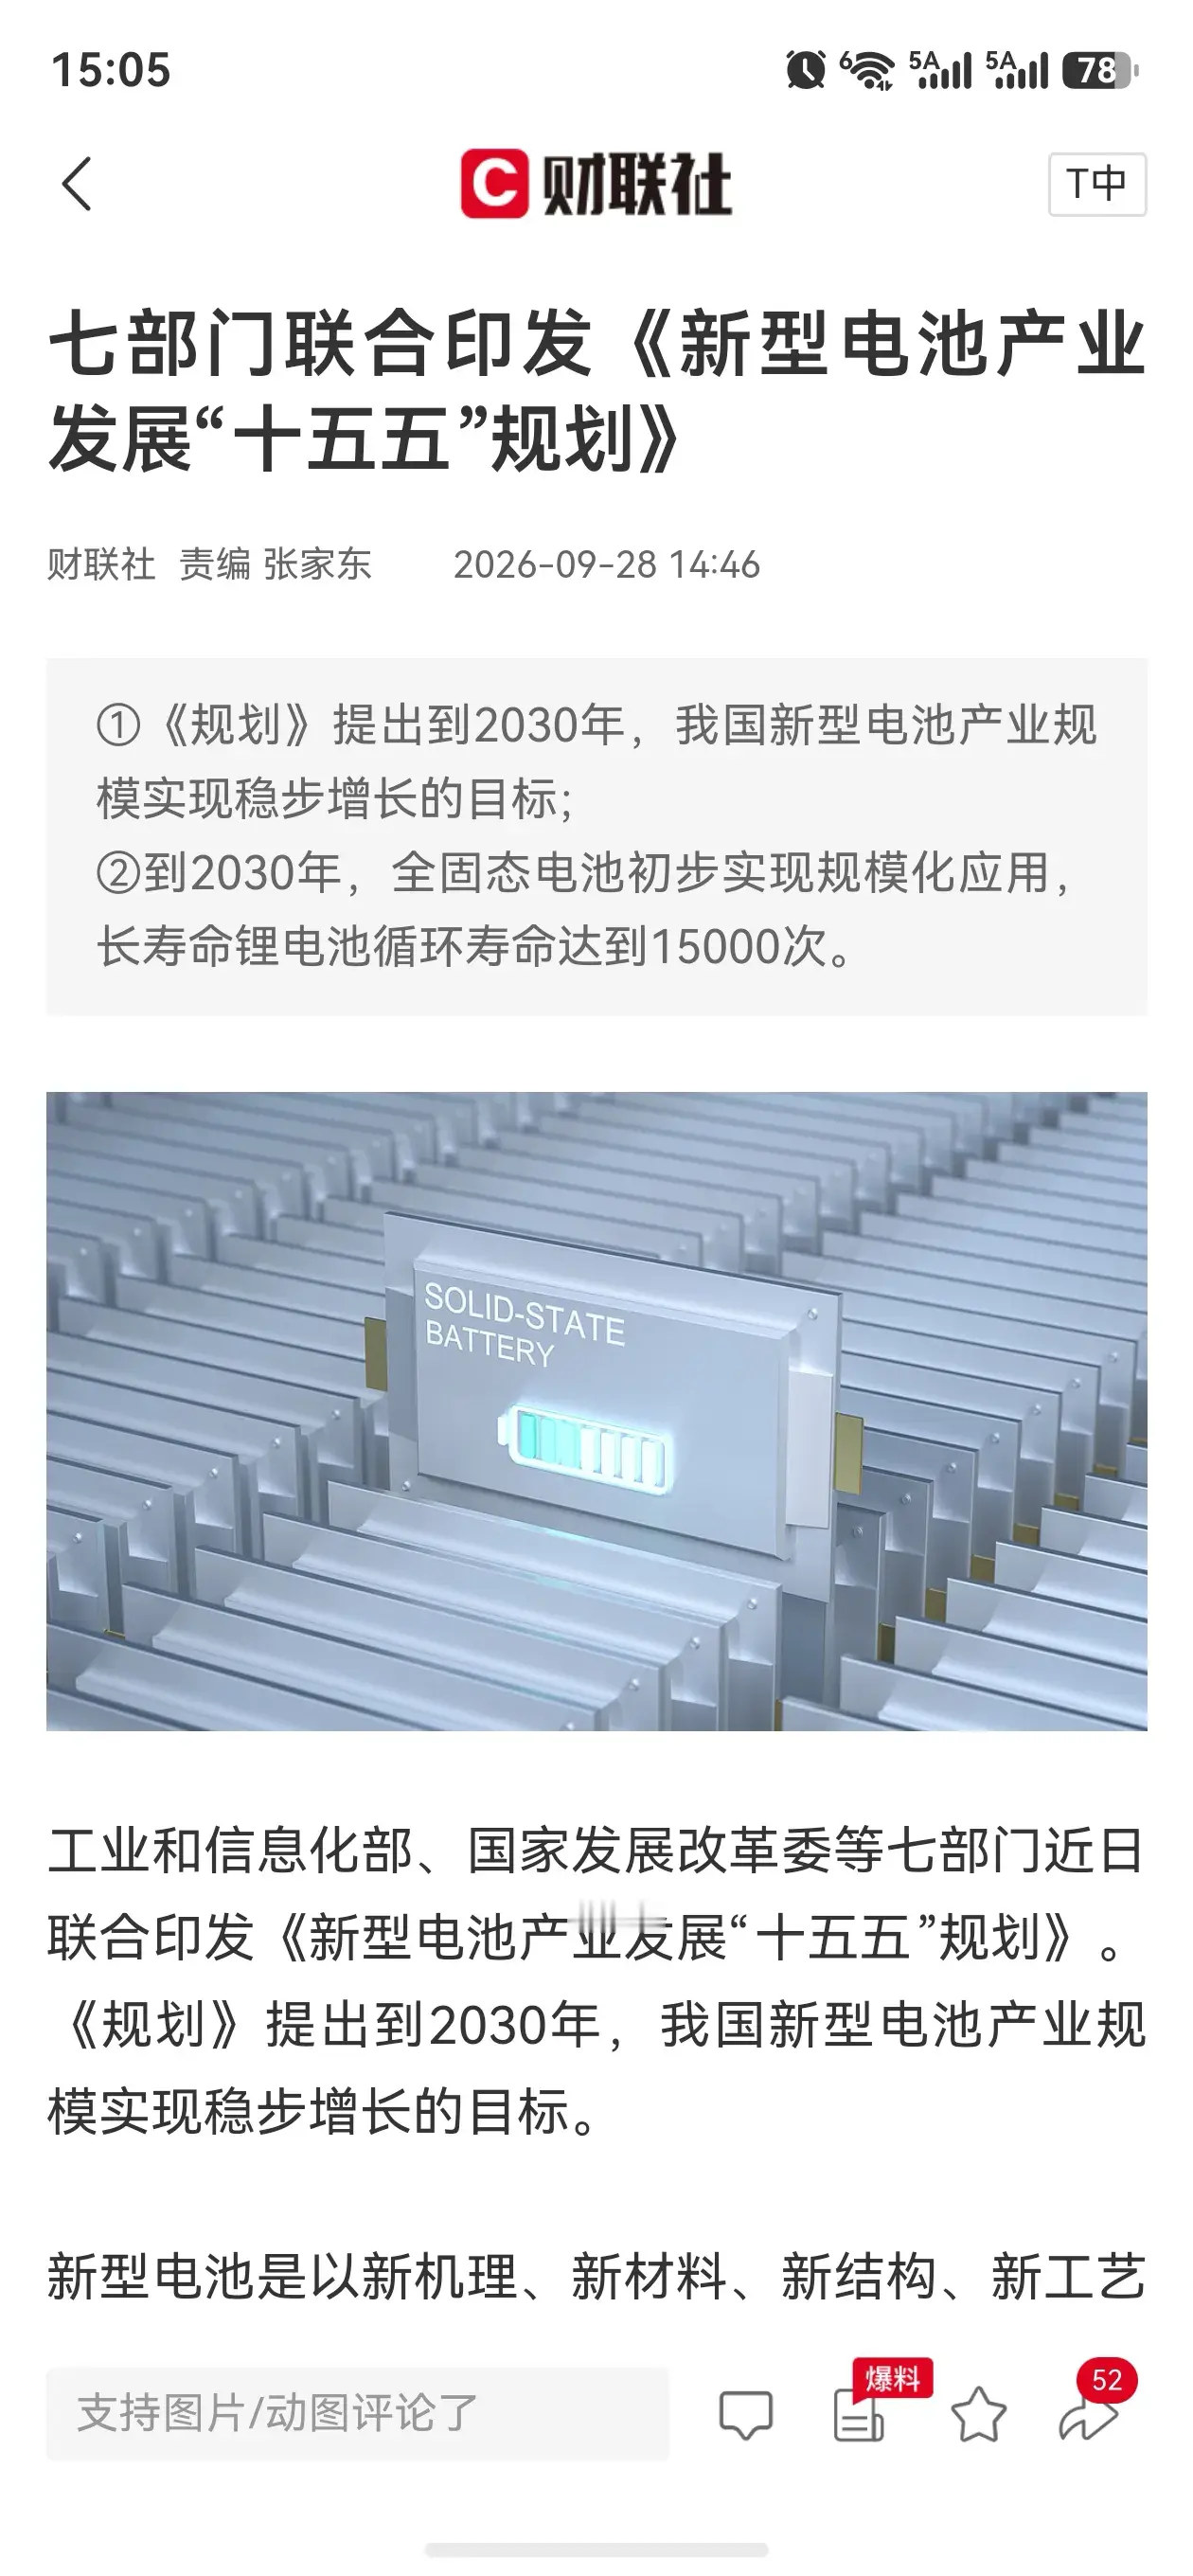
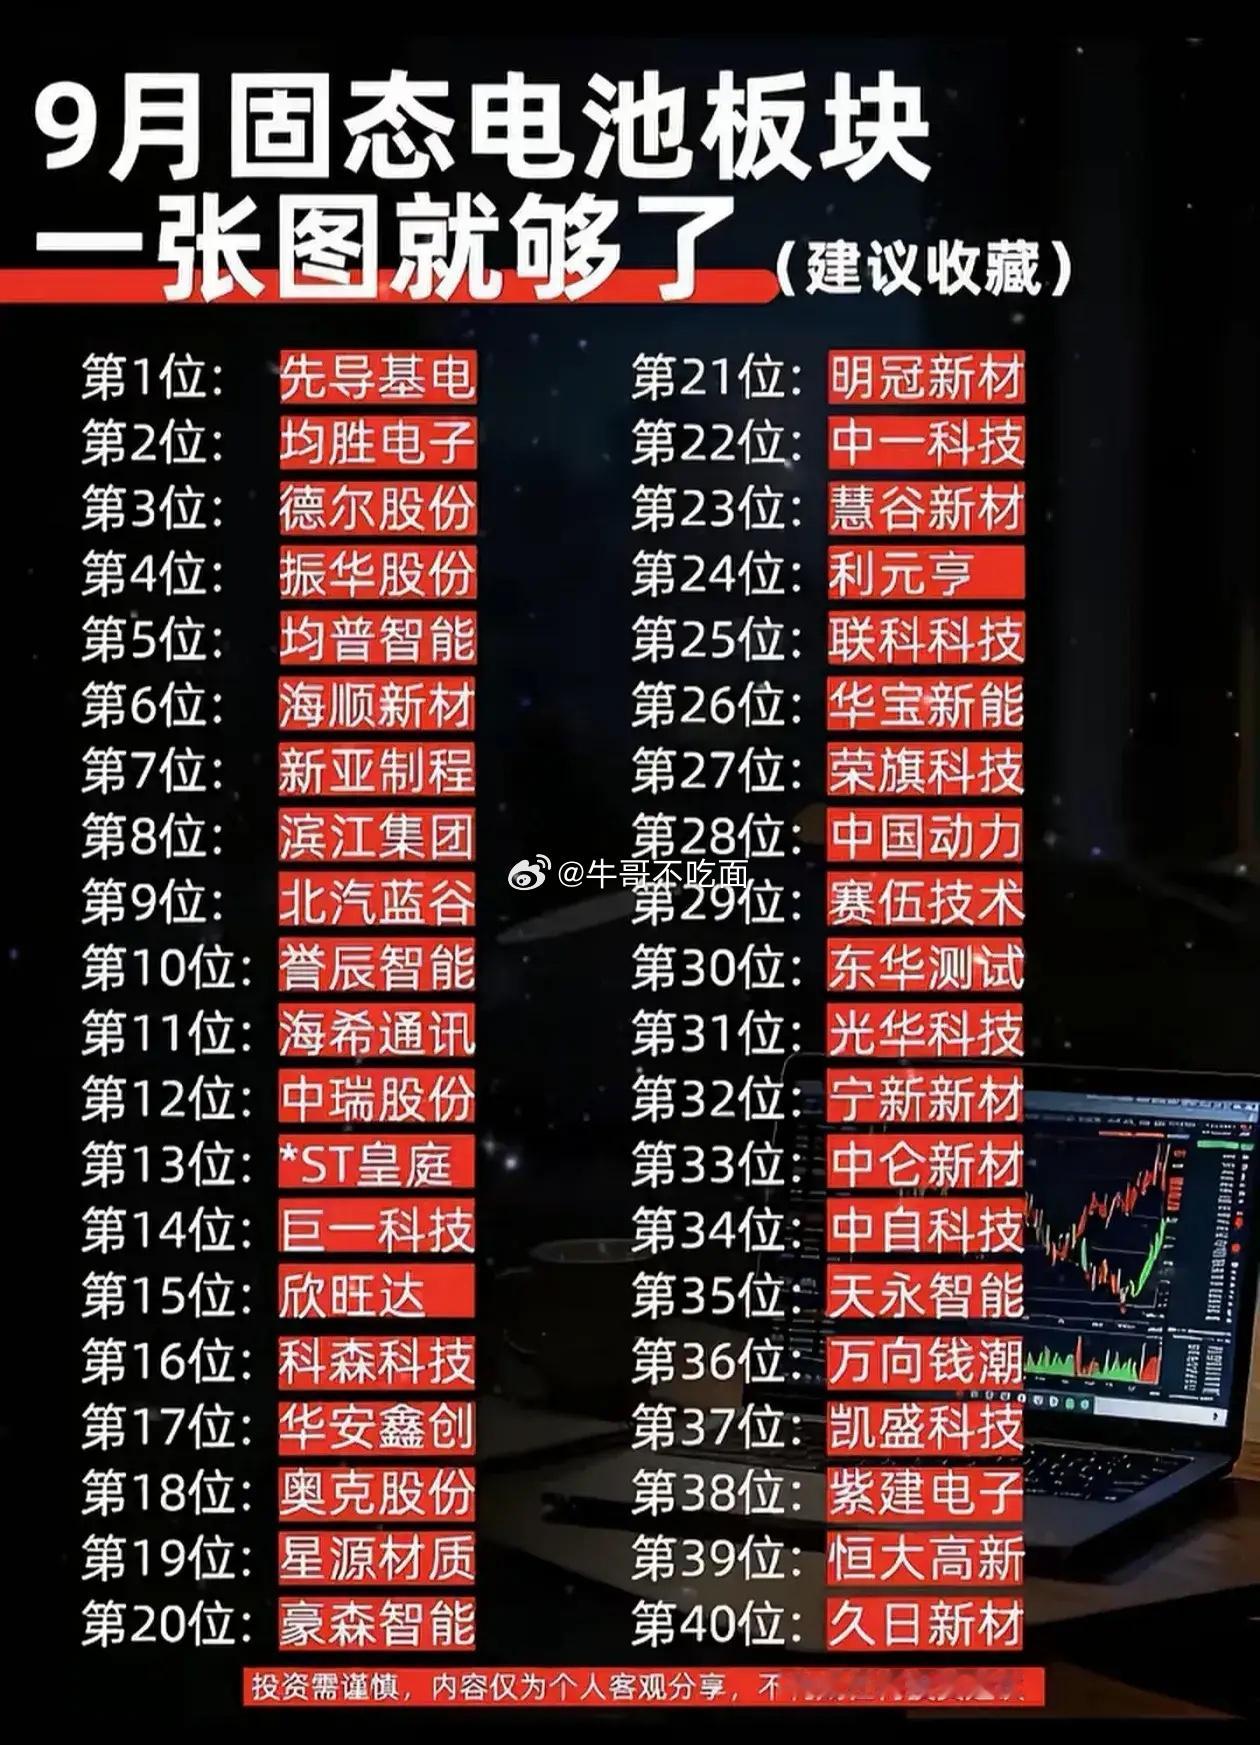
固态电池8强盘点:真正能打的就这几家,其余90%都是蹭概念!
打开任何一个股票软件,搜“固态电池”三个字,蹦出来五六十家公司。但说实话,这里面90%都是假概念——要么是实验室里烧了几克材料就敢叫“突破”,要么是连中试线都没有就敢喊“量产”。
真正有技术、有订单、有产线的,数来数去就这8家。今天挨个给你扒透,谁在裸泳,谁在领跑,一目了然。
科森科技;封装结构件龙头固态电池再牛,也得有壳把它装进去。科森科技干的就是这个活。精密金属结构件加工+高气密封装工艺,深度绑定清陶能源,不仅持有清陶股权,还合资成立了科森清陶。为上汽MG4车型提供结构件和电解质配套,10月份起实现100%配套。这不是概念,是实打实的量产订单。固态电池再先进,没有可靠的封装,照样白搭。
先导智能;固态电池产线设备绝对龙头固态电池想量产,设备必须先行。先导智能已经打通全固态电池量产全工艺流程——干法电极、电解质涂布、固态叠片、等静压,核心环节全覆盖。第三季度以来持续斩获头部客户重复订单,多家客户产线设备并行交付,全固态整线方案已经实现量产级交付。设备商拿到的订单,往往比电池厂的规划更真实。先导智能的订单节奏,就是固态电池产业化的温度计。
德尔股份;氧化物路线固态电池代表德尔股份走的是小而精路线。自研氧化物固态电解质体系,已通过第三方针刺、加热过充电试验,拿到UN38.3认证。和江铃新能源签了战略合作协议,电芯样品完成试生产,中试线预计2026年上半年建成。氧化物路线虽然能量密度上限不如硫化物,但安全性好、成本可控,在特定场景下有独特优势。德尔股份的进度,代表了这个路线的产业化节奏。
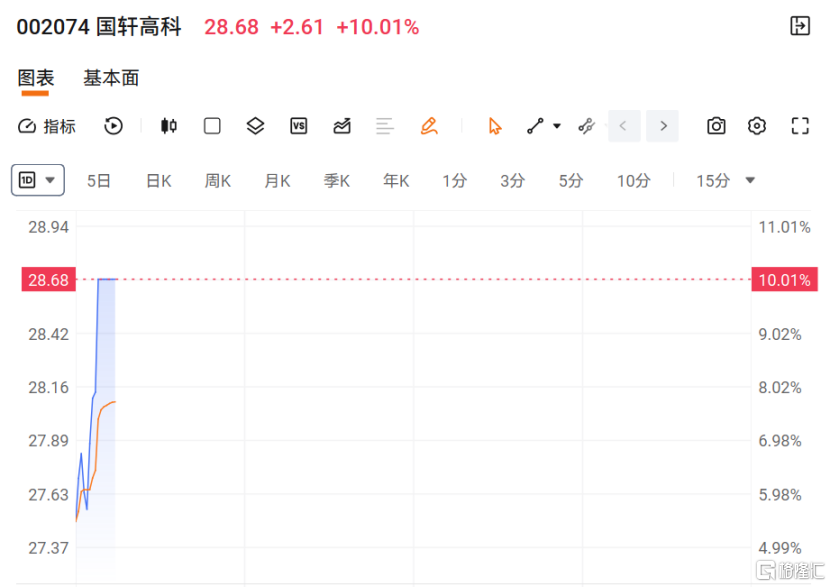
国轩高科;金石全固态电池产业化先锋国轩高科的金石全固态电池,能量密度突破400Wh/kg,通过针刺、高温热箱等极限安全测试,全程不冒烟、不起火。目前2GWh全固态产线正在建设中,目标是把成本打到1元/Wh。这个成本目标如果实现,对整个行业是颠覆性的。400Wh/kg+不起火+1元/Wh,这三个指标同时达成,固态电池的商用逻辑就彻底成立了。
赣锋锂业;半固态电池量产先行者赣锋锂业是半固态电池量产先行者。第一代固液混合电池已实现量产交付,配套东风E70成示范运营,赛力斯SF5车型已量产搭载。第二代400Wh/kg半固态电池,2026年3月起小批量出货。从锂矿到电解质到电芯,全产业链打通。赣锋的优势在于上游资源掌控力。当固态电池真正放量时,谁手里有锂、有电解质产能,谁就有话语权。
天赐材料;固态电解质材料核心厂商天赐材料不直接做电池,但它做的是固态电池最关键、最卡脖子的材料——硫化物固态电解质。目前处于公斤级中试送样和客户验证阶段,百吨级硫化锂及固态电解质中试产线预计三季度建成投产。电解液龙头向下游延伸,这个卡位非常关键。硫化物电解质是全固态电池的主流路线之一,谁掌握了电解质产能,谁就扼住了固态电池的咽喉。
亿纬锂能;全固态电池技术落地企业亿纬锂能的龙泉二号全固态电池已经成功下线。10Ah规格,能量密度300Wh/kg,体积能量密度700Wh/L。主要面向人形机器人、低空飞行器、AI等高端装备领域。成都固态基地二期100MWh产能预计年底交付。亿纬的策略很聪明——不跟宁德时代在车用市场硬碰硬,先切入人形机器人、低空经济这些对价格不敏感、对性能要求极高的细分市场。这个打法,很可能率先跑通固态电池的商业闭环。
宁德时代;全球动力电池龙头全球动力电池龙头这个位置,没人能撼动。宁德时代的硫化物全固态电池能量密度突破500Wh/kg,全固态专利数量全球第一,已建成1GWh全固态中试线。规划很明确:2027年全固态小批量试产,2030年全面量产。在电解质、负极、电芯封装多环节专利储备充足,底层技术领跑。宁德时代不做第一个吃螃蟹的人,但它一旦出手,就是奔着通吃去的。2027年小批量、2030年全面量产,这个时间表如果兑现,整个行业格局将彻底重塑。
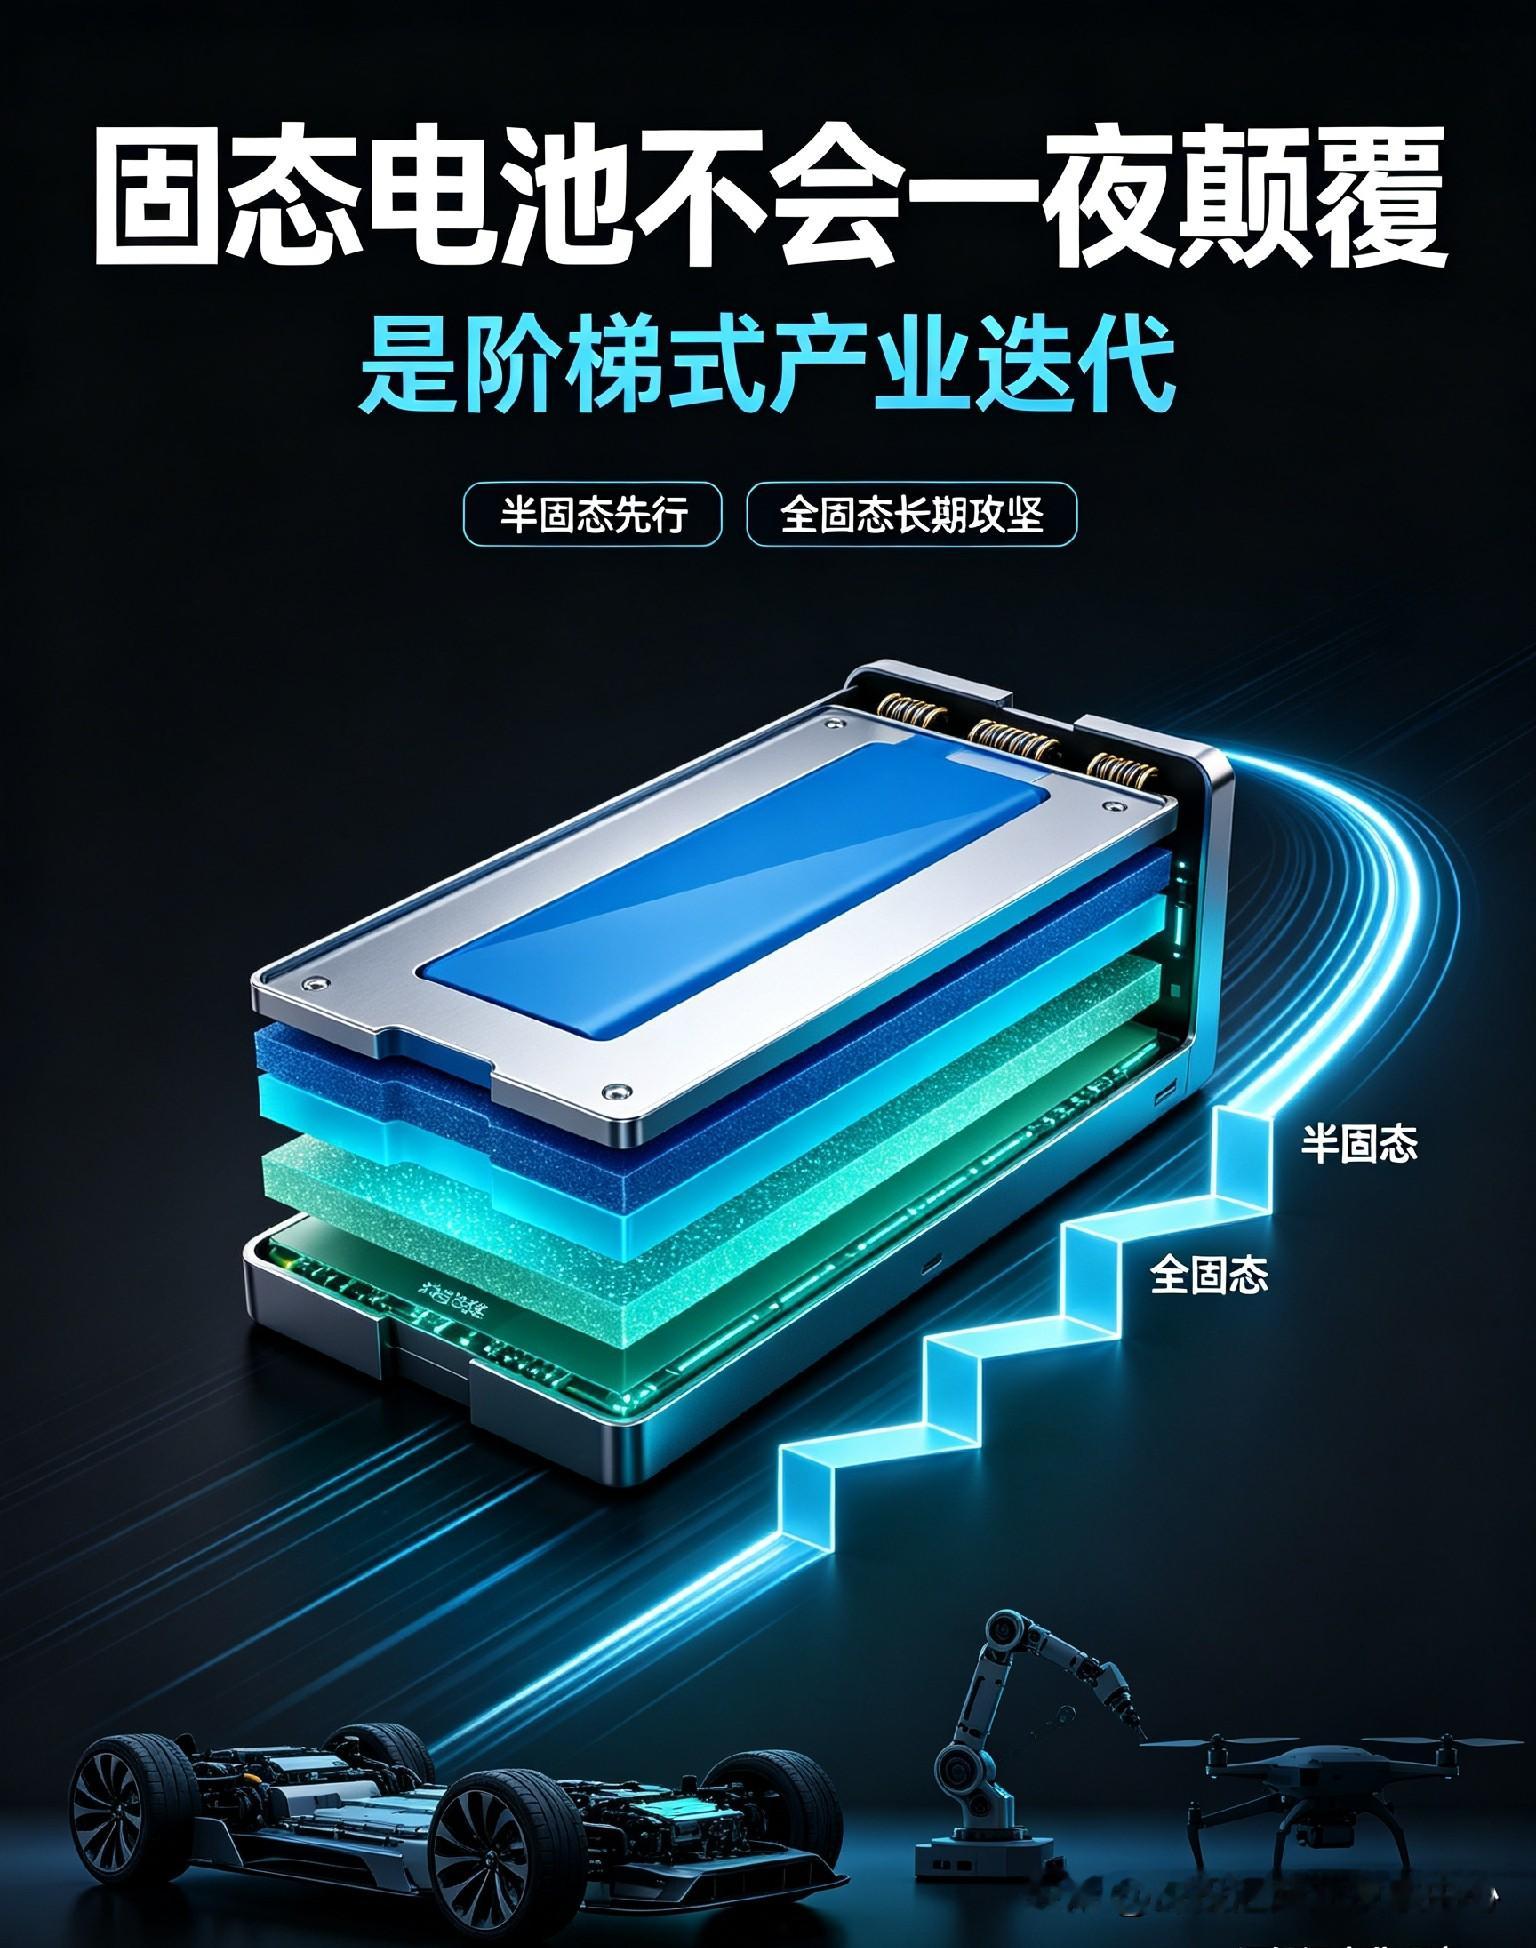
总结固态电池的产业化,不是一蹴而就的。从设备(先导智能)到材料(天赐材料)到封装(科森科技),再到电池厂(宁德时代、亿纬锂能、国轩高科、赣锋锂业、德尔股份),整个产业链正在逐步打通。
真正能打的,就这8家。其他的,要么还在实验室里烧材料,要么连中试线都没有就敢开发布会。固态电池是未来,但未来只属于那些真正在做事的企业。固态电池 新能源 宁德时代 亿纬锂能 国轩高科
个人观点 不构成投资建议点赞+关注 股市有风险 投资需谨慎