经济学家道出大实话!
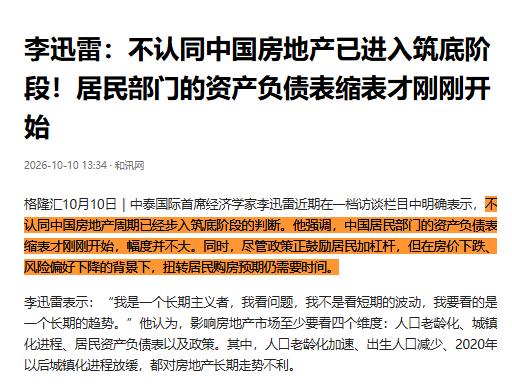
10月10日,中泰国际首席经济学家李迅雷不认可中国房地产已经触底:恰恰相反,居民部门资产负债表缩表才刚刚开始。
这比“还没到底”更值得警惕——缩表是结构性问题:居民在主动降低负债、收缩消费和投资,而这一过程可能持续很长时间。他点破了政策逻辑的错位:降利率、降首付是在鼓励居民加杠杆,但居民可能不为所动。收入预期不稳,房价持续下跌,风险偏好下降,即便成本再低,扭转购房预期仍需要时间。
一句话总结就是:李迅雷一盆冷水泼醒楼市,居民缩表才走了五年,后面还有多远路走。
2026年10月,和讯旗下访谈栏目《不会就问TALK》播出了一段视频,受访者是中泰国际首席经济学家李迅雷。这人说话向来不绕弯子,这次更是直接给当下流行的“楼市筑底论”泼了一盆冷水,甚至可以说是冰水。
李迅雷在访谈中直言,他不认同中国房地产周期已经步入筑底阶段的判断。在他看来,中国居民部门的资产负债表缩表才刚刚开始,幅度并不大。
这话怎么理解?打个比方,一个家庭欠了债,之前一直在拼命还钱、压缩开支,现在这个过程才刚刚开始,远没到松口气的时候。
很多人可能要问了,最近降首付、降利率、松限购的政策一个接一个,朋友圈里中介都在喊“最佳上车时机”,怎么偏偏在这个时候有人出来泼冷水?答案其实不复杂,李迅雷看到的是趋势,不是短期波动。
他自己说得明白:“我是一个长期主义者,看问题不看短期波动,要看长期趋势。”他判断房地产市场至少要看四个维度:人口老龄化、城镇化进程、居民资产负债表以及政策。其中人口老龄化加速、出生人口减少、2020年以后城镇化进程放缓,都对房地产长期走势不利。
对这件事,聊几点。
第一点,时间的差距最说明问题。李迅雷拿美国2008年金融危机后的居民缩表作对比,美国居民部门的资产负债表调整经历了十七八年。
中国呢?“我们这个缩表如果从2021年开始算起的话,那现在才五年时间。”五年的缩表对比十七八年的调整,时间上的差距摆在那里,急不得。
第二点,政策出台和效果显现之间隔着一条河。2016年明确提出“房住不炒”,但房价直到2021年前后才开始下跌,中间间隔了差不多五年。
反过来看,现在支持房地产的政策陆续在推出,也不是一推出就立竿见影。政策的传导需要时间,这个道理放在哪个方向都一样。
第三点,居民的行为逻辑已经变了。过去房价涨的时候,大家的风险偏好是提高的,愿意加杠杆。现在房价下跌,思维完全不一样了。
李迅雷指出,过去居民愿意加杠杆时政策在限制,如今政策转向鼓励加杠杆,居民却可能不为所动。你把门槛降低了,利率打折了,可大家还是不愿意出手,这才是眼下最棘手的地方。
第四点,数据印证了“借得少、还得快”的现实。2026年上半年,19家大中型上市银行中有15家个人住房贷款余额比上年底减少,六大行境内个人房贷余额减少了超过5000亿元。
4月份,住户中长期贷款甚至出现了净偿还3408亿元,也就是说当月大家还的房贷比新借的还多。居民不是在加杠杆买房,是在主动去杠杆还贷。
第五点,居民的负债压力并没有消失。国家金融与发展实验室的数据显示,我国家庭总负债高达84.01万亿元,居民杠杆率维持在59%左右,紧贴60%的国际债务风险警戒线。
住房在中国居民家庭财富中的占比超过60%,负债中70%以上为住房按揭贷款。房价每跌一点,家庭的账面财富就缩水一块,这种情况下谁还敢轻易背新债?
第六点,法拍房数量增加反映出部分家庭的现实困难。2026年上半年,全国法拍房挂牌量达到46.3万套,同比增长超过20%,成交均价只有8165元每平方米。
这些数字背后是一个个具体的家庭,他们不是因为不想还月供,是因为收入撑不住了。收入的稳定和就业的保障,才是居民敢不敢花钱、敢不敢负债的根本。
把这几点串起来看,逻辑很清晰:房地产的问题不只是房子本身的问题,它是整个社会经济的一个缩影。民众只有在对自己收入和就业前景乐观的情况下,才会考虑加杠杆买房。光靠降低利率和首付比例,撬不动一颗已经缩回去的心。
李迅雷这番话不好听,但说实话的经济学家往往就是这样。他说自己看的是历史长河里的趋势,而不是那些浪涛般的短期波动。
房地产的调整是一个漫长的过程,指望一两个政策就让市场翻转,不现实。