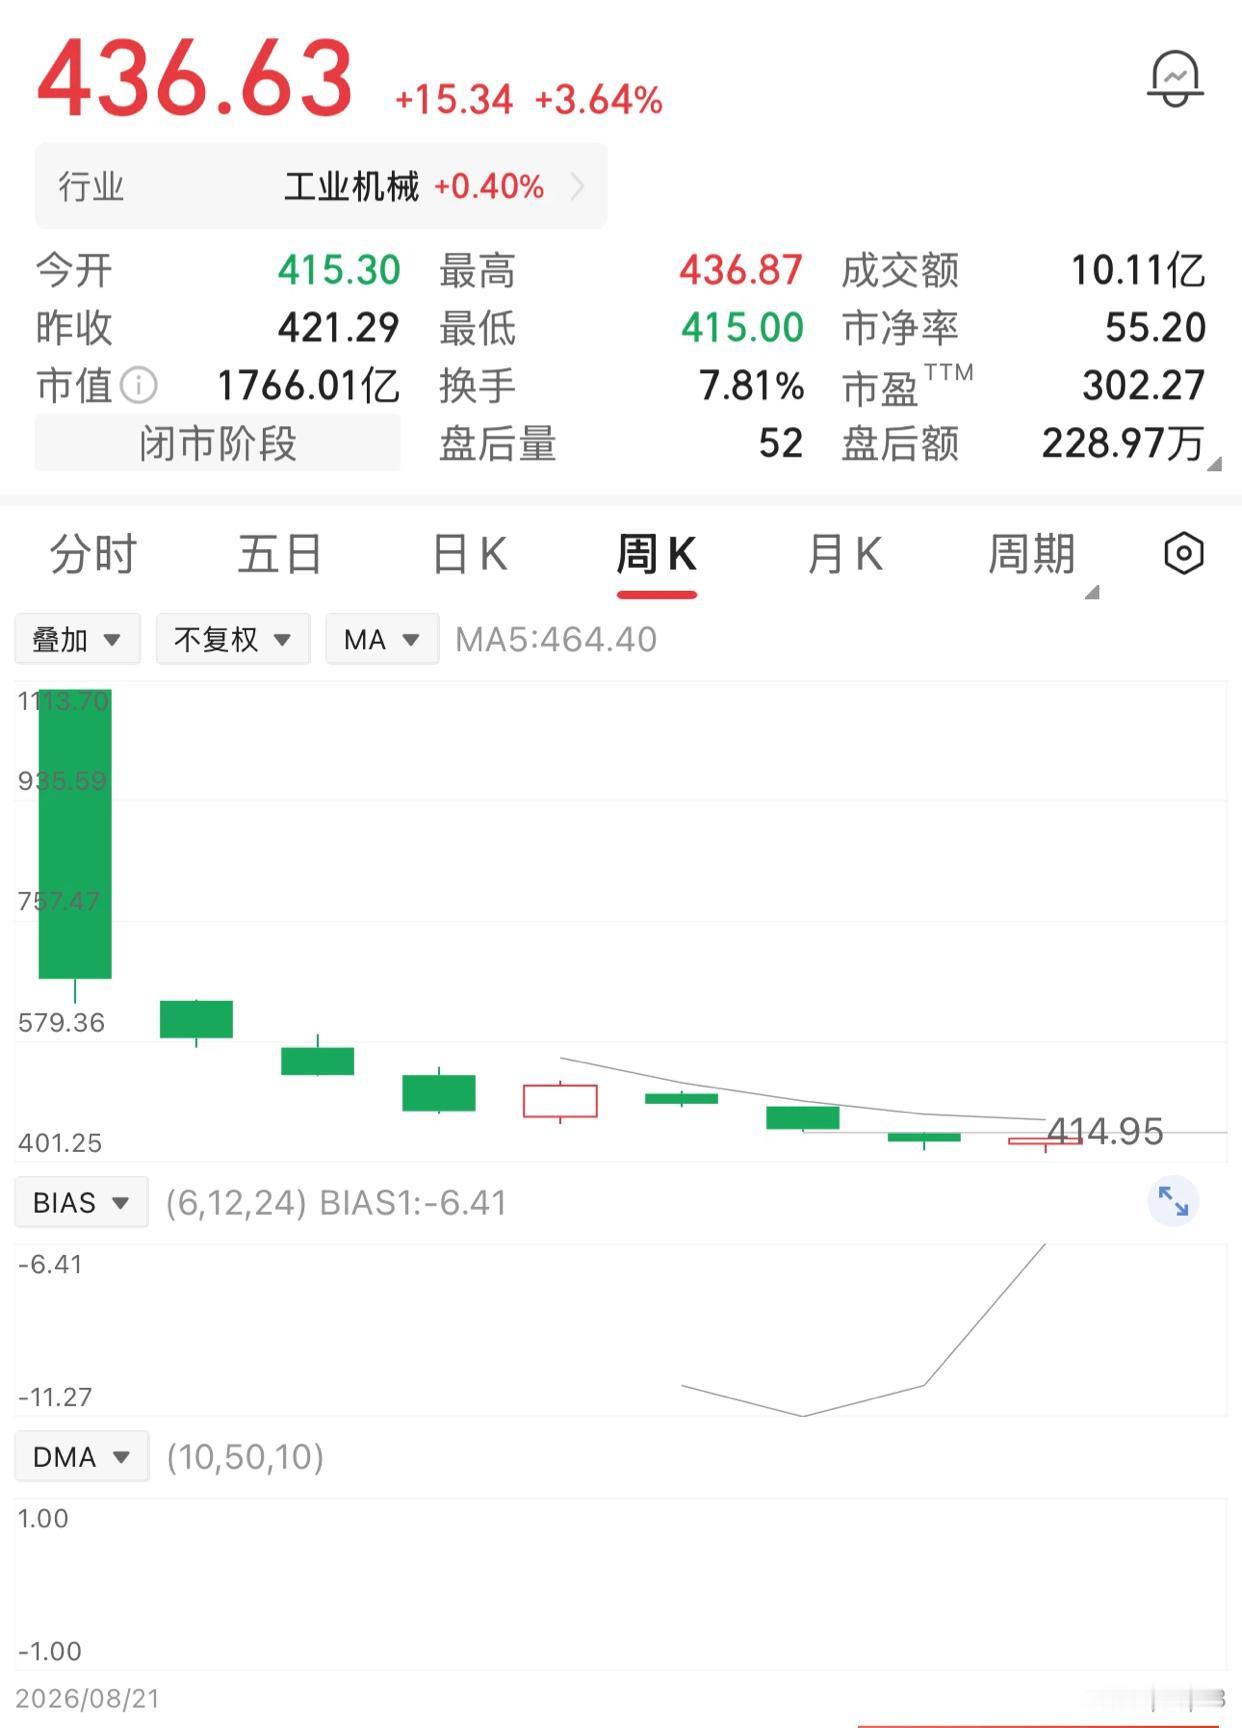
一个广东的股民持有4000股中兴通讯,去年股价冲到50多元时,他最多赚了5.7万,于是他减了一半的仓位,后来当股价从高位跌到42元时,他补了500股,股价跌到34元时他又补了1000股,股价再次跌到31元时,他再次补了1000股,股价跌破了30元之后,他又分别在29.23元补了500股,28.5元补了600股,目前共计5600股
我认为,这事真正值得讨论的不是中兴通讯股价持续下跌,而是一个人在赚钱和回撤时,竟然用了两套不同的标准管理仓位。
把这串交易从头捋一遍,变化就很清楚了:4000股卖掉一半,还剩2000股;后来五次买入,一共增加3600股,最后变成5600股。原本减掉的2000股全部买了回来,还额外增加了1600股。
也就是说,持股数量比最初多了四成,比减仓后增加了180%。这已经超出了把卖掉的股票接回来的范围。
当然,股份变多,不等于它占家庭资产的比例一定变大,还要看账户里有多少钱。但有一点很明确:同样每股下跌1元,2000股对应少2000元,5600股对应少5600元。持股数量增加,承受价格波动的金额也跟着增加。
再算算补仓的钱。42元买500股,花了21000元;34元买1000股,花了34000元;31元买1000股,花了31000元;最后两笔分别花了14615元和17100元。合计117715元,不算交易费用。
五次看起来都是分批买,放在一起却是接近12万元。补仓最容易让人忽略的,正是这种累积:每次只看今天又买了多少,却很少回头看,自己已经为同一只股票投入了多少。
新增3600股的平均买入价,约为32.70元。假设统一用最后一笔28.5元估算,这部分股票价值102600元,比买入金额少15115元。
很多人觉得,越买越便宜,离回本就越近。平均成本的确可能下降,可追加进去的钱也在承担风险。成本数字更好看,和账户里的损失减少,并不是一回事。
为什么赚钱时肯减仓,回撤时反而不断加仓?这种操作容易落入一种常见的心理误区:盈利时怕利润跑掉,急着收回来;亏损或利润缩水时,又舍不得接受结果,愿意拿更多钱等待翻身。
行为金融学把过早卖掉盈利资产、长期抱着亏损资产的倾向,叫作“处置效应”。加仓还多了一层风险:等待的筹码越来越大。人可能以为自己是在坚持判断,实际决策却越来越围着“把原来的钱赚回来”转。
但上涨减仓、下跌买入,本身不能简单判定为错误。如果事先就有计划,认为高位价格超过合理价值,低位价格出现吸引力,并且始终守住投入上限,操作可以自洽。
关键在于,买入依据有没有随着新信息重新检查。42元买,是因为订单和利润前景支持这个价格,还是因为它曾经到过50多元?34元再买,是价值判断更扎实了,还是单纯觉得比42元便宜?
“以前卖得贵”只能说明过去的成交情况,不能保证现在便宜。股票背后是企业,企业的收入、利润、竞争环境会变化,市场愿意给它的价格也会变化。
拿中兴通讯来说,2025年营业收入约1339亿元,同比增长10.38%;归母净利润约56.18亿元,同比下降33.32%。生意规模扩大,最终归属于上市公司股东的利润却减少了。
与此同时,2025年算力业务营收同比增长约150%,占整体营收的24.6%。新业务有增长空间,利润又面临压力,这两件事可以同时发生。只盯着其中一面,都容易把判断做偏。
对普通股民而言,真正需要弄明白的是:新增业务能赚多少钱,原有业务承受什么压力,自己的买入价格已经包含多少期待。公司有技术、有市场,不代表任何价格买入都能赚钱;股价下跌,也不能单独证明公司没有价值。
所以,每次补仓都应当被当成一笔新的投资来审视。如果今天手里没有这只股票,还愿不愿意花这笔钱买?倘若理由只剩下“我已经买了这么多”,过去的投入就可能正在替今天作决定。
仓位管理还要有一个事先确定的边界:这只股票最多投入多少,什么变化会推翻买入理由,继续下跌时还能承受多少损失。边界如果每跌一次就往后挪,分批买入便可能变成没有终点的追加。
尤其是家里用于看病、养老和日常生活的钱,不能因为一句“再补一次就能回本”,不断转进账户。股票反弹需要时间,家庭支出却不会等到行情好转才发生。
这5600股最后会赚还是会亏,不能凭这一串买卖记录下结论。但它提醒我们,赚钱时懂得收手,回撤时也需要同样清楚的规则。判断可以调整,投入上限却不能只随着不甘心扩大。
真正值得追问的,是每一次加仓以后,买入的依据是否更充分,能够承受的损失是否仍在范围内。否则,股数增加得很快,判断却始终停留在最初那次买入上。