估值进阶10讲:一套完整的企业估值思维体系(精编)
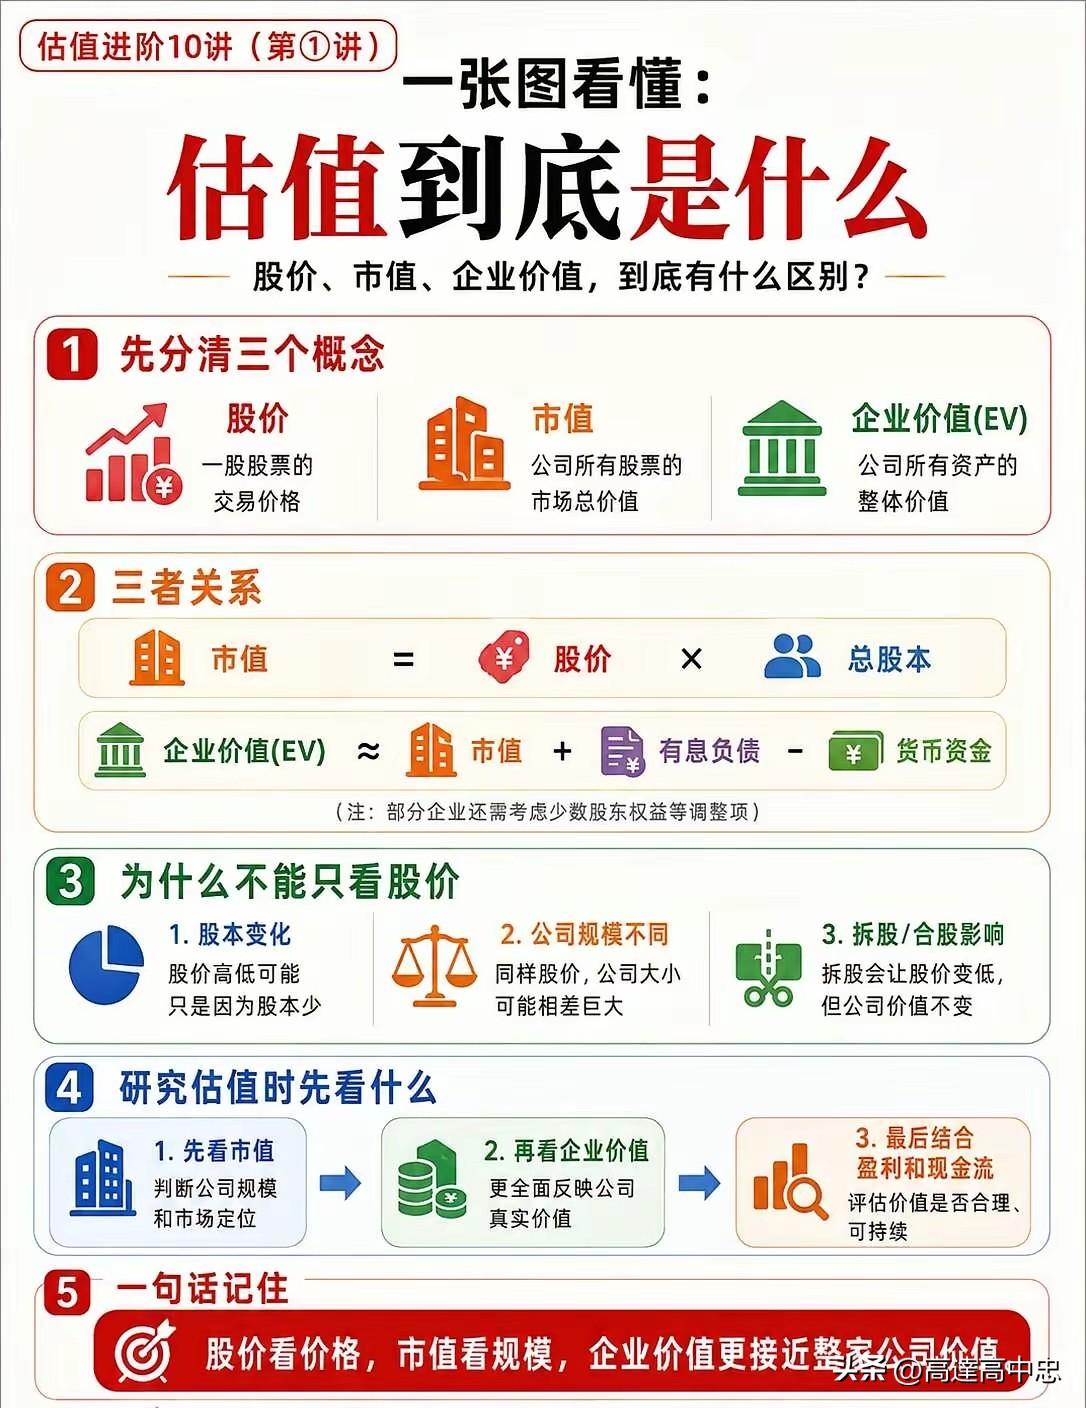
第1讲:分清股价、市值、企业价值EV
估值入门,必先厘清三个基础概念。股价是单股交易价格,极易受拆股、股本变动影响,无法代表公司真实贵贱。市值=股价×总股本,代表企业股权规模,用于判断公司行业地位与体量大小。
企业价值EV才是整家公司的真实价值,公式为:EV=市值+有息负债-货币资金。它同时涵盖股权、债务与现金,剔除账面资金干扰,更贴合企业整体经营价值。
一句话总结:股价看单价,市值看规模,EV看真实企业价值。
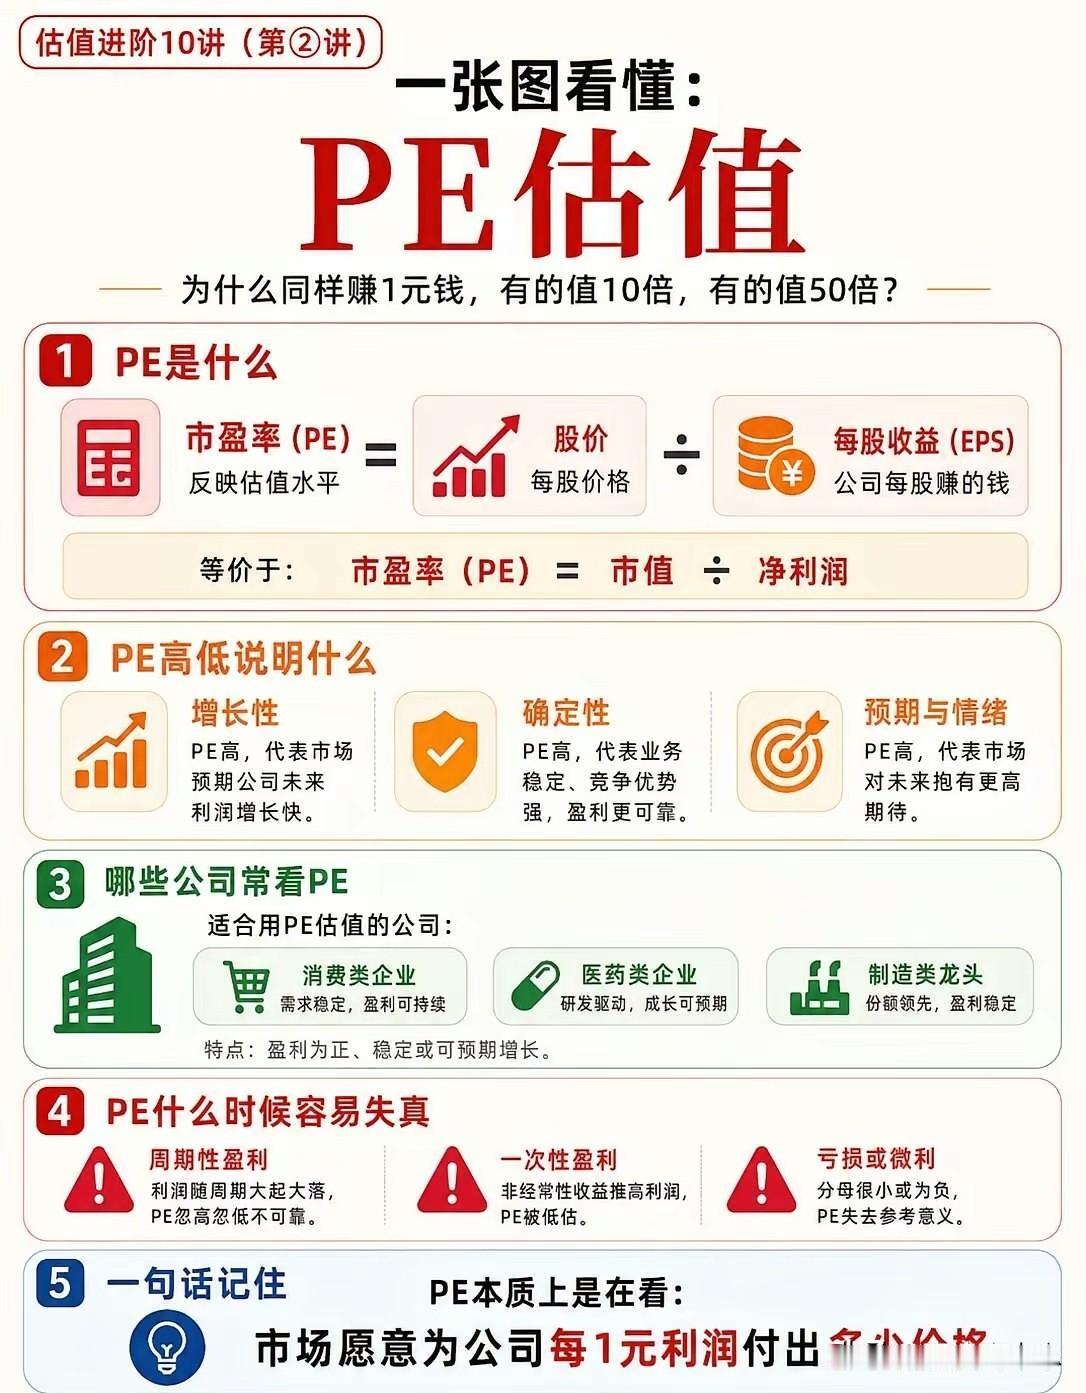
第2讲:PE市盈率:利润的市场定价
PE市盈率是最通用的估值指标,公式为市值除以净利润。其核心本质非常直白:市场愿意为企业每1元净利润支付多少价格。
PE高低由增长性、确定性、市场预期三大维度决定。高PE意味着市场看好公司未来高增长、盈利稳定、竞争壁垒扎实。该指标最适合消费、制造、医药等盈利稳定、业绩可预期的行业。
同时PE存在明显失效场景:企业亏损微利、存在一次性收益、周期行业利润大幅波动时,市盈率会严重失真,不具备参考意义。
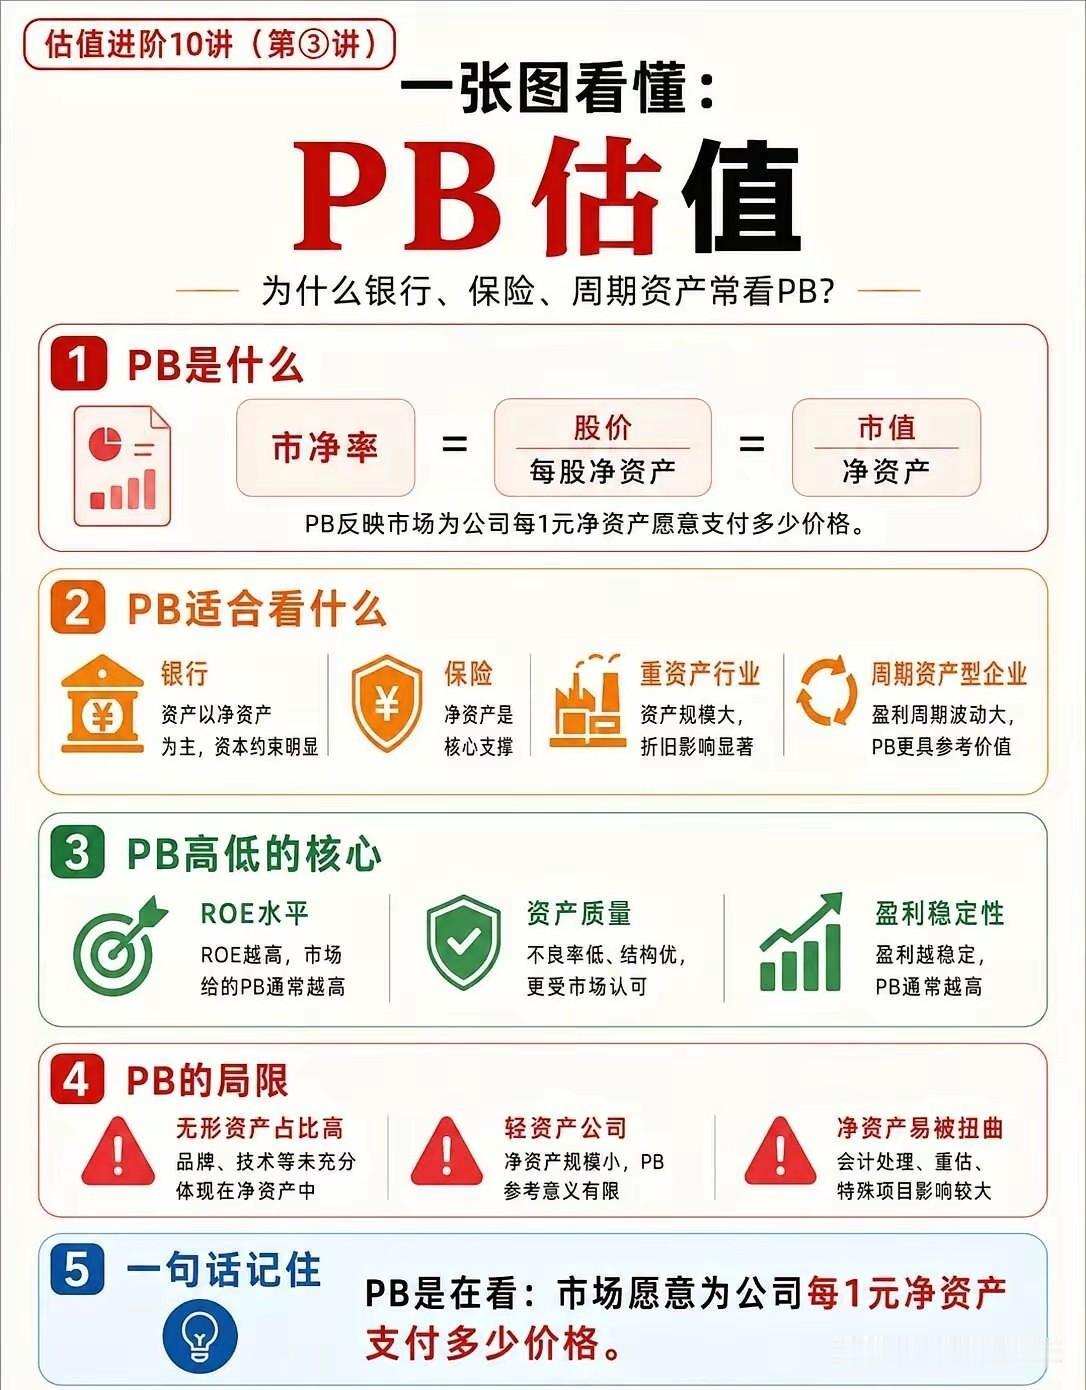
第3讲:PB市净率:重资产与金融企业估值锚
PB市净率=市值÷净资产,代表市场为企业每1元净资产给出的定价。
银行、保险、周期资源、重资产制造业,核心资产集中在账面净资产,盈利波动大、受资本约束强,因此PB是核心估值标尺。PB高低主要取决于ROE水平、资产质量和盈利稳定性,ROE越高、资产质量越优,市场给予的估值溢价越高。
而科技、品牌、轻资产企业核心价值来自技术、口碑、团队,难以体现在账面净资产,PB对此类企业几乎无效。
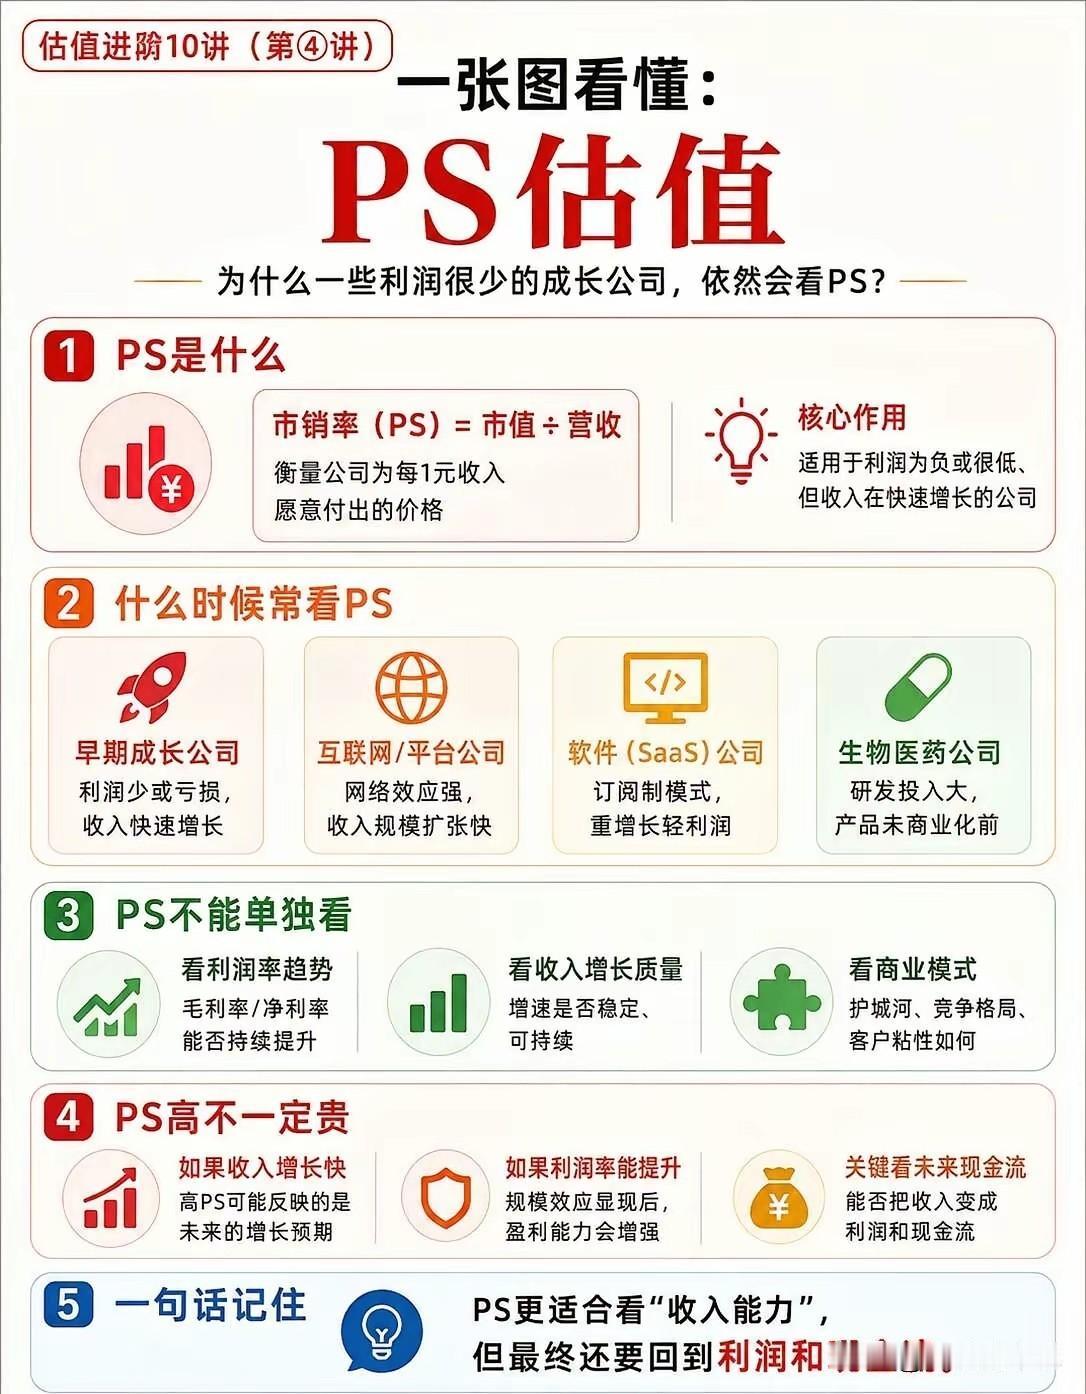
第4讲:PS市销率:成长企业的估值工具
PE、PB依赖稳定利润,而PS市销率专门适配早期成长、持续研发、暂时亏损的企业,如互联网平台、SaaS软件、创新药企。
PS=市值÷营收,核心衡量企业收入扩张能力与成长空间。使用PS切忌单独看数字,必须同步验证营收增速质量、毛利率改善趋势、客户粘性与商业模式护城河。高PS不等于高估,只要收入持续高增、盈利能力逐步修复,高估值可被长期成长消化。
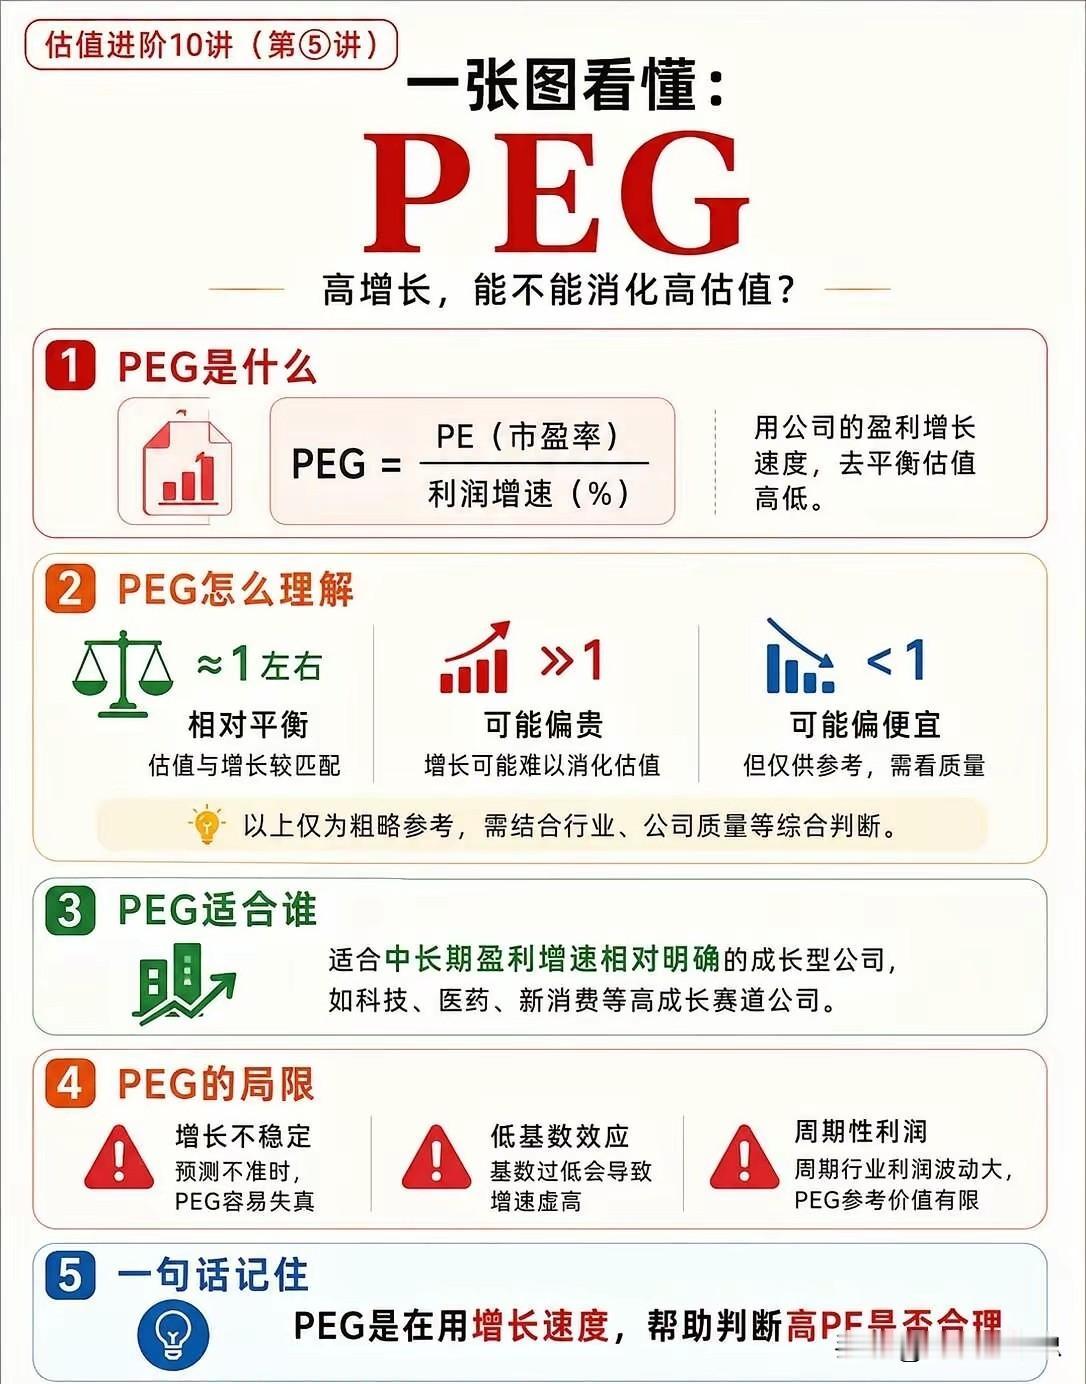
第5讲:PEG:用增长校验估值合理性
高成长公司天然高PE,如何判断估值是否透支?PEG是最优匹配工具,公式为PE除以净利润增速。
常规参考标准:PEG接近1,估值与增长匹配;大于1,估值偏高;小于1,性价比更高。该指标仅适用于增速稳定的科技、医药、新消费成长赛道。周期波动、低基数虚高增长、预测偏差,都会导致PEG失真,不可机械套用。
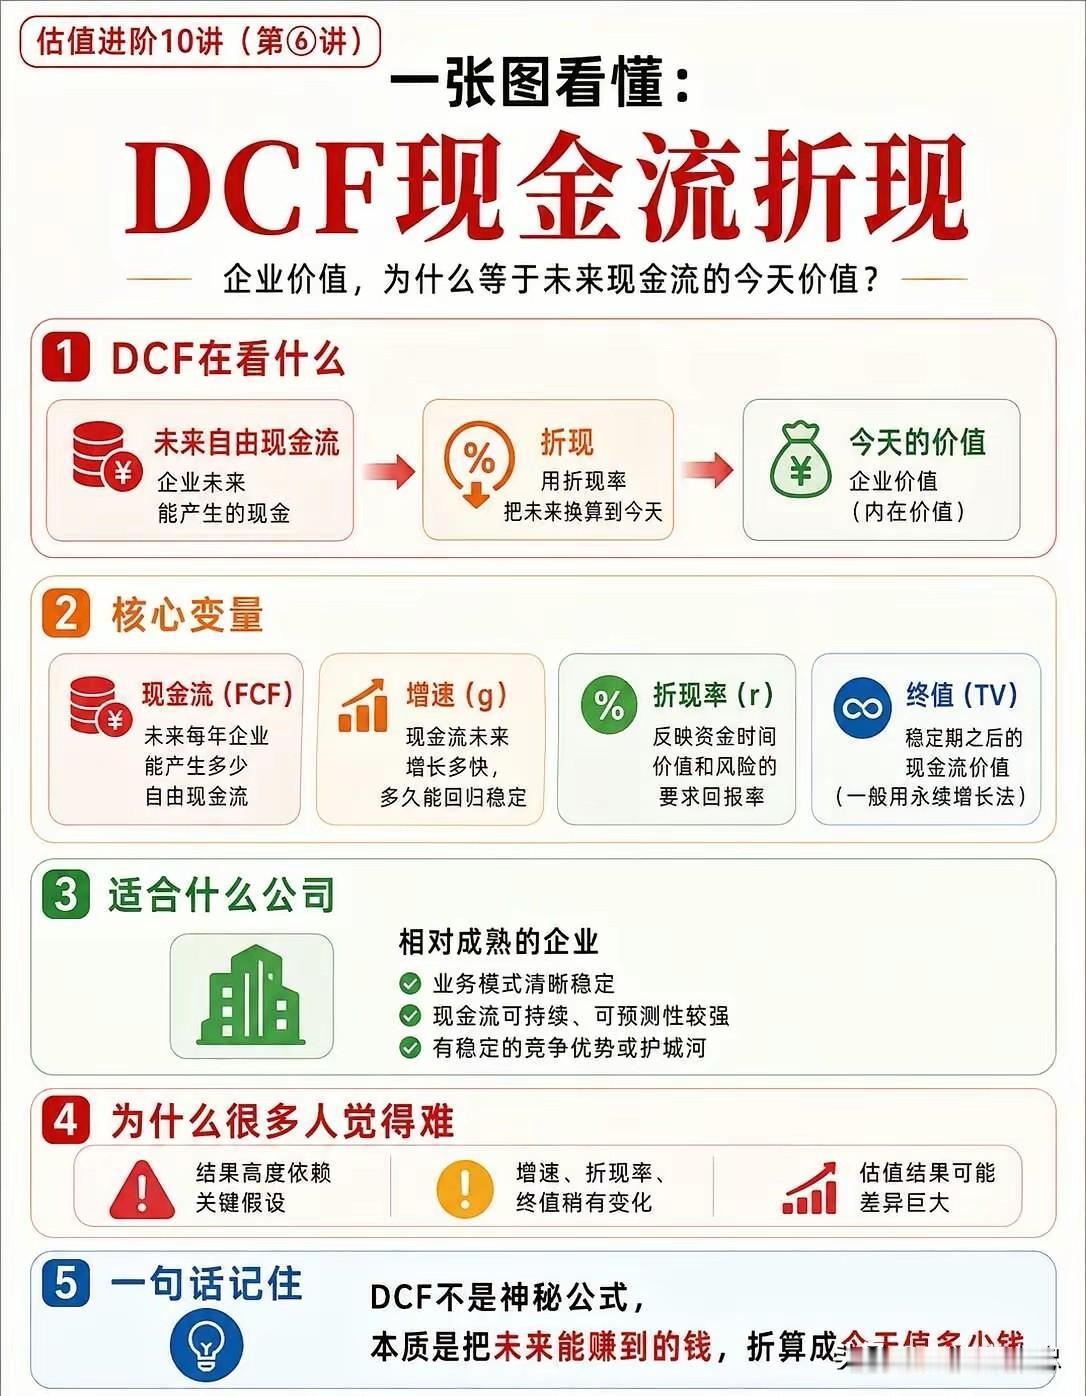
第6讲:DCF现金流折现:企业内在价值本源
PE、PB均为相对比价,DCF是唯一绝对估值法。其底层逻辑:企业的内在价值,是未来全部自由现金流折算到当下的总和。
核心变量包含自由现金流、永续增速、折现率和终值,适合商业模式清晰、现金流稳定、具备长期护城河的成熟企业。DCF难点不在于计算,而在于参数敏感,微小假设变动,会带来估值结果大幅波动。它的核心价值,是让投资者明白:企业终极价值,是持续创造现金流的能力。
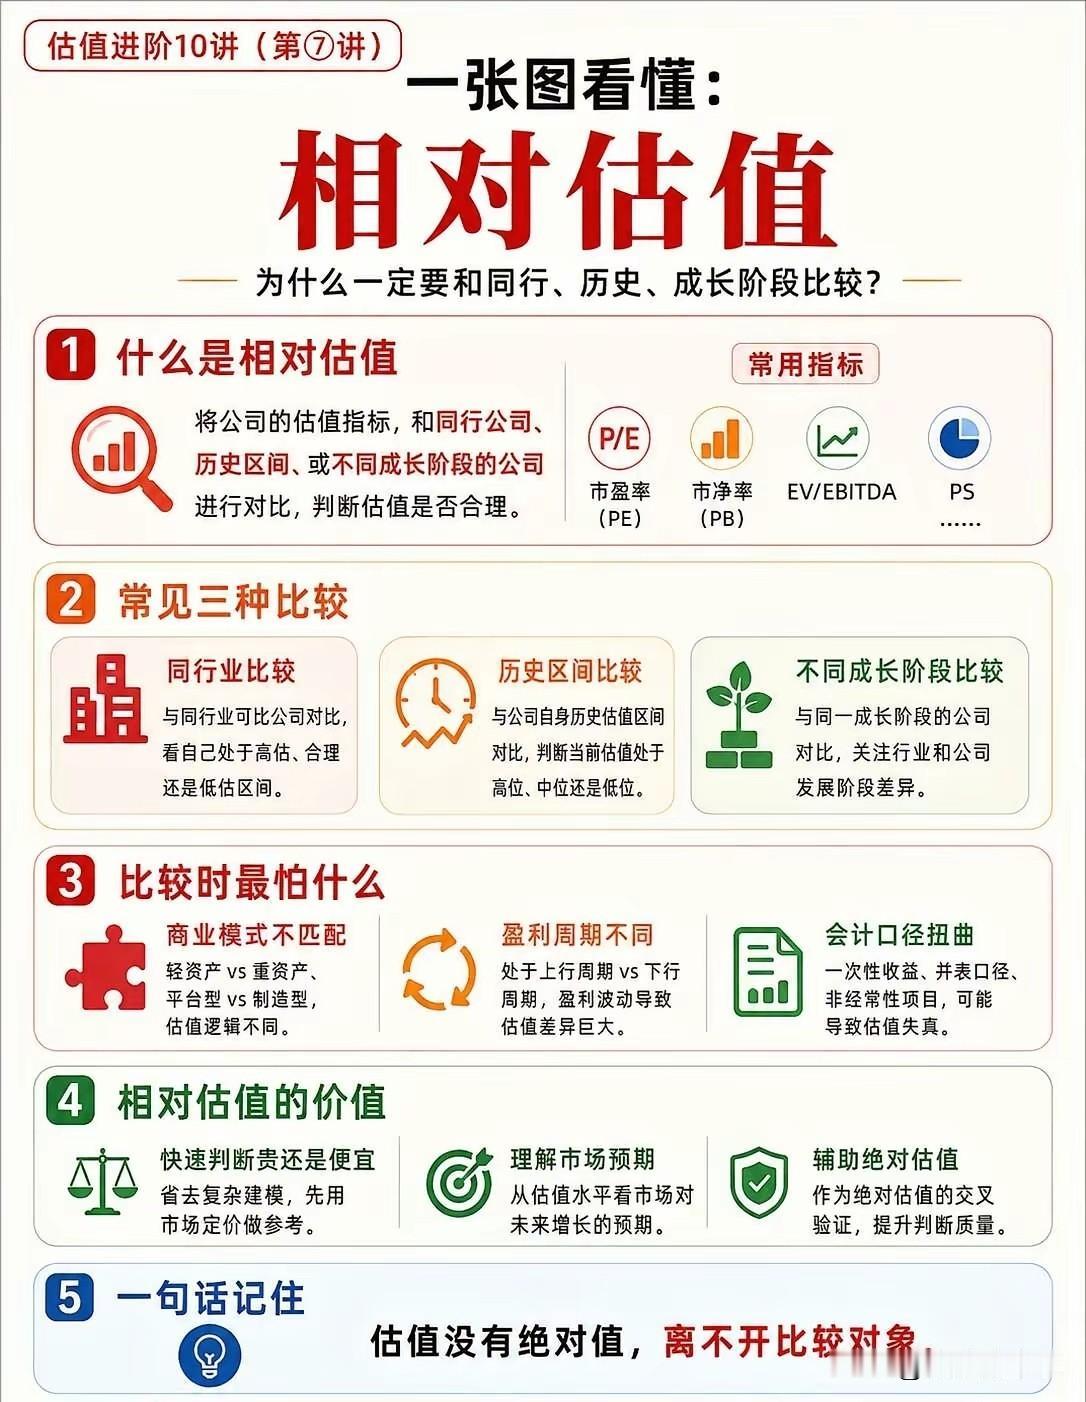
第7讲:相对估值:估值都是对比出来的
没有绝对便宜或昂贵的估值,所有定价都来自对比。相对估值包含三层对比逻辑:和同行横向对标,判断行业估值分位;和自身历史区间对比,判断当下水位;和同成长阶段企业对比,规避阶段错配。
实操中需规避三大误区:商业模式不匹配、行业周期位置不同、财务口径失真。相对估值可以快速判断市场定价,同时和DCF交叉验证,提升决策准确率。
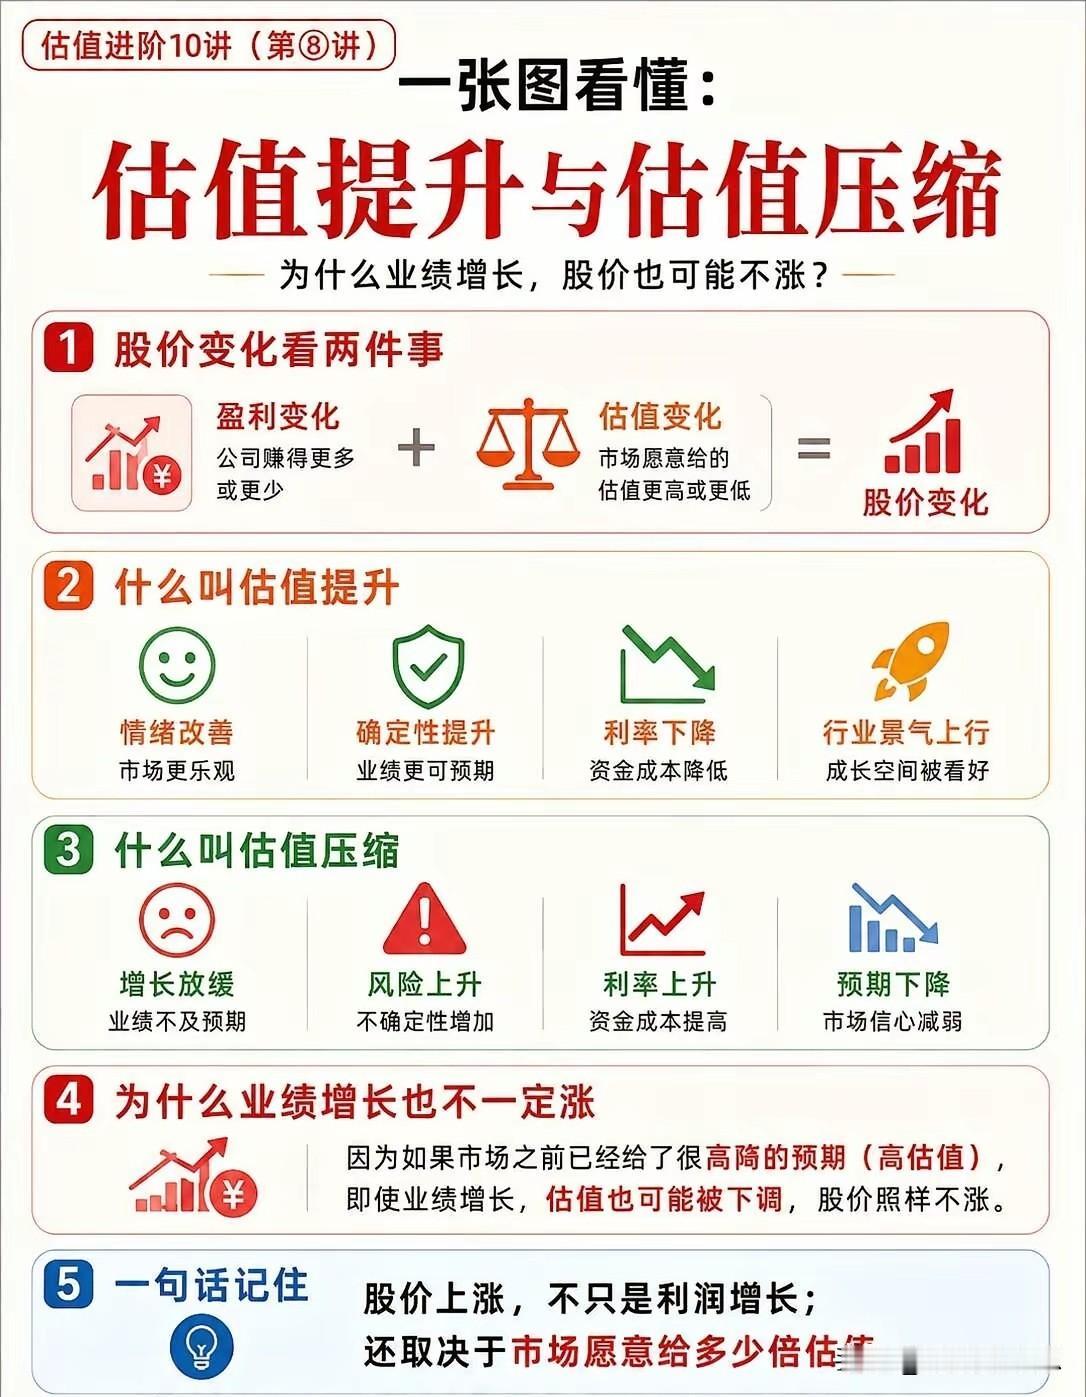
第8讲:估值扩张与收缩:读懂股价涨跌真相
股价涨跌由两大核心变量决定:盈利增长+估值波动。很多人只看业绩,忽略估值变化,最终出现“业绩涨、股价不涨”的困惑。
行业景气上行、利率下行、确定性提升,会带来估值提升;增长不及预期、风险上升、利率上行、情绪降温,会引发估值压缩。若前期市场已经透支过高增长预期,即便业绩正向增长,估值大幅回落,股价依旧会横盘或下跌。
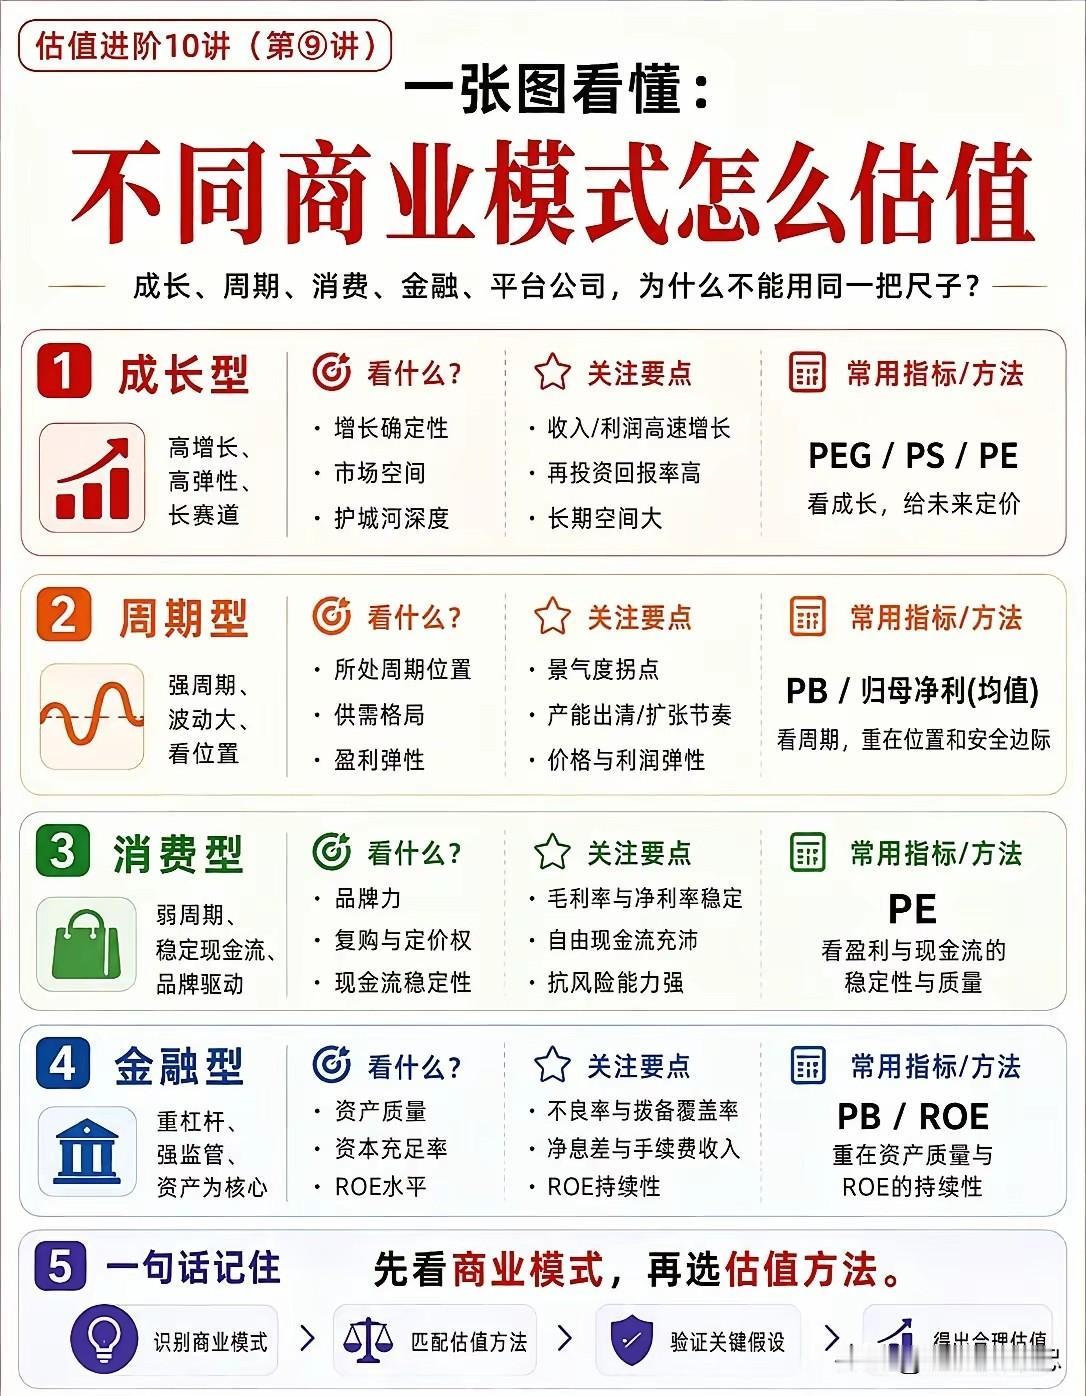
第9讲:商业模式决定估值方法,拒绝一刀切
不同盈利模式,对应不同估值体系,不能一概而论。成长型科技企业,看赛道空间与增速,适配PE、PEG、PS;周期企业看供需拐点与产能格局,核心用PB和周期均值利润;消费企业现金流稳定、品牌壁垒强,以PE为核心估值标准;银行保险等金融企业,重资产、强监管,依靠PB+ROE判断价值。
投资核心原则:先看懂商业模式,再匹配估值工具。
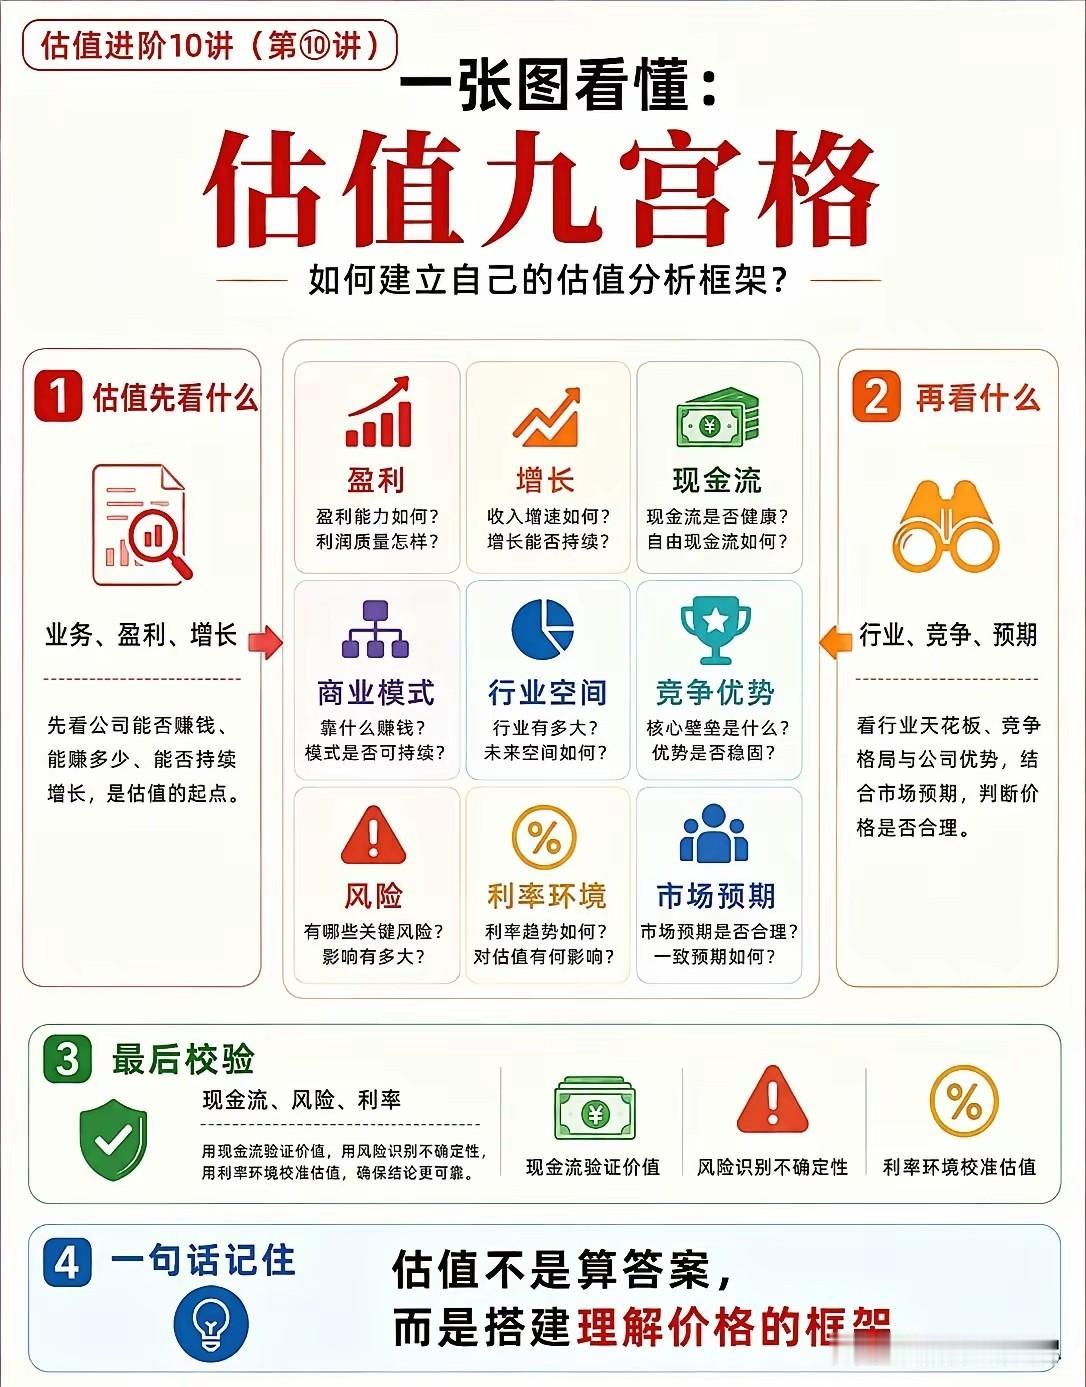
第10讲:估值九宫格:搭建完整投资分析框架
成熟估值不是算数字,而是做系统校验,核心五大维度:盈利质量是否真实可持续、增长速度是否具备持续性、现金流能否落地变现、商业模式与行业壁垒是否稳固、宏观利率与市场预期是否合理。
最终通过三重校验定结论:现金流验证真实价值、风险划定估值边界、利率校准市场水位。估值的本质,是看透企业价值、甄别市场预期、区分价格泡沫。