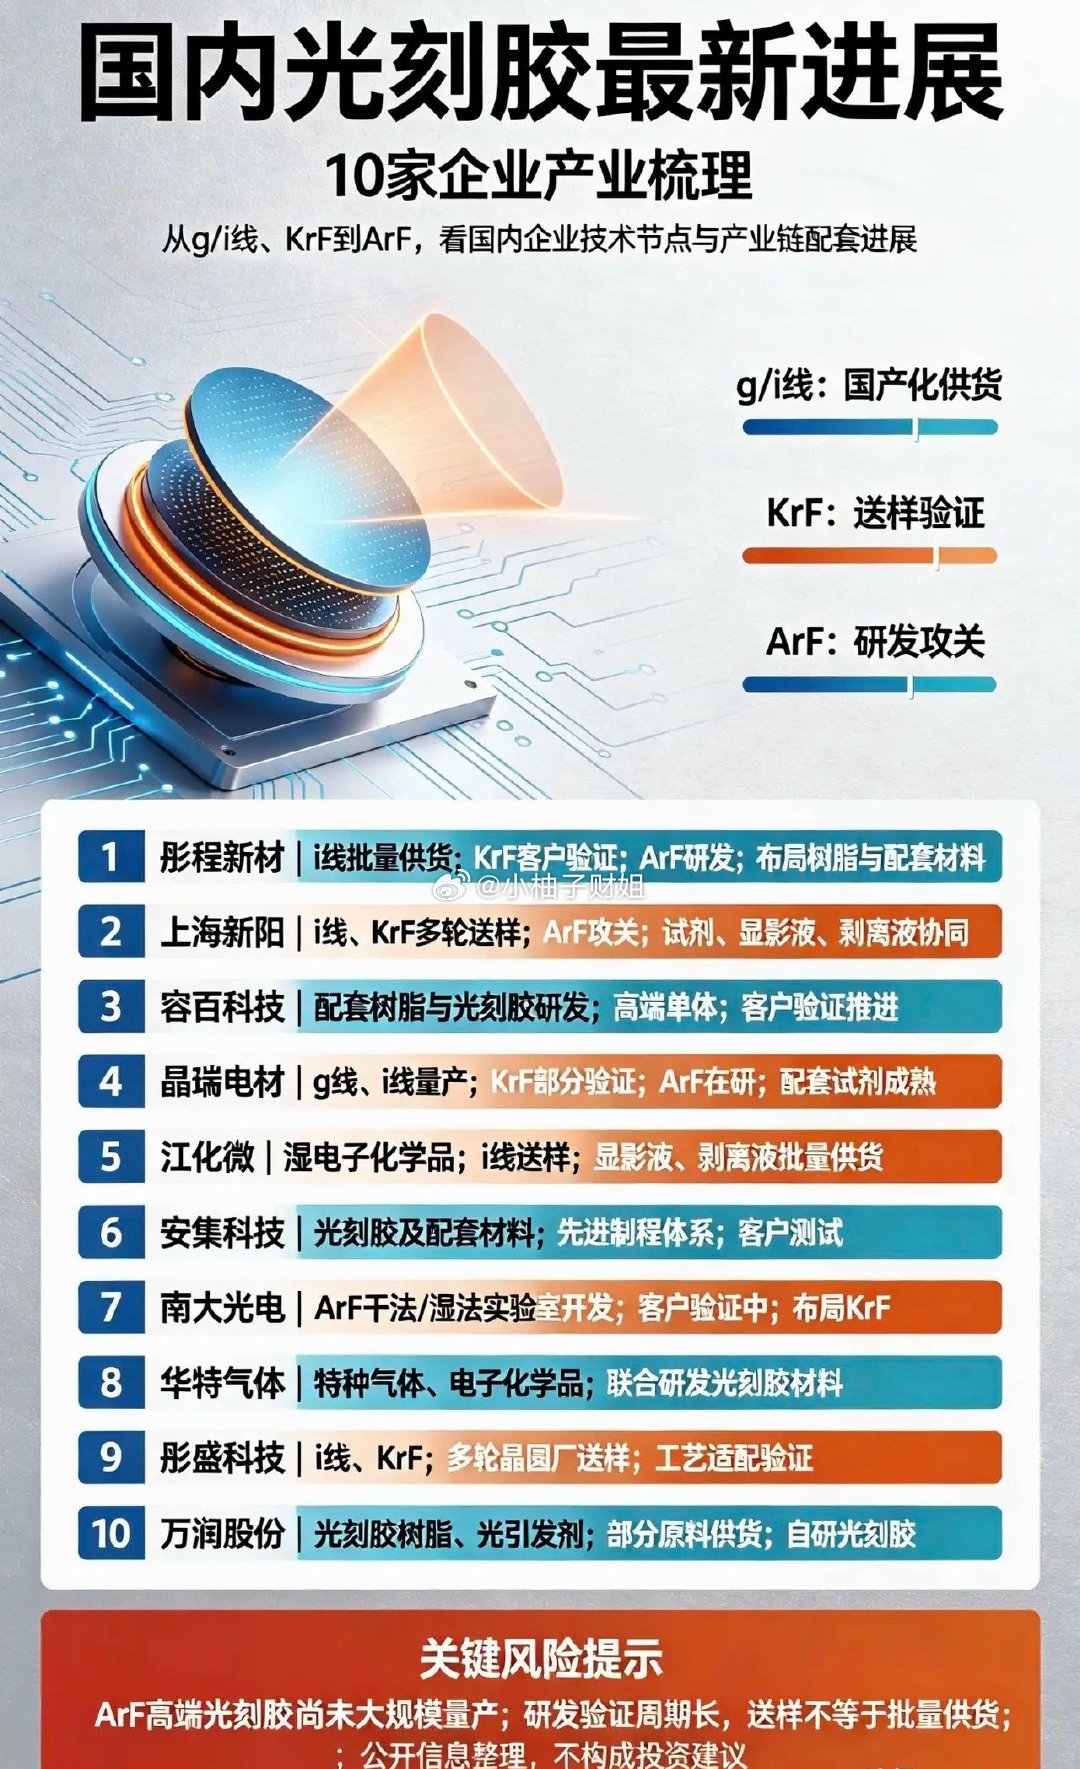
光刻胶接下来估计要疯了!
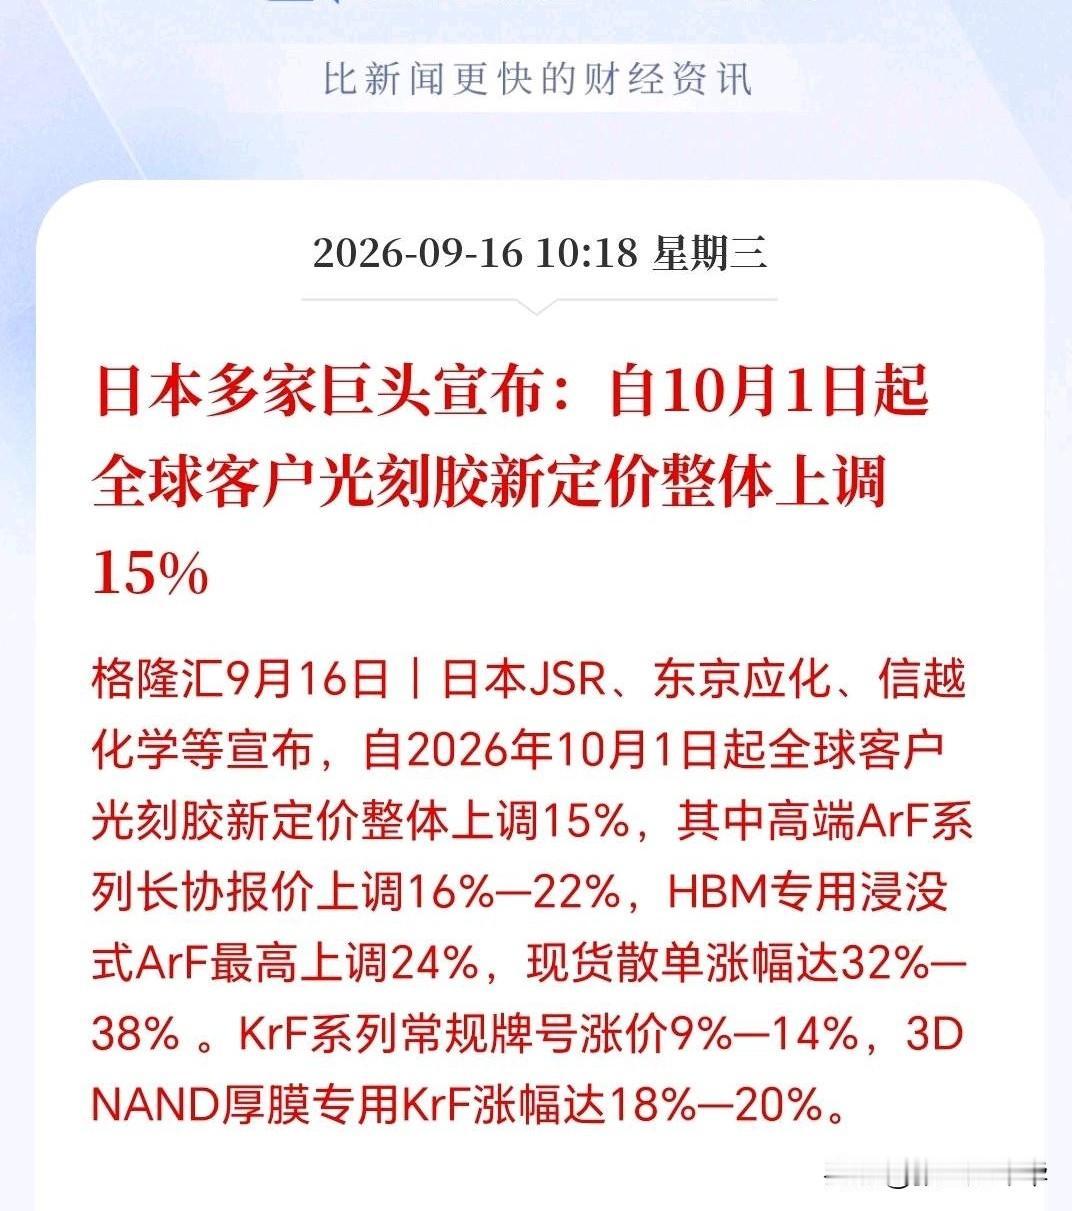
日本三巨头宣布,10 月 1 日起全球客户光刻胶价格整体上涨 15%,更恐怖的是现货价格更是直接狂飙 38%,完全处于卖方市场,光刻胶这轮价格上行除了上游石化原料不断提价致使成本端大幅攀升之外,更关键的还是需求端仍在加速释放,产品供给紧缺。
光刻胶是芯片制造的核心刚需材料,没有任何替代品类可以顶替。这也意味着下游所有晶圆厂、芯片企业,只能被动接受涨价、抢囤现货,没有议价的主动权。
当下整个光刻胶市场彻底被供方掌控,下游企业只能根据库存情况,紧急调整采购和生产计划。
很多人疑惑,为何现货涨幅会远超长期合作订单,出现两极分化的涨价态势。
长期合作订单大多是企业提前锁定的年度、季度固定供货合约,价格调整会遵循行业惯例,幅度相对温和,保障供应链基本稳定。而现货市场面向临时补库、紧急增产的零散需求,没有合约约束,价格完全随供需关系自由波动。在货源紧张的当下,现货价格自然出现了断崖式飙升。
这一轮涨价的成本端推力,贯穿了整个2026年上下游产业链。
光刻胶的核心制备原料依赖高端石化产品,今年全球石化产业链持续震荡,基础化工原料、特种树脂材料价格连续走高,直接推高了光刻胶的生产、提纯、加工成本。原料成本的持续上涨,让日系厂商的生产利润被压缩,这也是其持续调价的基础原因。
成本上涨只是表层诱因,真正引爆本轮涨价潮的核心,是全球半导体行业爆发式增长带来的刚需缺口。
近两年AI算力产业高速崛起,AI服务器、高性能GPU、HBM高带宽内存的产能持续扩张,这类高端芯片的制造,对高精度光刻胶的消耗量呈倍数增长。不同于普通消费芯片,算力芯片制程精密、工艺复杂,单次生产所需的光刻胶用量更大、品质要求更高,直接掏空了全球高端光刻胶的库存储备。
当前全球高端光刻胶市场,几乎被日本三家企业垄断,市场占有率常年维持在九成以上,行业集中度极高。
这也就造成了行业极度被动的局面,全球绝大多数芯片制造企业,高端光刻胶采购渠道完全依赖这三家日系厂商。一旦厂商收紧供货、上调价格,整个全球半导体产业链都会受到连锁影响,没有任何缓冲空间。
值得关注的是,本轮涨价并非个例,今年上半年半导体多种核心材料都出现了不同程度的涨价缺货行情。
此前特种硅片、电子特气等芯片核心耗材,就因供需失衡出现过阶段性涨价,涨幅普遍在5%-10%区间。对比来看,光刻胶现货38%的涨幅,在今年半导体材料涨价潮中属于顶级水平,足以凸显其供需缺口的严峻程度。
从行业节奏来看,这次10月1日的调价只是新一轮行情的开端,并非终点。
目前日系三大厂商不仅上调了产品价格,还同步收紧了全球供货配额,拉长了订单交付周期。不少下游企业反馈,近期新签订的光刻胶订单,交付周期相比上半年延长了近三成,货源紧张的态势还在持续加剧。
市场的紧张情绪已经传导至下游各个环节,中小芯片企业的压力最为明显。
大型晶圆厂手握长期合作合约,还能维持稳定供货和相对可控的成本,而中小型芯片企业大多依赖现货补库,不仅要承受超高的采购成本,还面临无货可买的困境,部分企业已经出现产能受限的情况。
供需失衡的格局短期内很难逆转,光刻胶的涨价行情大概率还会持续发酵。
一方面,上游石化原料的价格走势依旧坚挺,暂无回落迹象,生产成本会持续支撑产品价格;另一方面,AI算力芯片、高端存储芯片的扩产浪潮还在持续,市场刚需只会不断增加,不会快速降温。
这一轮行业变局,也为国内光刻胶产业带来了难得的发展机遇。
长期以来,国内中低端光刻胶已经实现规模化量产和替代,但高端光刻胶仍处于验证导入阶段。海外大厂持续涨价、收紧供货的现状,会倒逼国内晶圆厂加速导入国产光刻胶产品,推动本土企业技术突破和产能落地。
综合来看,本次光刻胶涨价不是短期市场炒作,而是供需格局、产业结构、原料成本多重因素叠加的必然结果。
在全球半导体产业链重构、国产替代加速的大背景下,光刻胶行业已经迎来全新的发展周期,价格、格局、市场份额都将迎来颠覆性变化。
无论是行业从业者、市场投资者,还是关注半导体产业的普通人,都不能忽视这一轮至关重要的产业变革。你认为本轮光刻胶涨价会持续多久?国产光刻胶能否借此机会快速实现高端替代?