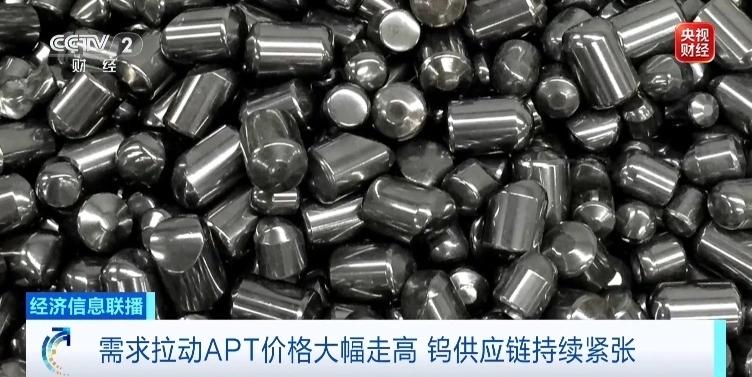
钨价2年涨9倍,全球疯抢,中国手握八成产量。9月中旬,荷兰鹿特丹市场的仲钨酸铵价格还挂在每吨度2900到3100美元的位置,两年前,这个数字是300,两年,九倍!
仲钨酸铵是钨产业链的核心中间产品,它涨价,意味着从矿山到硬质合金厂、从半导体车间到军工生产线,整条链都在承压。
先看需求端发生了什么。
五矿证券的判断是,AI、人形机器人、核聚变等新兴领域的爆发式增长,将长期支撑钨消费总量提升。
这话听起来像券商研报的套话,但拆开看都是具体的场景,AI服务器的PCB板,层数越来越多、厚度越来越大,钻孔的钻针寿命在缩短,硬质合金棒材的需求跟着涨。
3D NAND闪存往更高堆叠层数演进,六氟化钨的用量在往上走,钨不再只是“工业牙齿”这种老派比喻,它是算力基础设施的底层耗材。
标普全球的数据说,2025年全球钨需求约16.2万吨,到2030年超18万吨,2035年到20.2万吨,每年大约2%的增长,放在一个供给弹性极低的市场里,就是持续拉大的缺口。
再看供给端。
中国2026年上半年国内钨精矿产量5.37万吨,同比下滑14.75%。
国内开采总量控制约束在增强,海外能形成实际增量的矿山,数来数去只有巴库塔、Sangdong等少数几个,2025到2027年陆续投产,但增量远低于需求增速。
供给在缩,需求在涨,价格没有第二条路。
然后是一连串的政策动作,几乎集中在过去一个月。
美国8月底对钨废料和电池碎料实施了为期一年的出口禁令,所谓“黑粉”,是锂电池拆解破碎后的残余物,里面能提炼锂、镍、钴,也能回收钨。
禁令的意思是:这些废料别往外流,留在美国。
紧接着,美国战争部承诺向钨生产商ELMT投资4.5亿美元,换取最多19.9%的认股权证。一家本土钨企,直接拿国防资金扩产能。
可有一个数字比这些动作都更值得看:美国本土钨矿开采产量,截至2025年已经降到零。
英国的反应是重启老矿,国家财富基金拿出最高7100万英镑,投给Tungsten West,重启德文郡的赫默登钨锡矿,目标2027年第一季度逐步全面投产,满产后每年产出超3000吨钨精矿。
3000吨放在全球8.5万吨的盘子里,不到4%,但英国人觉得,有比没有强。
越南工贸部提议把钨移出可出口矿产清单,津巴布韦更直接,已经全面暂停锑和钨所有形式的出口,资源民族主义在钨这个品种上,已经不是趋势,是现实。
这些动作放在一起,指向的是同一个焦虑:供应链在收窄,而替代来源几乎不存在。
中国的位置,不只是产量数字,美国地质调查局的数据显示,中国钨储量占全球53.2%,产量占78.8%。
可更关键的是,很多国家的粗矿原料最终仍需运往中国深加工,精炼加工能力集中在中国,这不是靠重启一座老矿、投一家初创公司能解决的问题。
与此同时,中国自己的出口管制在同步收紧,商务部公布的2026-2027年度钨出口国营贸易企业申报条件,对出口实绩、资质、规模都设了门槛。
两用物项出口管制全面收紧后,日本2026年1-7月钨材进口同比下降41.1%,钨酸盐进口下降15%,日本企业的原料供给已经在承压。
美国本土的钨矿产量是零,英国的矿要等到2027年才出第一批精矿。
越南和津巴布韦在关门,而鹿特丹的APT价格,两年翻了九倍,还在高位上待着,全球都在找钨,能找到的,和能加工出来的,是两回事。