签了!中美敲定重磅订单!
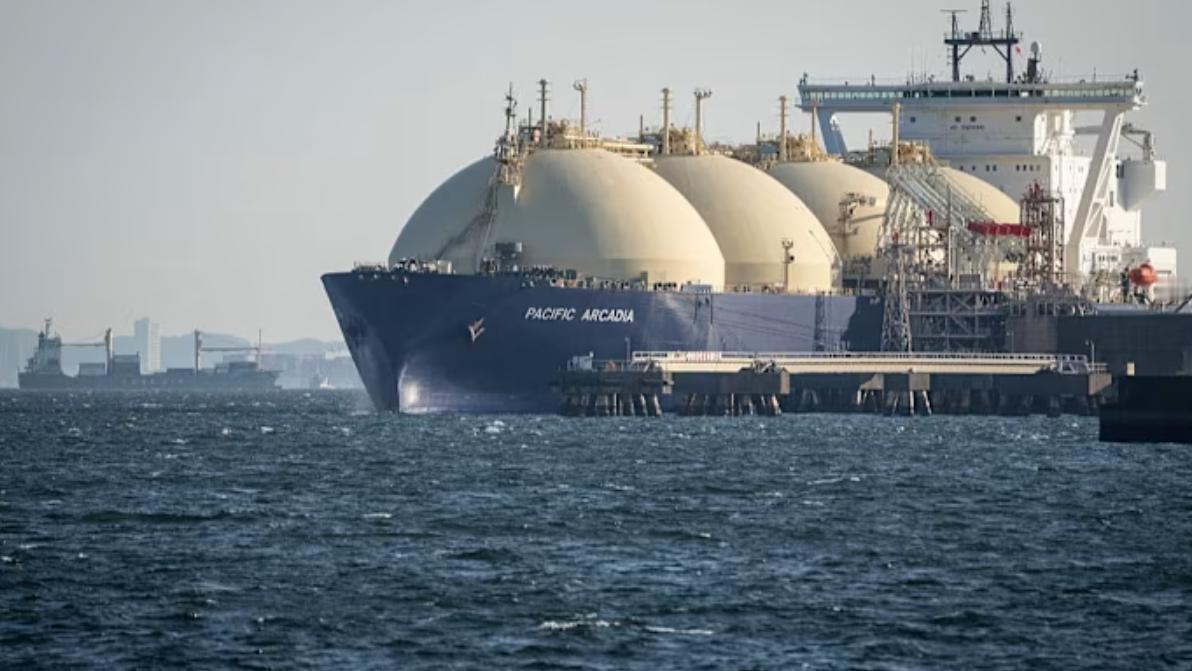
9月14日中美双方披露的订单核心条款:订单产品为天然气,就是每年50万吨、20年、FOB交货,价格挂钩美国亨利港天然气,再加固定液化费,最早2030年开始交付。
这笔单子乍看只有“50万吨一年”,放在整个中国天然气市场里不算吓人,可一乘20年,总量就是1000万吨。
对做能源贸易的人来说,真正有分量的不是某一年买多少,而是把未来二十年的一块货源提前锁住。
很多人一看“美国天然气”,马上会问:这是不是中国突然开始押注美国能源了?
我觉得没必要这么理解。
做LNG采购,最怕把鸡蛋全放在一个篮子里。不同产地,定价方式、运输距离和供应风险都不一样。货源越分散,遇到某个地区检修、航线受阻或者市场突然涨价时,手里越有腾挪空间。
这份合同还有个很关键的词:FOB。
大白话讲,就是美国卖方负责把货装上船,后面的海运安排和目的地选择,买方通常会有更大的操作空间。
对一家想做国际能源贸易的公司来说,这种货比“直接送到指定地点”的合同更灵活。国内需要,可以安排运回来;如果国际市场出现更合适的调配机会,也有操作空间。
当然,具体能不能转卖、能卖到哪里,还得看合同约束,不能把FOB简单理解成“装船以后随便卖”。
再看定价,也不是把未来20年的价格一口气钉死。
它跟美国亨利港天然气价格挂钩,再加一笔固定液化费用。
这种模式好理解:美国原料气便宜,采购成本就有机会往下走;美国气价如果明显上涨,买方成本也会跟着抬升。
所以别把“长协”三个字理解成“未来20年永远买便宜货”。
长协真正买的是稳定性,不是保证抄到底价。
还有个时间点很关键:2030年才最早开始交货。
Venture Global目前仍在推进CP2项目建设,公司向美国监管文件披露的预期时间表中,CP2一期、二期商业投产大致就在2029年至2030年前后。
也就是说,这不是今天合同一签,明天美国LNG船就往中国开,而是提前几年给未来的天然气资源池占位置。
为什么这么早就签?
因为LNG不是超市买菜,今天没了明天再补两箱。
一个大型液化天然气项目从融资、建设到投产要很多年,卖方需要提前锁定长期客户,买方同样要提前考虑船运、接收能力和下游销售。
项目越大,合同反而越要往前签。
而且双方也不是第一次合作。
Venture Global披露,算上这次新协议,它与中国燃气现有20年期长期合同量已经达到每年250万吨;中国燃气方面则表示,这次新增50万吨后,公司整个LNG长期协议资源池将扩大到每年350万吨。
有人可能会说,这是不是意味着中美能源贸易已经“彻底回暖”了?
现在下这个结论还早。
一份企业长协,首先算的是商业账。
买方看价格、供应稳定和调度灵活性,卖方看长期客户和项目现金流。国际关系当然会影响关税、审批和运输成本,可企业敢签20年合同,看的是2030年之后有没有货可拿、价格怎么算、风险能不能摊开。
我反而觉得,这笔交易最容易被忽略的地方就在这里。
买天然气不是选边站,更像给家里配钥匙。
来源越多,定价方式越多,运输路线越多,遇到突发情况时越不容易被一把锁卡死。
价格合适就买,条款合适就签,风险太集中就换个方向补一块。
能源生意很多时候没那么玄乎。
真正让采购方睡得踏实的,从来不是手里只有一份“最便宜的合同”,而是今天这一路出了问题,转身还有另外几路货能接得上。