签了!签了!中国和美国,真签了!这次不是关税,也不是芯片,而是一笔实打实的能源大单。
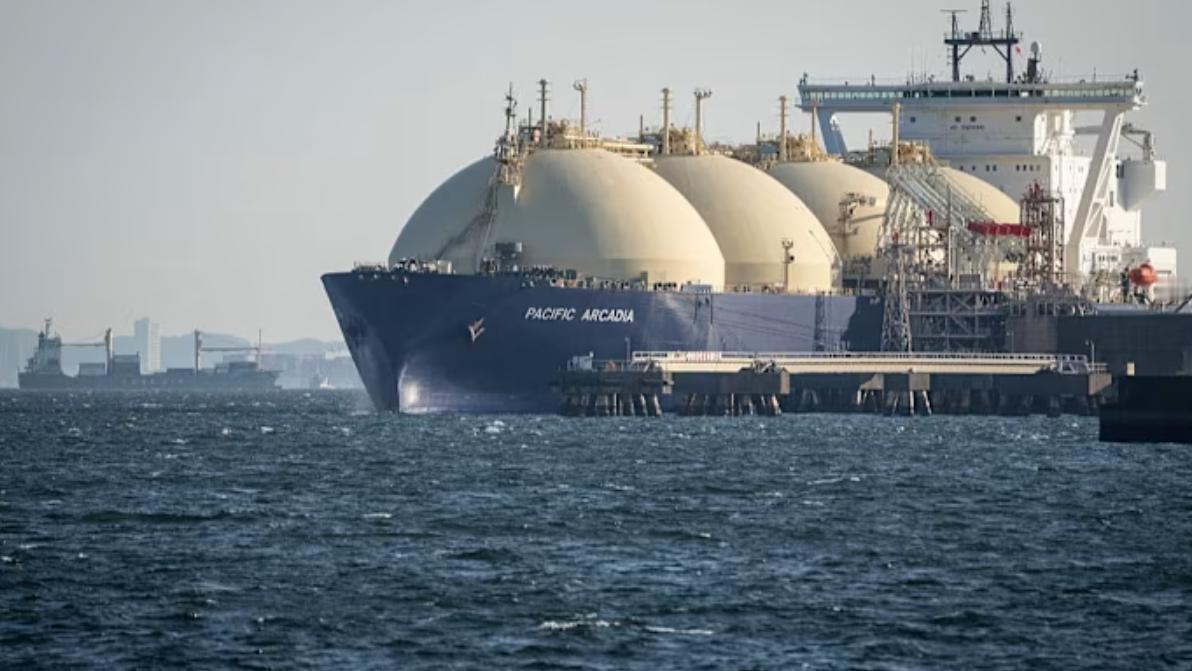
9月14日,中美能源市场传来一个很有意思的消息:中国燃气旗下中燃宏大能源贸易,和美国Venture Global旗下CP2 LNG签了一份20年期LNG长期购销协议。
每年50万吨,最早2030年开始交货,采用FOB方式,价格挂钩美国Henry Hub天然气基准价,再加固定液化费用。
这笔合同看起来只是买天然气,实际信息量并不小,因为中美之间这几年在贸易领域没少交锋,能源贸易也受到过关税等因素影响,路透社指出,中国此前一度暂停进口美国LNG。
这次重新签下长期协议,说明一个很现实的规律:国际关系可以有摩擦,商业合作却依然会按照价格、供应和利益来计算。
先看合同本身。
50万吨一年,20年就是1000万吨,这个规模放在全球LNG市场里谈不上改变市场格局,但对中国燃气自己的资源布局有明确意义。
中国燃气此前已经和Venture Global签过长期协议,这次新增之后,公司披露的LNG长期协议资源池达到每年350万吨。
公司也明确提出,要继续建设国际能源交易平台,把全球资源和不同市场需求连接起来。
这就比单纯买气多了一层意思。能源企业现在越来越看重资源来源、合同结构和交易能力。
气源不能只看今天便不便宜,还要看几年以后供应是否稳定,价格怎么变化,运输怎么安排,手里的资源能不能根据市场需求进行调配。
中国燃气此前还在布局17.5万立方米LNG运输船,并计划由中燃宏大租用20年,为中长期FOB资源提供海运服务。
资源、船运、交易平台逐步连起来,企业参与全球LNG市场的能力也会更加完整。
再看这份合同的定价方式,Henry Hub加固定液化费用,说白了就是天然气本身的价格跟着美国基准市场走,液化环节的费用提前确定一部分。
这样的设计没有所谓永远占便宜的一方。
Henry Hub上涨,采购成本会增加;价格走低,买方则可能获得更低的气源成本。
固定液化费用则让液化环节的成本更加明确。合同把价格风险拆开之后,双方各自承担对应部分。
FOB也很关键,货物按照离岸方式交付后,买方需要承担后续运输安排和相关风险,对于拥有国际贸易能力和运输资源的企业来说,这种合同结构有利于增强资源调配能力。
但需要说清楚,FOB并不自动意味着货物可以不受合同约束地随意转卖,具体目的地、转售和运输安排仍然要看协议条款。
把商业合同直接讲成“货一上船就随便卖”,那就不是分析,是给合同添剧情。
美国这边同样有自己的算盘,Venture Global正在大规模扩张LNG业务,旗下CP2项目预计建成后拥有超过2900万吨年出口能力。
公司今年还宣布CP2第二阶段最终投资决定,并获得86亿美元项目融资,对于这种资本投入巨大的能源项目,长期销售协议有助于锁定客户和收入来源。
这也是这笔交易最现实的地方,美国需要把LNG项目卖出去,中国企业需要全球气源,两边在商业利益上形成了交集。
美国政界可以讨论关税、产业竞争和贸易政策,能源项目却必须面对合同、融资、产能和现金流,能源生意没那么多情绪,数字算不过去,项目就很难成立。
对中国企业而言,更值得关注的不是“买了多少美国天然气”,而是全球能源资源配置能力有没有继续增强。
未来LNG供应来源更加多元,长期合同、现货采购、运输能力和国际交易平台之间如何配合,都会影响企业应对国际能源价格波动的能力。
这笔合同也说明,中美关系存在竞争,并不意味着所有商业往来都会被切断。
真正成熟的能源贸易,需要根据实际利益决定合作范围,同时把供应风险、价格风险和运输风险算清楚。
美国能源企业想赚钱,中国能源企业想获得稳定且具有竞争力的资源,双方各自都有账要算,至于政治上的争论能持续多久,能源合同却已经把时间写到了2030年以后。
国际能源市场从来不是靠口号运行的,谁拥有更多资源、更多渠道和更强的交易能力,谁就拥有更大的选择空间。
对于中国企业来说,全球采购不是为了依赖某一个国家,而是为了让供应来源更加多元,让自身的能源配置能力继续提高。
一纸20年合同,表面写的是LNG,背后写的是资源、价格、运输和长期交易能力。
未来真正决定能源安全的,不是拒绝所有外部资源,而是拥有足够多的选择,以及面对市场变化时足够强的调整能力。
一笔能源合同能签20年,说明市场有自己的语言:政治可以争论,生意必须算账。