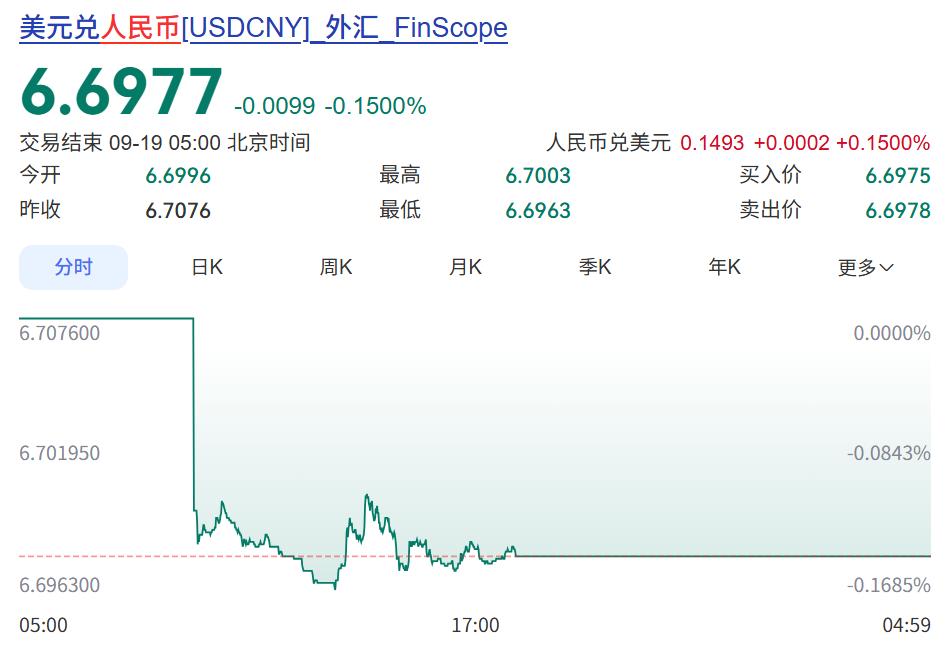
回流美国的资金,最终会流向我们!人民币升值太快,抑制出口,东大正想着,怎样减缓人民币升值呢,这不,瞌睡来了,有人送枕头。9月17日,美联储加息25个基点,刚好对冲了人民币升值太快的麻烦。
美联储加息25个基点后,人民币为何没有出现明显回落?资金流向背后的真实逻辑
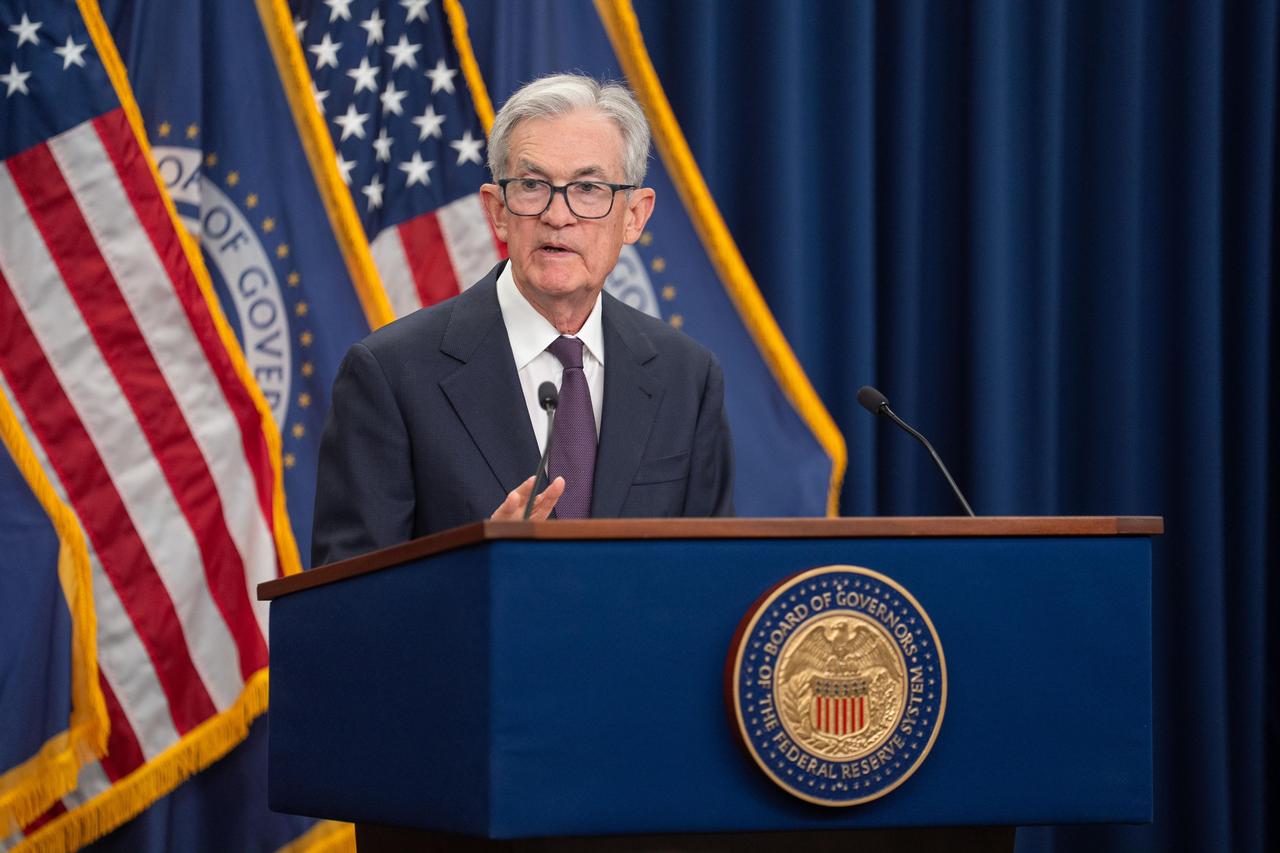
一场发生在美国金融市场里的利率调整,再次把全球资金流动和人民币汇率推到了讨论中心。9月17日前后,美联储宣布加息25个基点,将联邦基金利率目标区间调整至3.75%—4.00%。
美元随后走强,市场开始重新评估未来资金流向。按照过去的经验,美国提高利率,往往会吸引一部分国际资金回到美元资产。
因为美元资产收益率提高后,投资者会重新计算风险和回报。但这一次市场关注的焦点,并不是简单的“资金离开哪里,又进入哪里”。
真正复杂的问题在于:美元利率变化,会不会影响人民币升值速度?而回流美国的资金,未来是否还会通过贸易和产业链重新回到中国市场?
这背后,其实是一场金融市场和实体经济之间的博弈。人民币汇率最近受到多重因素影响,其中一个重要因素就是美元走势。
过去一段时间,如果美元相对偏弱,而中国经济预期改善,人民币可能面临升值压力。对于普通消费者来说,人民币升值意味着进口商品可能更便宜,海外消费成本下降。
但对于大量出口企业而言,汇率变化就没有这么简单。一家出口企业卖出100万美元商品,如果人民币汇率升值,同样的美元收入兑换成人民币后可能减少。
对于利润率本来就不高的制造企业来说,这种变化会直接影响经营压力。美联储此次加息,在一定程度上增强了美元吸引力,也可能减缓人民币短期升值压力。
市场数据显示,加息消息公布后,美元指数一度走高,而人民币汇率仍保持较强韧性。不过,需要注意的是,把美联储加息理解成“美国吸走资金,中国马上受益”,这种看法并不完全准确。
国际资本并不是一股水流,只会从一个地方流向另一个地方。资金大致可以分为两类。
一类是金融投资资金,它们关注利率、汇率、资产价格变化。这类资金对美联储政策非常敏感,美国利率提高后,确实可能增加美元资产吸引力。
另一类是产业投资资金。一家制造企业不会因为美国利率提高一点,就立刻搬迁整个生产体系。
这也是为什么全球产业链调整往往需要几年时间,而不是几个月。中国制造业拥有较完整的产业体系,从零部件供应到生产加工,再到出口物流,形成了较强的配套能力。
这些因素对于产业资本来说,同样具有吸引力。从贸易角度看,资金流动最终也可能通过商品贸易形成新的循环。
比如,一些海外资金投资美国金融市场,美国消费者购买中国生产的商品,中国企业通过出口获得收入,再将资金用于扩大生产、技术升级或者海外投资。全球经济本来就是相互连接的体系,很少存在单向流动。
当然,也不能忽视美联储加息带来的压力。美国提高利率,会增加全球美元融资成本,一些依赖美元贷款的新兴市场企业,可能面临更高的偿债压力。
同时,如果美元长期保持较强走势,也可能影响全球投资者风险偏好。因此,美联储政策不仅影响美国,也会通过金融市场传导到其他经济体。
对于中国而言,汇率变化只是经济运行中的一个变量。真正决定长期竞争力的,还是产业升级、企业创新以及市场需求。
如果企业只能依靠汇率优势获得订单,那么汇率变化一定会带来压力;但如果企业拥有技术优势、成本优势和稳定供应链,面对汇率波动时承受能力会更强。我认为,美联储加息确实可能阶段性缓解人民币快速升值带来的压力,但它并不是解决所有问题的关键因素。
汇率最终还是由经济基本面决定,而不是由一次利率调整决定。我觉得,观察资金流向时,不能只盯着短期金融市场的变化。
美国提高利率,可能吸引部分资金配置美元资产,这是市场规律;但长期产业投资关注的是生产效率和发展空间。在我看来,中国经济面对全球资金变化时,重要的不是期待某一次外部政策带来机会,而是在产业竞争中不断增强自身吸引力。
评论列表