我留意到一个现象。这一波全球 AI 产业大爆发,真正吃到核心红利的企业其实只有三家。
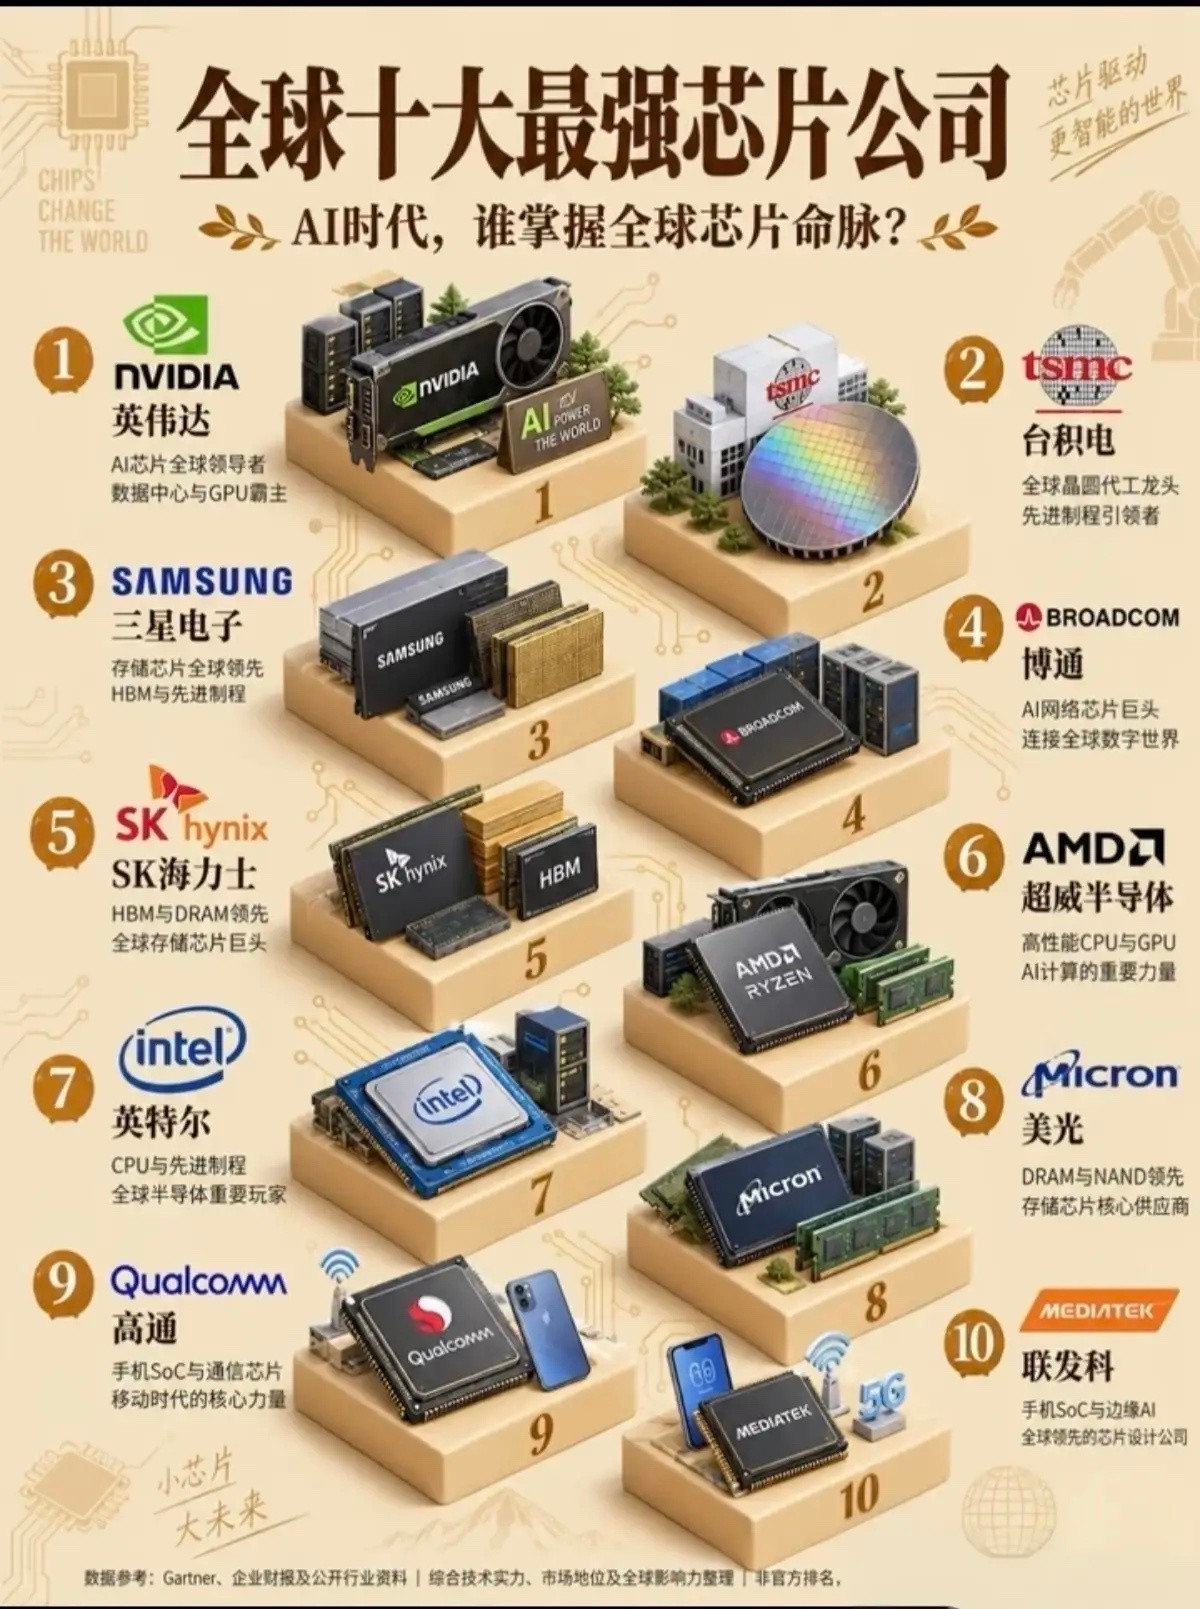
英伟达市值 5.64 万亿美元,台积电市值 2.45 万亿美元,微软市值 3.84 万亿美元。三者市值合计接近 12 万亿美元,这一规模已经超过德国与日本两国的年度 GDP 总和。英伟达最新一个财季,数据中心业务收入 752 亿美元,占总营收的 92%;全年净利润 1201 亿美元,毛利率达 75%。
眼下不管是全球 AI 大模型的训练环节,还是落地端的推理部署,都绕不开它的 GPU 硬件与 CUDA 软件生态。
它早已不是单纯的芯片卖家,而是打包了算力、网络与软件的全套 AI 解决方案提供商。
就像淘金热里的工具商,亲自下场挖金的未必能赚到钱,卖挖矿装备的却总能旱涝保收。
二十年前 CUDA 还只是给游戏显卡做加速的工具包,现在已经成了全球 AI 开发的事实标准。
超过 400 万开发者基于这套生态写代码、做优化,所有主流深度学习框架原生适配 CUDA,从模型训练到推理部署的全套工具链、加速库全都是围绕英伟达硬件搭建的。
对企业来说,换算力平台就等于把过去几年的技术积累、代码库、调优经验全部推倒重来,少则半年多则一年的适配周期,还要承担性能打折的风险,这笔切换成本高到没人愿意轻易尝试。
所以英伟达早就不是卖芯片的厂商了,它卖的是整套 “AI 工厂” 的解决方案。
客户拿到手的不是一颗颗 GPU,而是包含算力硬件、高速互联网络、软件调度系统、运维工具在内的完整算力生产线,买回去就能直接跑大模型、处理推理任务。
下游的大模型公司融多少钱、烧多少算力,最后都得变成英伟达的收入。
模型做成功了要加购算力,做失败了前期投入的算力费也已经进了英伟达的口袋,怎么算它都不亏。
站在英伟达身后的台积电,吃的是制造端的独家红利。
所有高端 AI 芯片都离不开 3 纳米、2 纳米的先进制程,而全球能量产这些制程的纯代工厂独此一家。
不管是英伟达的 Blackwell 芯片,还是谷歌的 TPU、亚马逊的自研芯片,哪怕设计得再先进,最后都得送到台积电的晶圆厂里生产。
AI 算力需求越爆炸,晶圆代工的订单就越饱和,台积电握着产能的话语权,稳稳分走行业增长的第二块蛋糕。
微软则守住了应用落地的入口。
一边靠 Azure 云服务承接企业级的 AI 算力部署需求,相当于把英伟达的算力打包后再输送给海量企业客户;一边绑定 OpenAI,把 GPT 模型深度嵌入 Office、Windows、Bing 等全线产品,完成了 AI 从技术到日常办公的最后一公里。
其他大模型公司还在烧钱找商业化路径,微软靠着现成的软件生态和云服务直接变现,成了 AI 落地阶段最稳的赢家。
这才是这轮 AI 浪潮最有意思的地方:喊了这么多年技术颠覆、行业重构,最后真正赚走大头利润的,既不是热搜上的大模型明星公司,也不是层出不穷的 AI 应用创业者,而是上游的硬件、代工、云服务巨头。
应用层永远热闹,永远有新玩家冒出来,也永远有老玩家被淘汰,但底层基础设施的玩家,只要守住自己的节点,就能坐收整个行业的增长红利。
为什么偏偏是这三家?因为它们分别卡死了 AI 产业链三个不可替代的核心节点:英伟达掌握算力标准与软件生态,台积电掌握先进制造产能,微软掌握企业级应用入口。
三个节点环环相扣,形成了极难突破的铁三角。
下游玩家再多、竞争再激烈,都绕不开这三层关卡,最大的利润自然也就留在了上游。
这其实是科技行业反复验证的规律。
每一次技术革命,最先出圈的永远是应用,最后能长期稳赢的,永远是做基础设施的玩家。
互联网时代最后跑出来的是做芯片的英特尔、做操作系统的微软、做网络设备的思科,移动时代是做芯片的高通、做系统的谷歌与苹果。
AI 时代看起来热闹非凡,本质上也没逃出这个逻辑。
喧嚣都是前台的,真正的利益,早就沉在了产业链的底层。