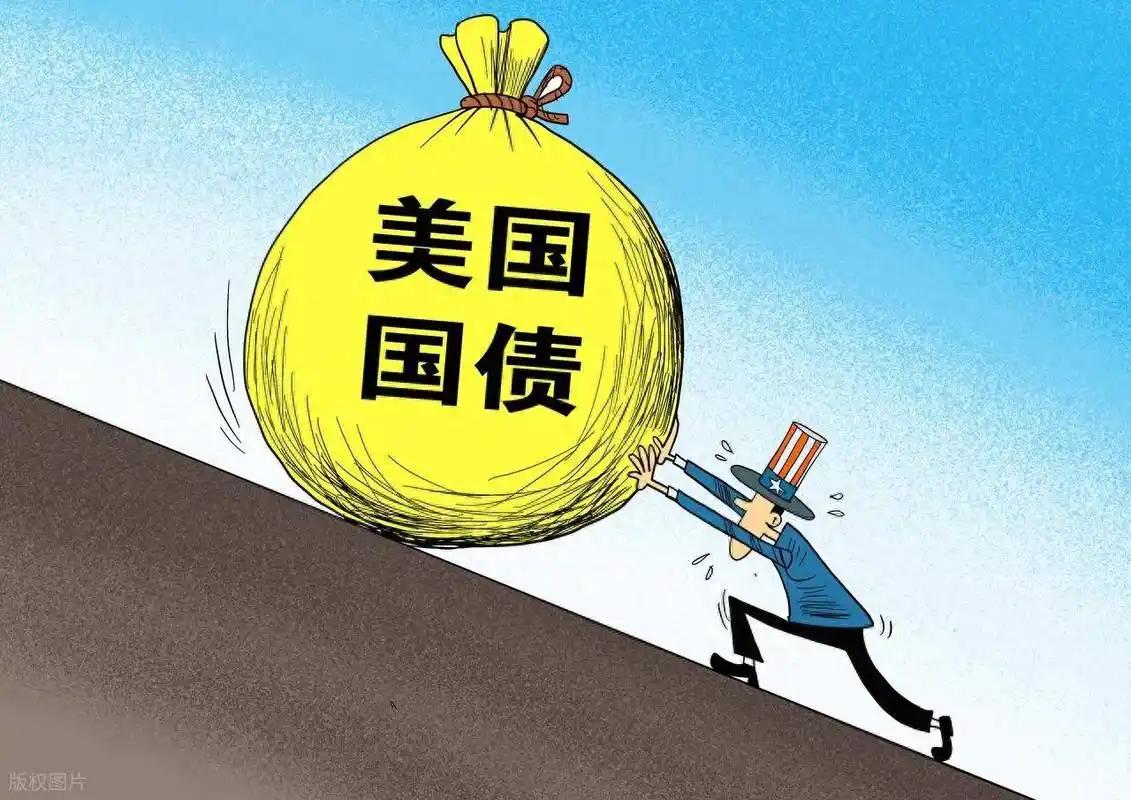
美债40万亿,很多人第一反应是中国又要遭殃了。
事实恰恰相反。美债最大的债主,不是中国,不是日本,是美国人自己。
美国财政部2026年8月披露的数字,联邦债务已经到达40.05万亿美元巅峰。
其中,政府间持有(社保、医保及联邦雇员退休等信托基金)约7.78万亿,公众持有的国债是32.27万亿。
全球媒体持续推高恐慌气氛,总给外人一种美国债务爆棚、全球被连带的错觉。
从债权人分布看,海外资金约9.3万亿至9.5万亿之间波动,2026年3月外国持仓约占公众持有债务的三成,日本手里3月为1.19万亿、7月降至1.10万亿,英国则在0.93万亿到近1万亿之间浮动。
中国的美债持仓到2026年7月只剩6180亿美元,这个身位已创下了2008年以来的新低,最大债主的名头早已让到旁边。
十多年来,中国一直在主动削减美债敞口,从2011年底的23%缩减到2026年6月的7%。
美国国债资产像吸铁石,里里外外都捆住了美国自家的金融命脉。
金融巨头和养老基金视美债如命,普通退休生活离不开这根安全绳。
美联储资产负债表峰值近9万亿,其中美国国债曾高达约5.7万亿,连广大普通人理财基金都绕不开这张债权网。
美国社保、保险、工资、消费连着这道巨账。
倘若风浪里真出大事,最大压力直指美国本土,利率风险最先落在本国机构身上,区域银行和保险公司只能苦兜风险。
美国国债市场从来运行着“借新还旧”的巨大机制,债务利息始终紧咬着每年财政预算命根。
美联储自2022年起快速加息,2023年追涨直达5.5%,债市旧利息翻新压力极大。
截止2026年7月底,平均债务利息约3.4%,长端收益率一度逼近甚至突破5%,联邦净利息支出预计在1.04万亿美元之上,美国财政收入中约五分之一要拿去付息,诸多政府支出只有一边靠边站。
财政部门唯一的办法继续发债、拆东墙补西墙,“雪球”越滚越大。
美债问题最大担子始终落到美国普通家庭身上。
物价一年比一年高,食品、房租、医疗样样见涨,利息挤占预算也令福利扩张空间受限。
工薪阶层购买力萎缩,社会保障实际压力越来越沉。
退休群体养老金“缩水”,地方医保缺口拉大,代际负担越传越重,征税和通胀夹击着全体美国社会,这种看不见的负担宛如“隐性税”。
财政困局任何一方遭遇挤压,受害最深的还是美国纳税人口。
美方嘴上风平浪静,大后方已经开始压缩福利转移支出,财政蛋糕越分越薄。
美债风暴表面席卷全球,其实最先冲击的就是纽约和华盛顿本土。
机构投资者、保险公司、养老资金按照美国市场规则自负盈亏,新兴市场则常常被资金风向和美元利率带偏,但美债“崩盘论”多半是一边倒想象。
主风险关口在美国社会内部,重大财政危机最容易引爆的是美国人自己的钱包。
中国在外部风险来临前已提前稳住了阵脚。
中国自2011年起一步步减少美债持仓,2026年进一步扁平敞口。
黄金储备与非美资产配置有所增加,人民币跨境使用范围扩大,实体经济和科技链条更加扎实。
中国金融体系走多元方向,从“高风险美债篮子”主动转向科技、产业和本币硬资产。
外汇储备以安全为中心,组合分散之外,还注重弹性调度,避免成为别人的“短板”。
中国金融部门过去十多年积累了丰富管理经验,有能力应对外部巨震,国家安全被坚实守在家门口。
美债体系真正像一艘巨型游轮,摇晃的是本国甲板的乘客。
40万亿堆积成山,最大扛压责任一直在美国社会本身。
中国只需视局势冷静行事,守好家底,完善自身金融体系和实体基石,谁强谁弱一目了然。
美债这场“流量秀”,注定美国人是主演、也是承压主角。
中国可以镇定旁观,不必替别人忧心。
美债风险攀至新高,中国已悄悄换档。
国际博弈冷暖自知,核心利害都据于账本之上。
冲击最大的是那些和美式信用捆得最深的本地利益群体。
中国则一边疏散风险,一边苦练内功,只有这样,全球风浪起时才始终稳健前行。