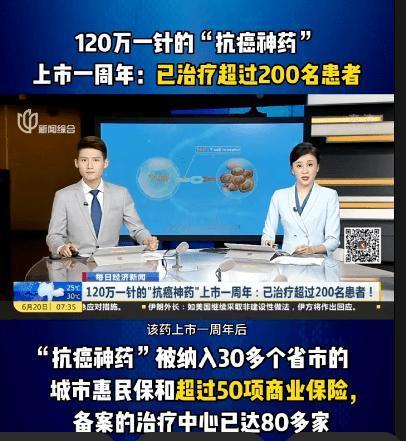
"中国亏惨了"! 中国独立研发的 "抗癌特效药",去年 6 月被外企 72 亿买走,紧接着该外资又转手就卖了 800 亿,利润高得吓人。
2025 年 6 月这笔中国抗癌药出海交易刚浮出水面,全网铺天盖地的 "卖青苗亏十倍" 的质疑声,直接把国内创新药企推到了舆论的风口浪尖。
被卖掉的这款名叫 BNT327 的自研抗癌药,原本是中国一家公司花了好几年搞出来的双抗药。
2023 年 11 月,普米斯把这款药除大中华区以外的全球权益授权给了德国的 BioNTech,首付款只有 5500 万美元,加上后续里程碑总共才 10 亿美元出头。
当时普米斯成立才 5 年,在行业里算个年轻公司,能把药卖到海外去,不少人还觉得是件值得高兴的事。
结果一年后,BioNTech 干脆花了 8 亿美元现金加 1.5 亿美元里程碑款,把普米斯整个公司都收购了,变成了自己的中国研发中心。
算下来,BioNTech 前后总共掏了大约 10 亿美元,折合人民币 70 多亿,就把这款药的全球权益攥在了手里。
然后就是 2025 年 6 月那笔震惊行业的交易。美国制药巨头百时美施贵宝找上门来,跟 BioNTech 签了合作协议,共同开发和商业化 BNT327。
百时美施贵宝一上来就付了 15 亿美元的首付款,2028 年之前还要再付 20 亿美元,后面的里程碑款项高达 76 亿美元,整个交易总金额达到 111 亿美元,折合人民币差不多 800 亿。
BioNTech 光靠这一笔首付款就把之前所有投资成本收回来了,后面的全是净赚,回报率超过 10 倍。
这事儿最让人心里不舒服的地方在于,药是中国科学家研发的,临床试验也是在中国做的,结果最大的一笔利润被外资拿走了。
普米斯的研发团队熬了多少个日夜,最终拿到手的跟 BioNTech 转手赚的比起来,零头都算不上。
而且这不是孤例。2023 年 8 月,恒瑞医药把一款哮喘药的海外权益以 2500 万美元首付款卖给了一家叫 Aiolos Bio 的美国公司,潜在里程碑 10.25 亿美元。
结果仅仅过了 5 个月,跨国药企 GSK 就花了 14 亿美元把 Aiolos Bio 整体收购了,而这家公司当时唯一的核心资产就是从恒瑞买来的那条管线。
一进一出,中间方凭空赚走了 10 亿美元首付款,恒瑞替别人铺了路。
为什么中国药企老是在这种交易里吃亏?说到底就两个字:缺钱。
创新药研发是出了名的烧钱,行业里有 "三个 10" 的说法 ——10 年时间、10 亿美元投入、不到 10% 的成功率。
2021 年之后,国内生物医药一级市场融资额直接腰斩,一大批创新药企现金流绷得紧紧的,不卖管线就活不下去。
再加上国内创新药定价被压得很低,一款药在美国卖的价格能是国内的十几倍甚至三十几倍,靠中国市场根本收不回研发成本。
新药进医院又难,美国一款新药上市半年销售额就能冲到 10 亿美元,中国新药从上市到卖满 10 亿人民币往往要熬 10 年。
内外夹击之下,很多企业明知道现在卖不划算,也只能咬牙出手,先拿到钱活下去再说。
还有一个很现实的问题,中国药企在国际商务谈判和海外商业化运营上经验太浅。
跨国药企手握全球销售网络和品牌话语权,知道怎么把一款药的价值最大化,而中国 Biotech 往往擅长研发却不擅长卖药,谈判桌上天然处于弱势。人家看准了你急着要钱,压价就是顺理成章的事。
这笔交易被骂成 "卖青苗",骂的其实不是普米斯或者恒瑞某一家企业,而是整个中国创新药产业长期被低估的尴尬处境。
但换个角度看,这事儿也不全是坏事。至少说明中国研发出来的药,国际巨头是真金白银认可的,不是没人要的东西。
2024 年中国创新药对外授权交易额已经占到全球的 30%,这个体量放在几年前想都不敢想。问题的关键不在于要不要出海,而在于怎么卖才能不吃亏。
好消息是,政策层面已经开始动了。2025 年 6 月底,国家卫健委和医保局联合出台了支持创新药高质量发展的 16 条措施,其中商业健康保险创新药目录的设立被看作最大的亮点。
说白了就是给高价创新药找一个新的支付方,不再全靠医保压价,也不再让患者全自费扛着。
同时还明确要求医院不得以药占比或者品规数量为由限制创新药入院,直接降低了新药进医院的门槛。
这些政策能不能落地见效,还需要时间检验。但方向是对的 —— 只有把国内市场的支付体系和入院通道理顺了,中国药企才有底气跟外资谈条件,才不至于在现金流最紧张的时候被人低价抄走。
创新药这个行业,拼到最后拼的不是谁研发得快,而是谁能撑到最后、把自己的成果卖出应有的价钱。中国药企已经证明了自己能造出好药,接下来该学会的,是怎么把好药卖出好价钱。