固态电池的行情,也许比大多数人想象的来得更早一些。
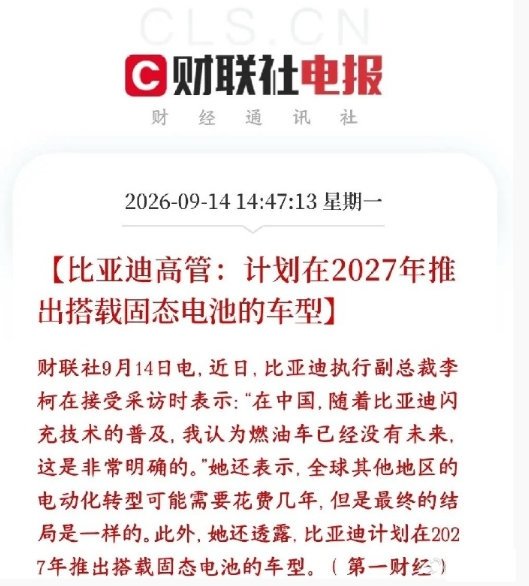
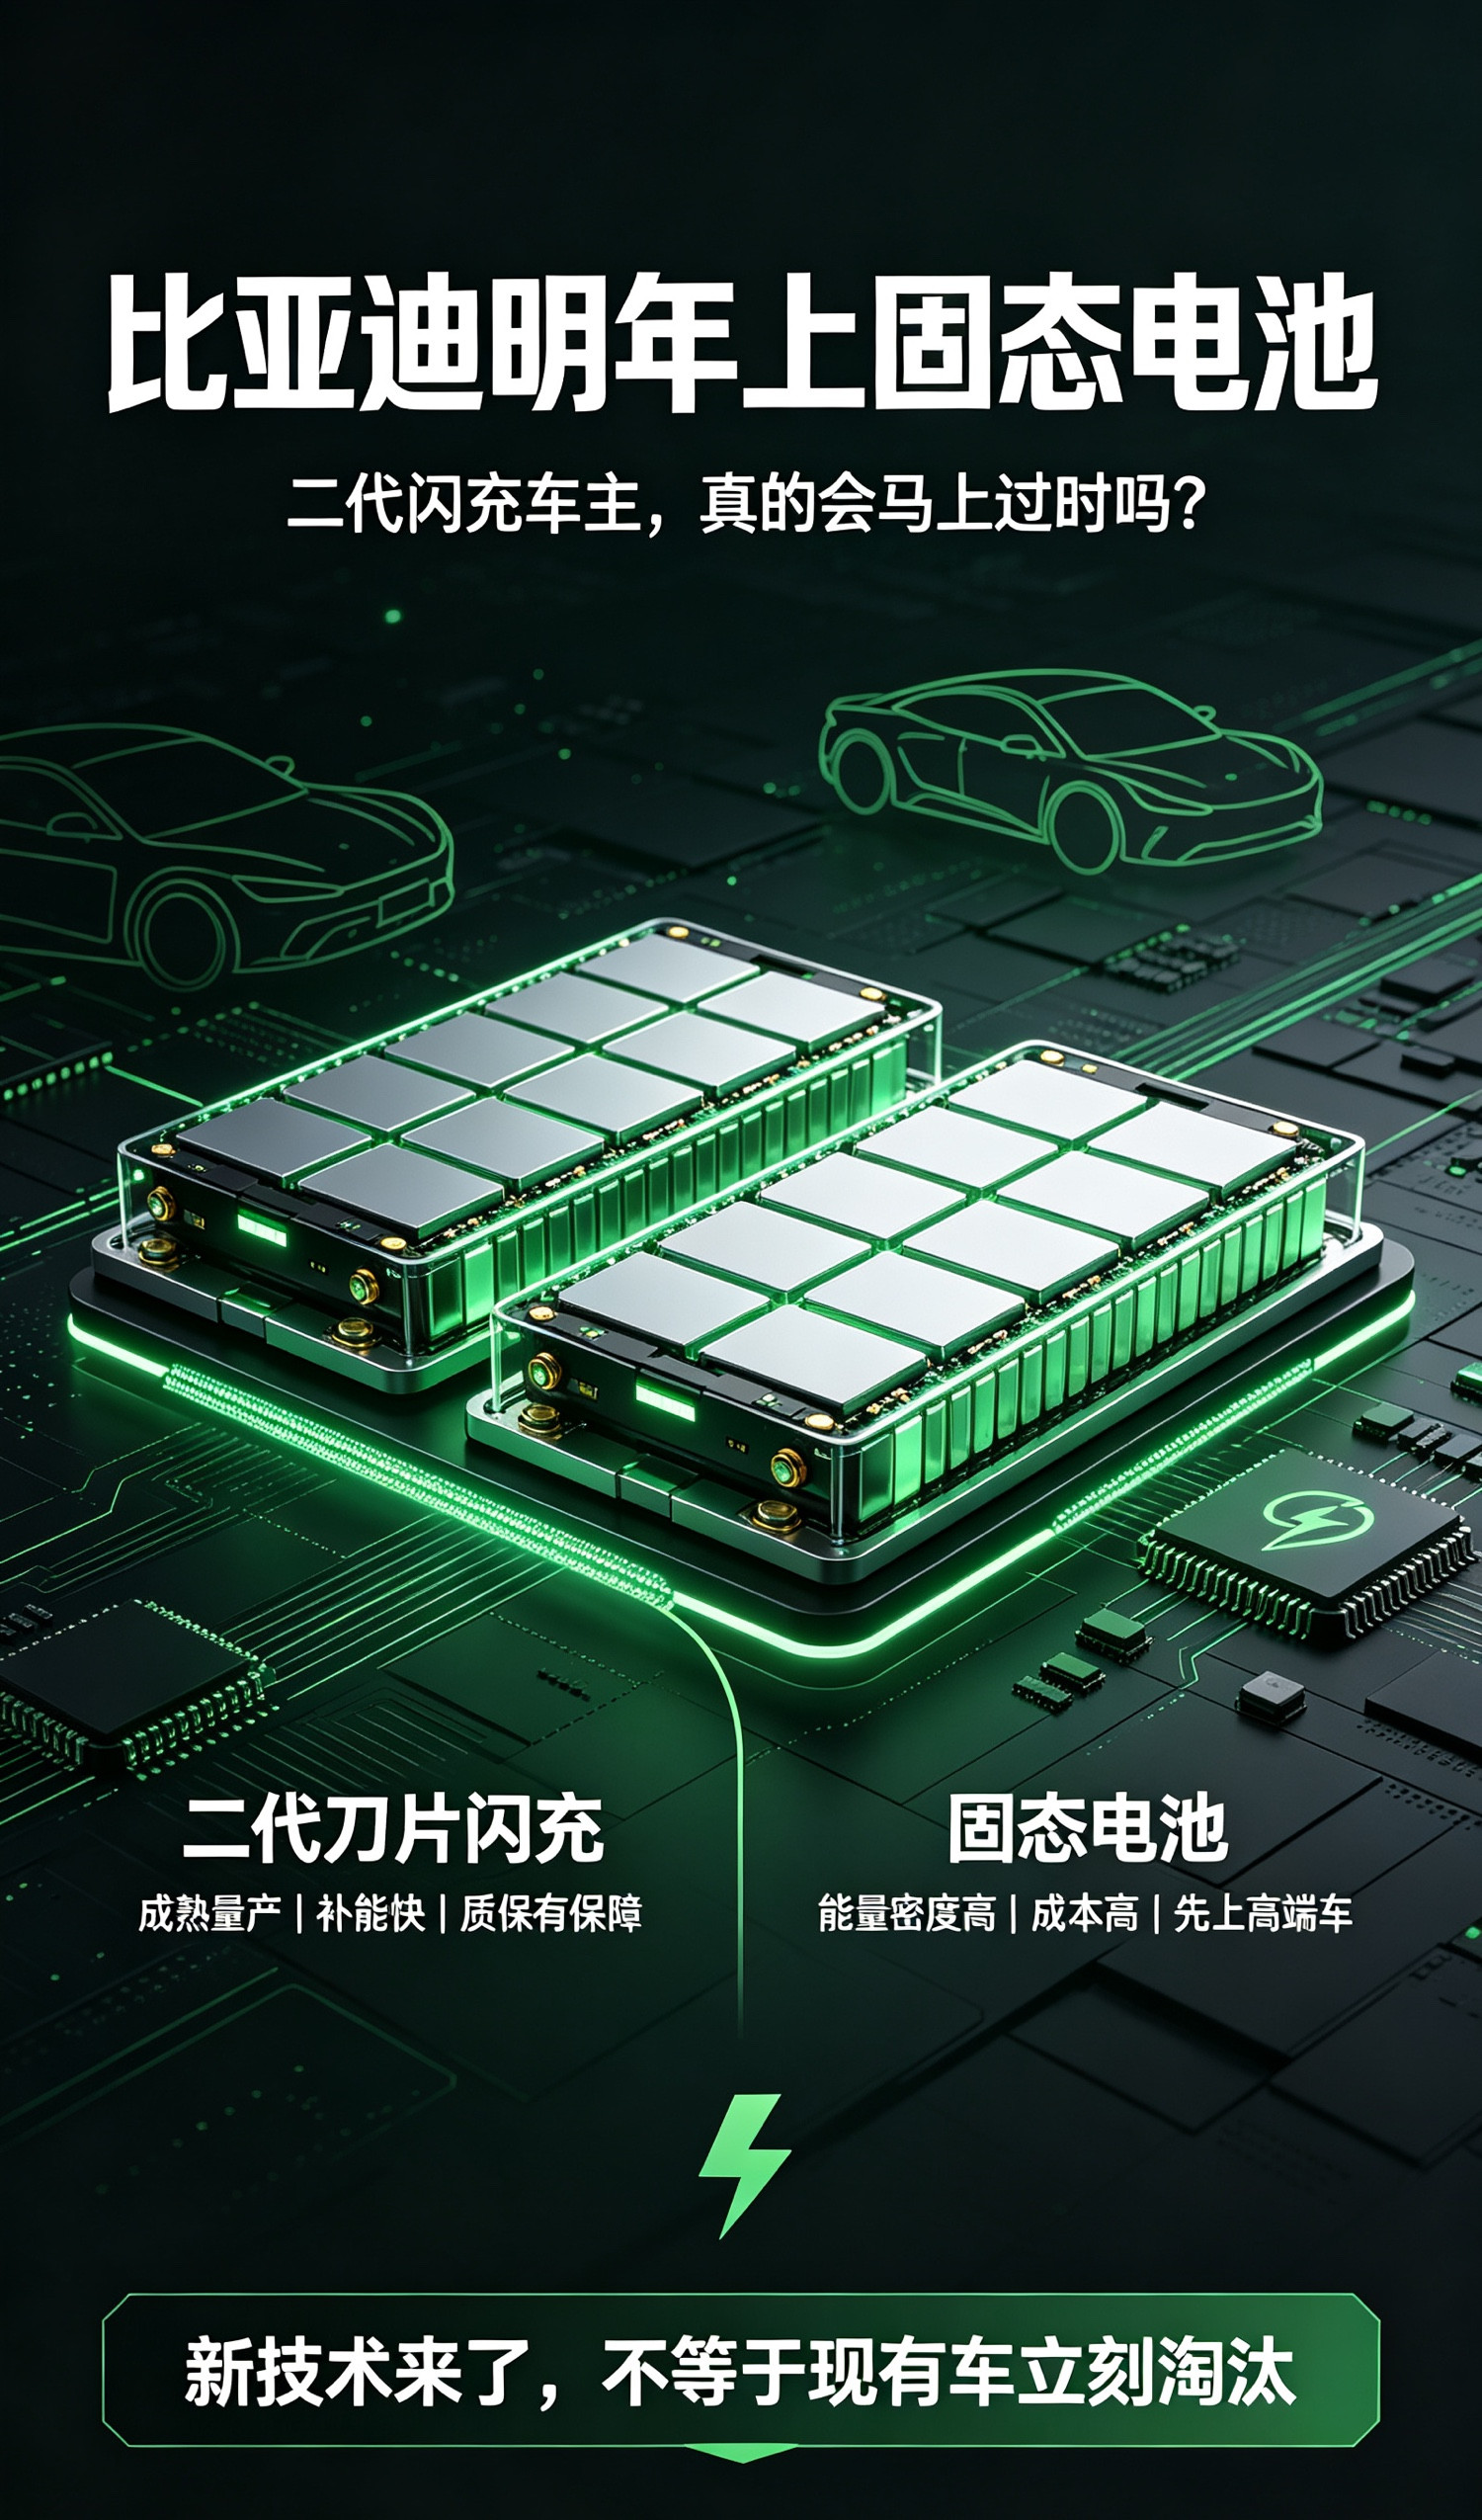
7月14日,比亚迪执行副总裁李柯在一场外媒采访中撂下一句话:明年,比亚迪将推出首款搭载固态电池技术的量产车型。没有PPT,没有概念车,没有“敬请期待”。一句话,把固态电池从实验室拽进了4S店。
很多人第一反应是“又来画饼”。但这次,饼已经烤了一半——深圳坪山的硫化物全固态电池中试线早在今年2月就投产了,规划产能2GWh,良率稳定在90%以上,远超行业同期中试线60%到80%的平均水平。
重庆璧山20GWh量产线三季度启动建设,设备兼容现有锂电产线达到70%。中试线跑通了,量产线开建了,高管出来定调了——这三件事凑在一起,性质就变了。
更关键的一个细节大多数人没注意到。2026年7月1日,全球首个车用固态电池国家标准正式施行,而比亚迪在标准生效前两天就拿下了中汽研全套车规级极限安全认证,成为第一家通过国标全固态电池认证的车企。
针刺测试中电芯被刺穿后仅升温32℃,不起火不冒烟不爆炸。
什么叫“不起火”?不是推迟起火时间,是物理结构上掐断了热失控链条。液态锂电池是一杯水,晃一晃会洒,点着了会烧;固态电池是把水冻成冰,火柴贴上去,连水蒸气都冒不出来。
性能数字同样扎眼。单体能量密度400Wh/kg,系统端最高480Wh/kg,原型车CLTC综合续航1218公里,10分钟快充补能数百公里,零下30度仍能释放85%以上的电量。
对比一下,现款刀片磷酸铁锂电池系统能量密度在150Wh/kg上下,全固态直接拉到三倍以上。这不是挤牙膏,是换了一支笔。
但真正让整件事值得说透的,不是参数。
比亚迪走的这条硫化物全固态路线,是三种主流技术路线里公认最难量产的那条。
硫化物电解质对水分极度敏感,生产必须在露点极低的干燥环境中进行,稍有不慎就释放剧毒硫化氢气体。
固-固界面接触在充放电过程中因材料膨胀收缩而恶化,循环性能就是在这里被拖死的。
丰田在这条路上死磕了十几年,量产时间表从2026年推迟到2028年,官方给出的理由是“从实验室到规模化量产之间存在巨大的工程化鸿沟”。
一个把量产往后推,一个把量产往前赶。差距不在实验室数据里,在工程化的肌肉记忆里。
比亚迪从2016年就锁定了硫化物路线,纳米钝化膜技术把界面阻抗降低了90%,专利布局超过1200项,核心电解质专利占比65%,全球固态电池专利排名前三。这不是临时起意的跟风,是十年磨一剑的蓄力。
首搭车型的定位也很说明问题。2027年一季度优先配套仰望系列和汉EV顶配,初期产量控制在千台级别,核心目的是技术验证和真实路况数据回收。
千台级别,月产能大约8000台,30万以下的车型短期内摸不到边。
这不是走量的产品,是立旗子的产品。固态电池初期成本是主流液态电池的数倍,硫化物电解质占了成本的七八成,硫化锂又占了电解质成本的七八成,这个账谁都得认。
2030年前后成本才可能跟液态电池拉平,这是行业共识,不是比亚迪一家的难题。
所以真正应该焦虑的,不是“固态电池明天能不能买”,是“谁在真正修路,谁在借路演”。
工信部和发改委在9月15日联合印发了《电子信息制造业发展“十五五”规划》,白纸黑字写着“持续推进固态电池产业化”。
同一天,A股固态电池概念板块集体走强,金龙羽、上海洗霸、华正新材涨停,资金在政策信号和产业节点之间形成了默契的共振。
政策在指方向,产业在赶进度,资本在抢跑——三条线同时拧紧的时候,板块的拉升就不只是情绪驱动了。
但我想说的是另一层。比亚迪这套固态电池真正让人踏实的地方,不在能量密度1218公里,不在快充十分钟,在于“100%全产业链自主自研”——核心材料、工艺、设备、电芯制造全部攥在自己手里。
硫化物电解质不用看海外脸色,14nm制程的思路被移植到了电池上,用架构创新绕开材料卡口,把“存储墙”那套逻辑搬到了动力电池领域。智算中心、政务、金融、能源这些场景最怕什么?怕今天能买明天买不着。
固态电池这条产业链要是被别人掐着,参数再漂亮也是空中楼阁。
丰田把时间表推到了2028年,宁德时代说2027年有望小批量生产,比亚迪直接把量产车型的落地时间卡在了明年。谁先上桌,谁定规矩。
燃油车有没有未来我不知道,但固态电池的牌桌上,中国这次坐的是发牌位。
2027年千台仰望上路的时候,真正的比赛才刚刚开始。千台验证跑出来的数据,会决定2030年谁能把成本打到1元/Wh以下,谁能把全固态从旗舰车型下放到二十万级别的走量产品里。这中间的三年,才是真正的生死线。
至于明天固态电池板块拉不拉——那是资本市场的事。产业的事,比K线走得慢,也比K线走得远。