全球七成铜攥在手里,美国却卡在最后一道关口——冶炼能力跟不上。69万吨铜锭成不了高端铜箔,只能付着高昂仓储费,一天天贬值
麻烦看官老爷们右上角点击一下“关注”,感谢您的支持!
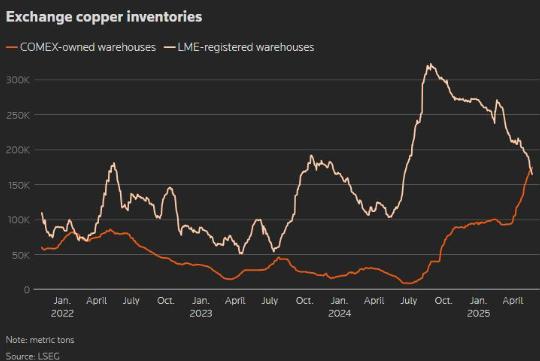
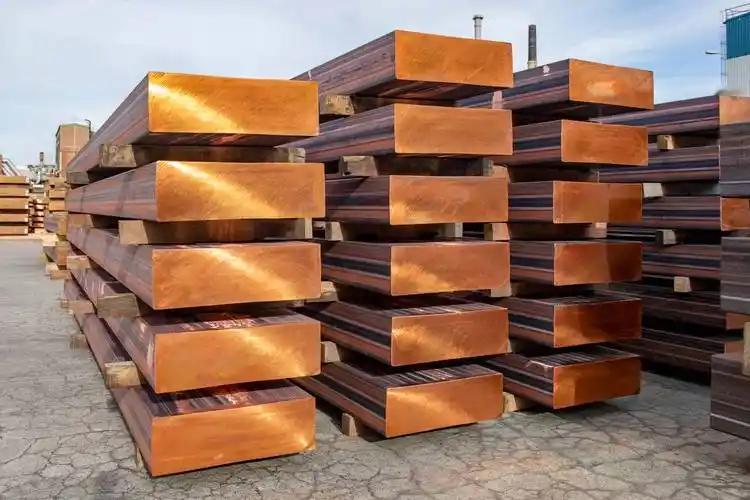
截至8月底,COMEX铜库存已经达到67.5万吨以上,连续多日增长。进入9月以后,库存仍然处于高位。
与此同时,美国对部分铜制品已经实施50%的关税,市场又一直在猜测,精炼铜未来是不是也会被纳入新的关税范围。正是在这种预期下,大量原本可能流向欧洲、亚洲其他市场的铜,开始提前进入美国。
我看这件事,不能简单理解成一句“美国缺铜,所以疯狂买铜”。真正值得注意的是,美国正在抢时间。
因为关税政策一天没有彻底落地,贸易商就会担心以后进口成本上涨。既然如此,那还不如趁现在把铜先运进美国。
于是就出现了一种很有意思的市场现象:美国仓库里的铜越来越多,而美国之外的一些市场反而越来越容易感受到现货紧张。
这也是为什么最近铜价表现得这么强。9月8日,伦敦金属交易所三个月期铜一度冲到每吨14779美元附近,创下历史新高。
背后的原因并不只是美国囤货,还有人工智能数据中心、电网建设、电动汽车等领域持续增加的用铜需求,以及全球矿山供应面临的压力。
所以我认为,真正需要警惕的并不是“美国仓库里有多少铜”,而是这种集中囤货正在改变全球铜的流动方向。
过去铜从矿山出来,经过冶炼、精炼,再进入各个制造业市场。现在因为美国关税预期,贸易商更愿意把精炼铜提前运到美国。这样一来,美国库存增加了,但其他地方能够随时拿到的现货就可能减少。
这就出现了一个看似矛盾的局面:全球并不是突然没有铜了,可市场却越来越容易产生“缺铜”的感觉。
但说到这里,我觉得还必须把另外一个问题讲清楚。美国把大量精炼铜搬进仓库,并不意味着它突然拥有了完整的铜产业链。
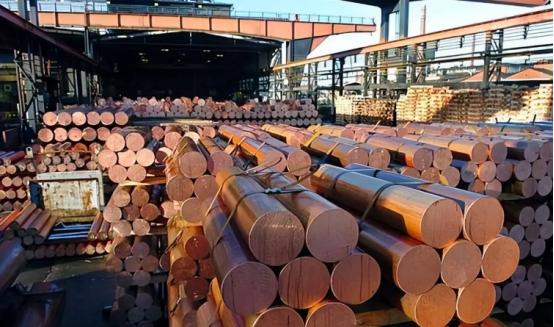
铜阴极板只是铜产业链中的一个环节。真正进入高端制造之后,还要经过轧制、拉丝、铜箔制造、管材加工以及各种精密加工。高性能铜箔、电子级铜材、漆包线、超薄铜管等产品,对材料纯度、加工精度和生产工艺都有要求。
也就是说,仓库里的铜和工厂里能够稳定生产出来的高端铜制品,根本不是一个概念。
美国当然不是没有铜产业。美国地质调查局2026年矿产商品摘要显示,美国仍然是全球重要的铜矿和精炼铜生产国之一。
但与此同时,美国铜产业也高度依赖全球供应链。路透社9月10日报道称,美国每年仍有大约一半的铜需求需要依靠进口,而且目前只有两座仍在运营的铜冶炼厂。
这恰恰说明一个问题:美国现在真正想解决的,并不是“仓库里面有没有铜”,而是怎样把矿山、冶炼、精炼和制造能力重新建立起来。
而这种能力,不是今天宣布投资,明天就能建成。
一座矿山从勘探、审批到建设投产,需要多年时间;冶炼厂同样需要大量资金、能源、环保设施和稳定的原料供应。
美国现在可以利用高价和关税预期,把全球现货吸引过去,但它无法通过囤货把多年缺失的产能在几个月之内补回来。
所以在我看来,真正值得盯住的反而是全球铜矿。
美国现在抢的是“已经挖出来的铜”,但决定铜市场长期走势的,还是地下那些还没有被挖出来的矿。
美国地质调查局长期把铜列为重要矿产,并持续跟踪全球铜资源、生产和供应链情况。
与此同时,国际铜研究组织的初步数据显示,2026年上半年全球铜矿产量同比下降约1.1%。这说明在需求仍然增长的情况下,矿山端并没有表现出特别宽松的供应状态。
这才是铜市场真正麻烦的地方。
如果只是美国提前买了一批铜,等关税预期消退以后,这些库存最终还是会重新进入市场,那么价格自然可能出现反向调整。
可是如果矿山供应本身持续收缩,而人工智能、电网和新能源产业又继续扩大用铜量,那么库存再多,也只能缓解一段时间。
说到底,库存是存量,矿山才是增量。
我甚至认为,美国这轮囤铜还有一个容易被忽视的影响,那就是它可能进一步提高COMEX在全球铜市场中的影响力。
过去伦敦和纽约两个市场之间的价格关系比较稳定,现在大量铜被提前吸进美国,两个市场的库存结构和升贴水关系都可能发生变化。
这其实也是美国正在争取的另一种优势:不仅要有资源,还希望让更多资源按照自己的市场规则流动。
不过,市场最终还是会给出答案。美国可以把铜先搬进仓库,可以利用关税预期改变贸易路线,也可以推动本土矿山和冶炼项目,但它无法靠仓库里的铜替代完整的产业链。
我觉得这才是这场“铜争夺”最值得看的地方。
真正决定一个国家铜产业实力的,从来不是仓库里堆了多少吨铜,而是当市场突然缺铜的时候,你有没有矿山;矿挖出来以后,你有没有冶炼能力;
冶炼出来以后,你有没有精深加工技术;最后,这些材料能不能进入电网、汽车、芯片设备和高端制造。