凭借美元霸权,美联储加息形成资本虹吸,资金大举回流美国,导致多国货币贬值、资产缩水,这正是收割全世界的“美元潮汐”。
今年9月最值得盯住的,其实不是华尔街,而是东京。日本银行9月18日把政策利率从1%提高到1.25%,已经来到31年来的最高水平,可到了21日,日元依旧跌到157.48附近。一个长期实行超低利率的经济体已经连续收紧货币,汇率却没有因此彻底翻身,这件事本身就说明,今天全球资金市场的游戏规则,仍然绕不开美元。
更麻烦的是,日本还不是孤例。欧洲央行9月10日同样加息25个基点,存款机制利率升到2.50%。欧洲央行给出的2026年通胀预测仍有3.0%,经济增速预测却只有0.9%。这组数字摆在一起很刺眼:物价没有彻底压下去,增长空间又不宽,货币政策却不得不继续保持紧绷。
这一幕和二十年前已经完全不是一个味道。过去谈美元潮汐,大家首先想到的是阿根廷、墨西哥、泰国这些外围经济体:美国一收紧,美元往回跑,新兴市场汇率和债务跟着遭殃。到了2026年,压力已经沿着金融链条往发达经济体腹地钻,日本、法国、英国这些美国盟友,同样逃不过融资成本上升这一关。
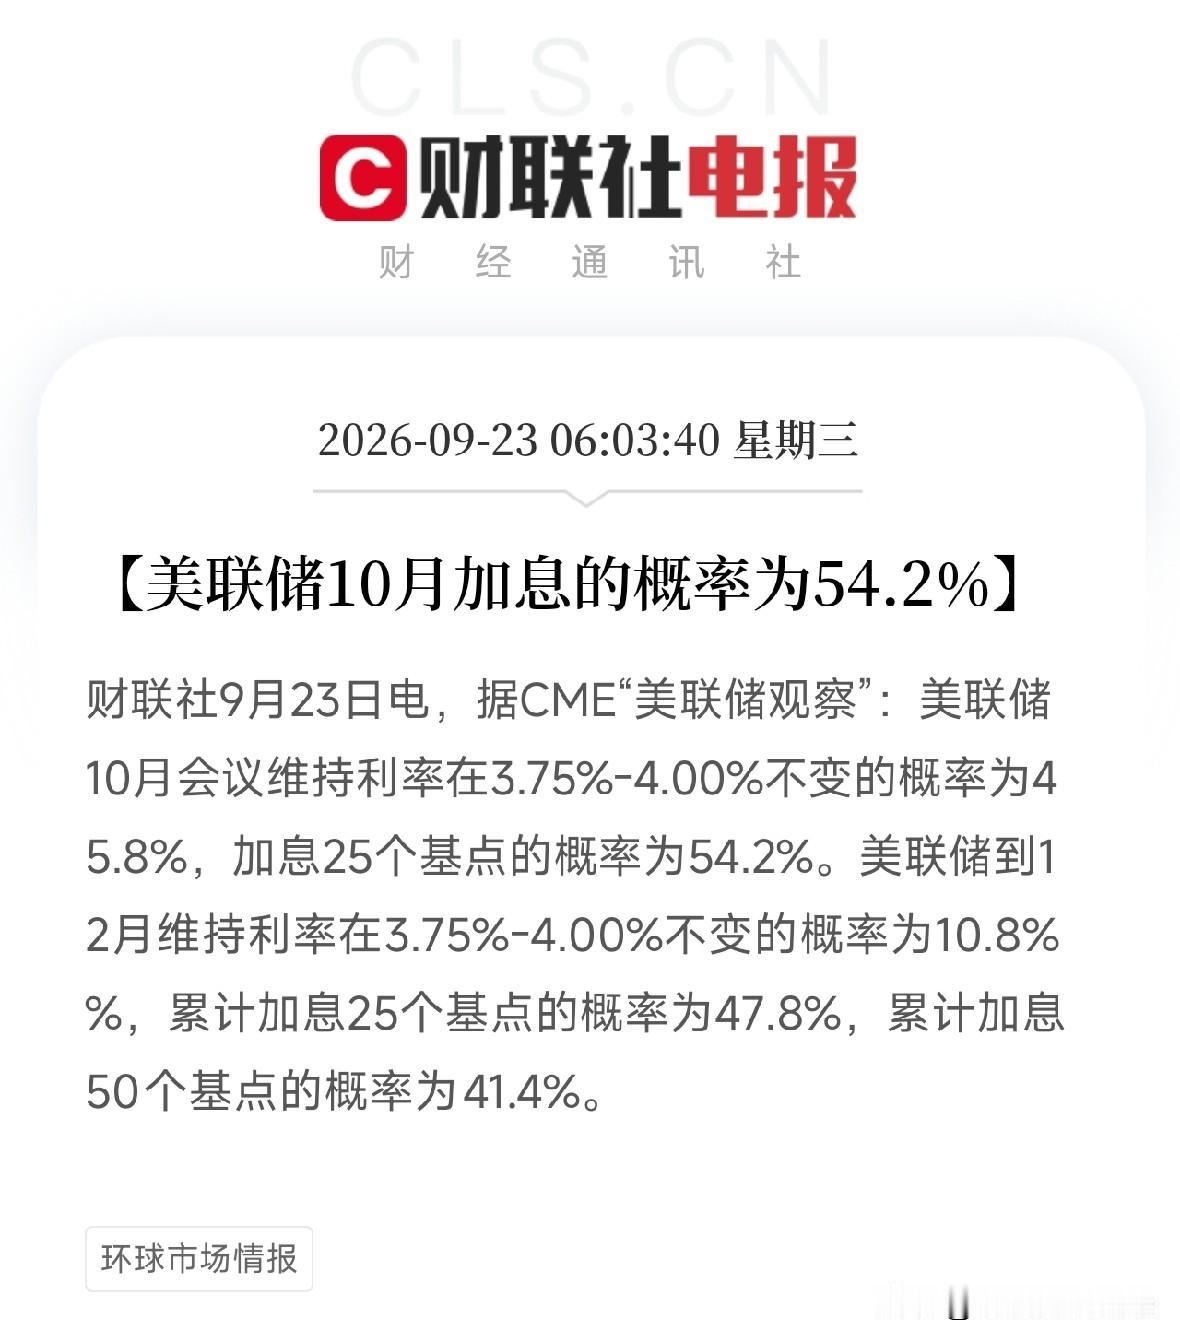
美国自己也没站在岸上。美联储9月发布的预测中,2026年PCE通胀中值仍达到3.7%,核心PCE为3.4%,都明显高于2%的长期目标。更有意思的是,18名参与者中有12人认为年底适宜的联邦基金利率中点应在4.125%,还有4人放在4.375%。这意味着高利率并非一个马上结束的临时动作。
真正值得中国警惕的地方就在这里。美元体系最强大的武器,并不是美国可以凭空把别人的钱搬回纽约,而是大量国际贸易、跨境贷款、外汇储备和金融资产都以美元计价。只要美元资金价格上涨,世界各地的银行、企业和政府就得重新算账。债务越高、外汇越少、产业越弱的经济体,承受的冲击往往越大。
这就解释了为什么上世纪80年代拉美会成为重灾区。当时不少国家大量借入美元债务,美国为了制服国内高通胀猛烈提高利率,结果债务人的融资成本突然飙升。问题并不神秘:收入主要来自本币,债却要拿美元还,一旦美元越来越贵、利息越来越高,原本还能滚动的债务就可能迅速失控。
1997年的东南亚又换了一种玩法。当年真正致命的并非某一次美联储会议,而是美元升值、短期外债、固定或半固定汇率以及金融体系漏洞碰到了一起。资本进来的时候,房地产、股市和信贷一起繁荣;资本撤的时候,汇率、银行和企业资产负债表一起承压。这才是美元周期真正可怕的传导方式。
所以把这种现象理解成美国每隔几年“按按钮收割一次”,其实把问题讲简单了。美国不需要设计每一场危机,只需要美元继续占据国际融资和储备体系的重要位置,美联储根据美国国内情况调整利率,就会自动向全球输出冲击。美国考虑的是自己的通胀和就业,别国却不得不跟着调整利率、汇率和资本政策。
2026年的特殊之处,还多了一层能源因素。欧洲央行已经明确把中东冲突造成的能源压力列为通胀的重要来源。能源贵了以后,运输、电力、化工、制造业成本都会跟着抬升。这时候央行提高利率,可以打击消费和投资,却造不出石油和天然气。利率越高,企业融资反而越贵。
这也是欧洲眼下最难受的地方。过去几年欧洲先经历能源结构调整,又承担产业成本上升,现在再遇上新的能源价格冲击。欧洲央行只能继续盯着2%的通胀目标,可利率每往上走一步,房地产、企业投资和政府融资都要多背一层压力。货币工具正在处理一个很大程度由供给端制造的问题。