中国的贸易顺差已然接近1万亿美元了,但外贸企业却一批又一批地倒闭,这么说吧,大量外贸企业倒闭,实际上正是我们正在把西方的工业挤出市场的证明。
中国外贸现在有个挺有意思的现象。
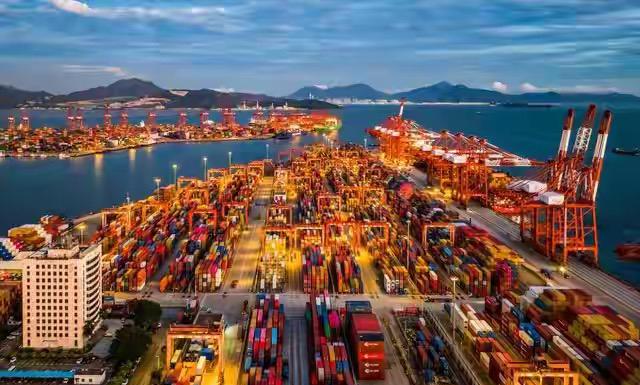
一边是出口规模不断扩大,港口依旧繁忙,一艘艘货轮往海外跑;
另一边,却有部分传统外贸企业感叹订单越来越难做,利润越来越薄,甚至有人关门退出。
乍一看,这两件事似乎打架。其实恰恰相反,它们很可能是同一场产业升级的两个侧面。
外贸总盘子越做越大,并不意味着每一家企业都能舒舒服服地留在牌桌上。
2025年,中国货物贸易进出口总额达到45.47万亿元,其中出口26.99万亿元,进口18.48万亿元,顺差达到8.51万亿元。
按美元计算,全年贸易顺差约1.19万亿美元。这个数字已经说明,中国制造在全球市场中的竞争力并没有减弱。
到了2026年,这种趋势仍在继续。前8个月,中国货物贸易进出口达到34.78万亿元,同比增长17.6%,其中出口20.17万亿元,同比增长14.6%。
机电产品出口达到12.91万亿元,占出口总值64%。
这意味着,中国今天卖到海外的东西,已经越来越不是单纯靠低工资生产出来的服装、鞋帽和简单日用品。
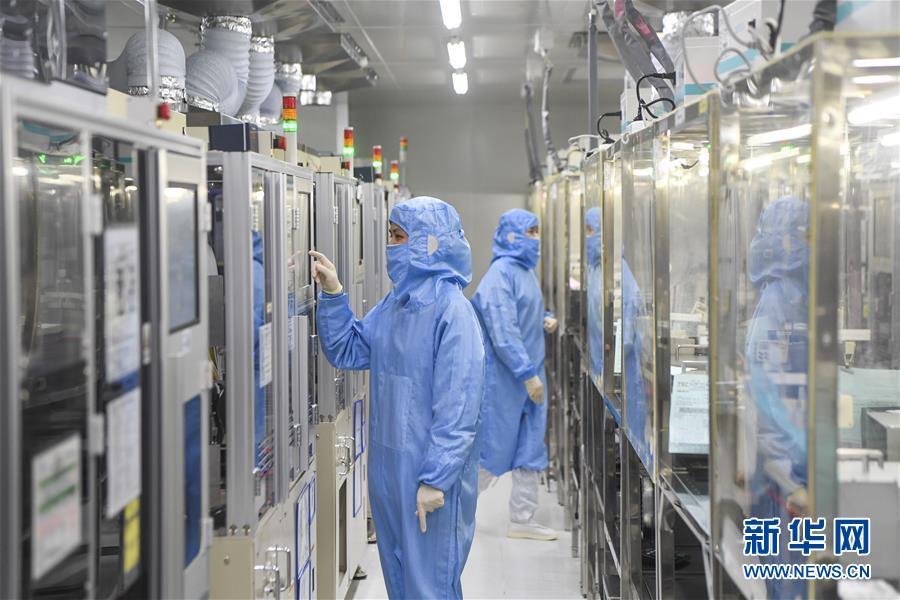
汽车、锂电池、船舶、工业机器人、集成电路以及各种复杂机电设备,正在成为新的出口增长点。
前8个月,高技术产品出口同比增长37.1%,其中集成电路和自动数据处理设备及其零部件保持较快增长。
这么一看,谜底其实就出来了。
一些传统加工企业日子不好过,不代表中国制造整体衰退,而是原来那种只靠便宜劳动力、低利润订单生存的模式越来越难维持。
几十年前,工厂只要能招到大量熟练工人,再把成本压低一点,就有机会拿到海外订单。
如今情况不同了。越南、印度以及部分东南亚国家也在承接劳动密集型产业,简单加工环节面对的竞争明显增加。
这些行业本来利润就薄。人工、厂租、原材料、物流稍微涨一点,再碰上国际市场需求变化,老板手里的利润空间就可能被压得只剩一条缝。
可另一边,中国制造正在向产业链更高的位置走。
以前出口一件衣服,拼的是成本;如今出口一辆新能源汽车,后面连着电池、电机、电控、芯片、软件、模具、机床和物流体系。
出口一台工业机器人,同样需要精密零部件、控制系统和大量工程技术支撑。
这已经不是单独一家工厂能够完成的生意,而是整个产业体系之间的较量。
中国制造真正让海外竞争者头疼的地方,也正在这里。
单看一个零件,未必有什么神奇;可把研发、零部件、整机制造、物流和大规模市场连接起来,效率优势就会迅速放大。
欧洲一些传统制造行业近年来面临的竞争压力,也与这种变化有关。
新能源汽车、光伏等领域的贸易摩擦不断增加,本身就说明全球制造业竞争已经从衣服鞋帽,逐步进入绿色制造和先进制造领域。
这并不是简单的谁把谁的饭碗抢走,而是产业竞争规则变了。
市场不会因为一家企业资格老、经营时间长,就自动给它留订单。
技术升级慢、产品附加值低、长期依赖价格战的企业,自然容易被淘汰。能够实现自动化改造、技术升级和品牌建设的企业,却可能拿到更多市场。
更值得注意的是,中国外贸企业的活力并没有随着这种调整消失。
2026年前8个月,民营企业进出口仍保持较快增长。也就是说,一批企业退出的同时,另一批企业正在成长,产业内部的新陈代谢一直没有停止。
当然,也不能把企业退出简单理解成值得庆祝的事情。
传统工厂关门,背后对应的是投资损失和就业压力。
普通工人离开流水线后,不可能第二天就熟练操作工业机器人。高端制造需要新的技能,产业升级也必须给劳动者留下转型空间。
因此,真正有质量的升级,不只是出口数字越来越漂亮,还要让企业有能力转型,让劳动者能够重新找到适合自己的位置。
中国制造今天面对的局面,其实像一辆正在换挡的汽车。
低挡位能够提供起步时的力量,但想跑得更远,就必须升挡。
升挡那一下难免有顿挫,可总不能为了没有顿挫,永远挂着一挡跑高速。
所以,中国外贸顺差扩大与部分企业退出并不矛盾。真正发生的,是中国出口结构和制造业竞争方式正在变化。
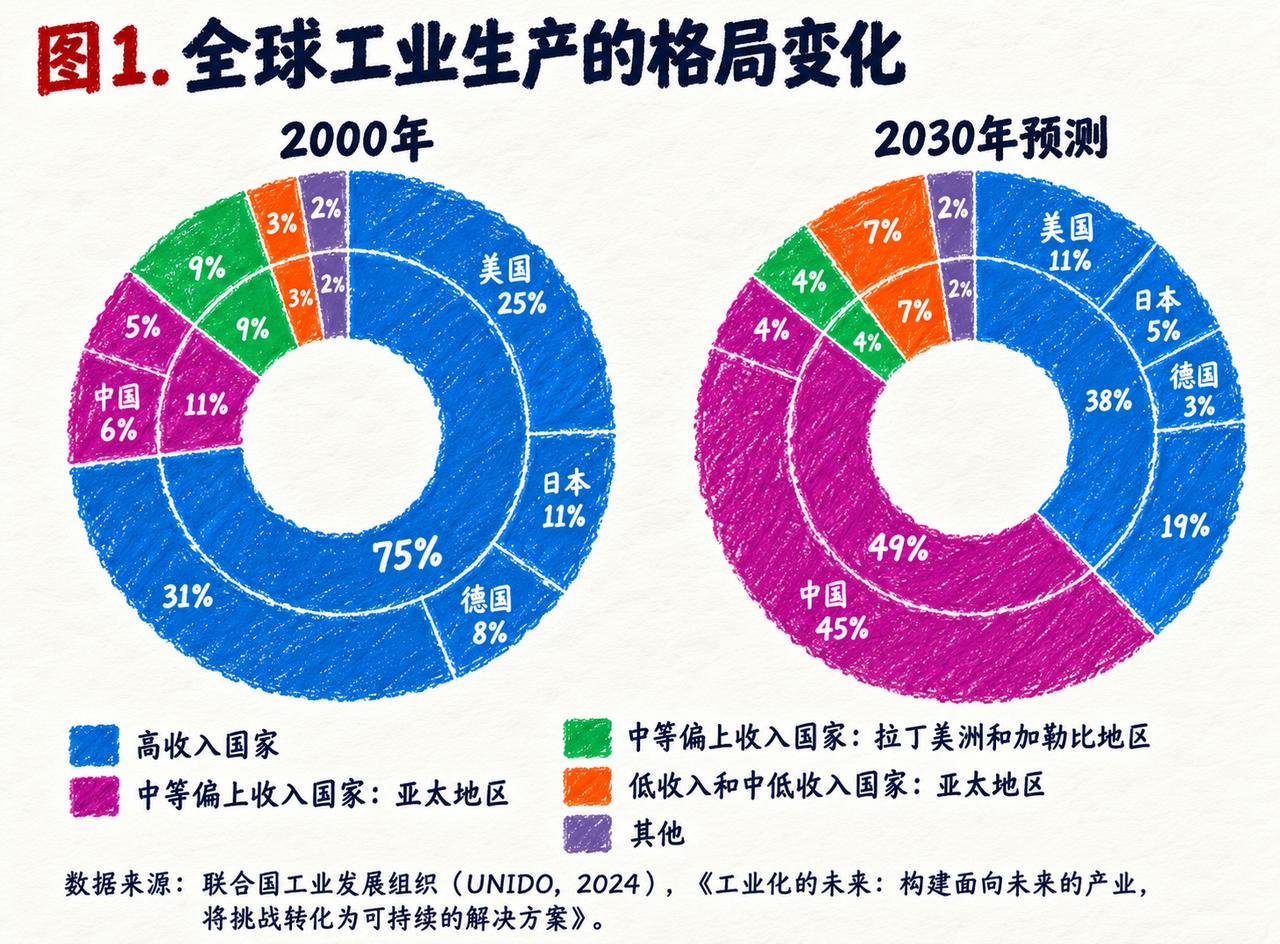
过去更多依靠劳动力和成本优势,今天越来越依靠完整产业链、技术能力、工程效率和规模化生产。
部分低附加值环节向海外转移,而国内资源继续向新能源汽车、先进装备、电子信息、绿色制造等领域集中,这正是产业升级过程中难以避免的调整。
西方部分制造业感受到的压力,也并不是一句口号造成的。
产品最终还是要放到市场上比价格、比质量、比交付、比技术。哪一套产业体系效率更高,市场最终就会向哪一边倾斜。
真正值得中国制造追求的,也绝不是永远成为全世界最便宜的工厂,而是从能生产,走向能研发、能设计、能制造、能形成完整产业生态。