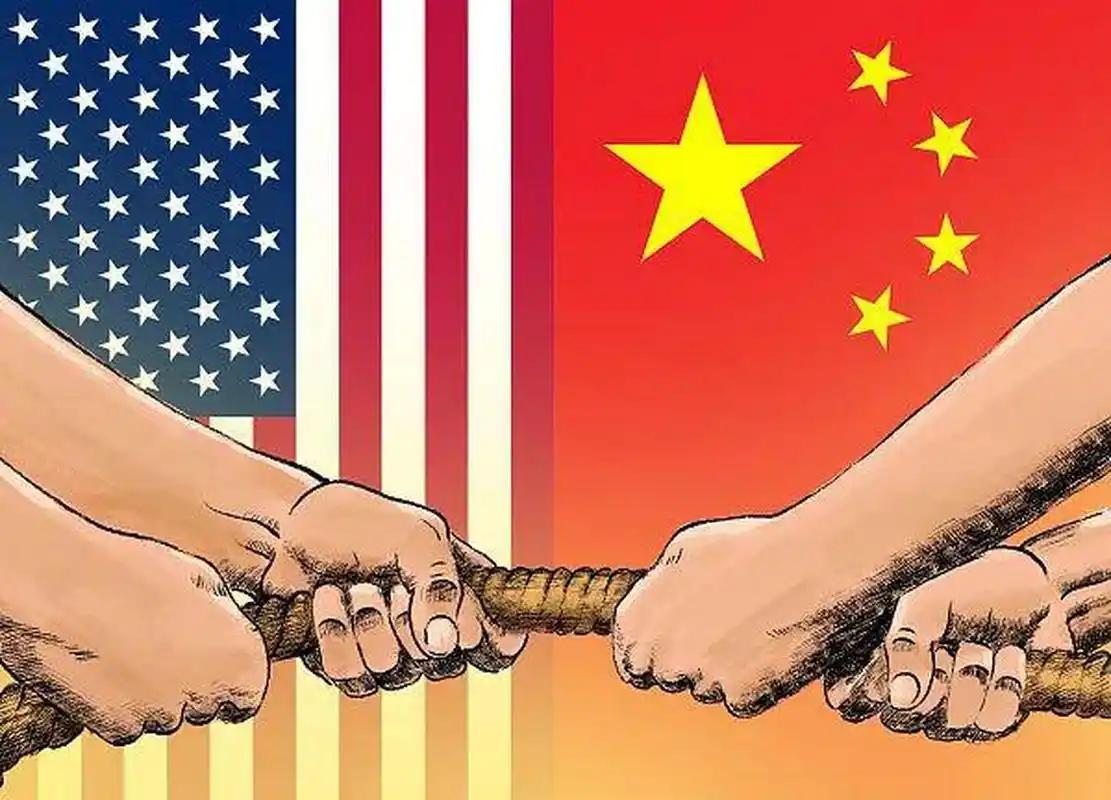
全世界都在围观中美博弈,大伙都在押注,看哪一方先扛不住,现在局面很直白:中国工厂能造东西,美国印钞票买东西,但美国拿着钱买不到中国货,中国造的东西又换不成美元。
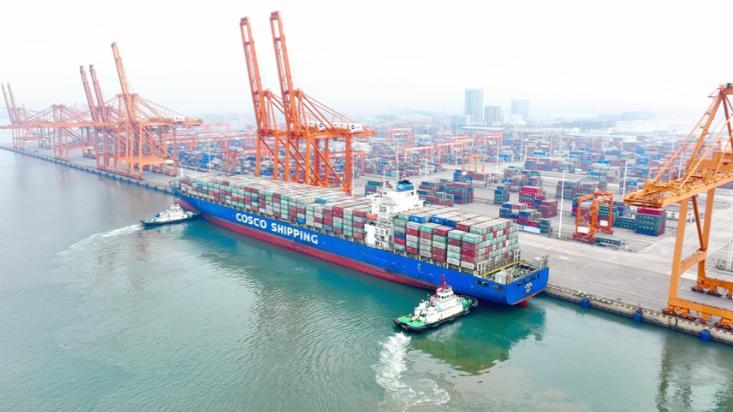
过去的全球化体系里,分工清晰到近乎直白,中国靠着完整的产业链条,成熟的产业工人队伍和配套完善的基础设施,成为全球制造中心。
从日常消费品到工业零部件,源源不断输送到全球市场,换回美元外汇,再用这些外汇采购能源矿产粮食,支撑国内经济循环和工业升级。
美国则凭借美元的全球储备货币地位,不用承担制造业的污染能耗和人力成本,只要输出纸币就能换来海量物美价廉的商品,长期维持低物价高消费的社会运转模式,这套循环运转了数十年,把两国经济深度绑定,也构成了全球贸易最核心的底层框架。
平衡的打破始于美国主动挑起的贸易壁垒,为了遏制中国高端制造升级,保住自身霸权地位,关税限制产业禁令接连出台,一层层卡住了原本顺畅的贸易通道。
于是出现了看似荒诞的现状,美元依然可以无限印刷,却再也不能像从前那样轻松买到全品类的中国制造。
中国的工厂依旧开足马力,产能充足技术成熟,却没法再像过去一样顺畅出口换汇,曾经严丝合缝的商品与货币循环,硬生生卡在了中间。
很多人觉得这场博弈拼的是谁先耗死对方,其实两边手里的牌从一开始就不在同一个维度。
美国的底牌是金融霸权,国际货币基金组织 2026 年 9 月公布的数据显示,美元在全球外汇储备中的占比仍有 56.7%,人民币占比仅 2.11%,全球贸易结算大宗商品交易大多仍以美元计价,这套体系的惯性依然强大。
中国的底牌则是实体制造能力,国家统计局 2026 年 9 月发布的数据显示,8 月全国规模以上工业增加值同比增长 5.2%,制造业增长 6.1%,高技术制造业增速达到 16.7%,电子设备运输设备等高端产业都保持两位数增长。
当月工业企业出口交货值达到 14357 亿元,同比增长 11.1%,这种能力不是印钞就能复制出来的,它不是单独一家工厂的产能,而是从原材料模具零部件到物流技术工人的整套产业生态,缺一个环节都没法顺畅运转。
就连美国欧洲日本多年来都在寻找替代的稀土供应链,至今也没能完全绕开这套体系,有钱能买到矿石,不等于能立刻建起从选矿到深加工的完整链条。
这就是制造能力最核心的优势,它是成体系的,不可拆分的,也是没法靠资本快速堆砌出来的。
有人说美国正在推动制造业回流,用不了多久就能补上实体产业的短板,白宫公布的数据显示,2026 年美国制造业活动连续多月扩张,新增上万制造业岗位,多家跨国企业宣布在美国投资建厂。
但这种复苏更多集中在芯片制药等少数政策扶持的高端领域,日常消费品和中低端制造的缺口依然巨大。
更关键的是,产业链重建不是建几座厂房那么简单,配套的供应商体系熟练工人产业成本控制,都需要十几年甚至几十年的积累,短期的投资热潮能不能转化成真正的产能优势,至今仍要打个问号。
中国同样有自己的难题,大部分国际贸易依然要经过美元体系清算,金融规则的变化随时会给企业增加额外成本。
这些年人民币跨境结算规模持续扩大,本质上不是要立刻取代美元,而是给外贸企业多留几条备选路径,降低单一货币体系带来的风险。
2026 年 9 月,中美经贸团队完成第八轮磋商,就 300 亿对 300 亿对等降税框架达成共识,超过 90% 的相关产品将免除加征关税,回到最惠国税率水平。
这件事已经把很多问题说透了,如果美国真的完全不需要中国制造,就没必要给玩具家电婴儿用品降关税,如果中国真的完全不需要美国市场,也没必要谈农产品医疗器械和能源贸易。
几十年形成的全球产业链,根本不是一句脱钩就能拆干净的,美国消耗的是百年积累的货币信用,透支的是霸权体系的未来红利。
中国调整的是贸易结构和市场布局,夯实的是实体产业的长期根基。两边都有自己的优势,也都有绕不开的短板,不存在谁能一招制胜的可能。
所谓的终极博弈,从来都不是谁把谁彻底拖垮,而是谁能更快补上自己的短板,美国要补的是产业空心化的窟窿,中国要补的是技术高端环节和金融话语权的不足。
这场较量走到今天,早已不是简单的工厂对抗印钞机,旧的循环已经打破,新的秩序还在形成当中,到底是金融霸权能继续维持统治,还是实体产业能重新掌握话语权,恐怕没人能轻易给出答案。
只是有一个道理从来不会变,任何脱离了实物支撑的货币体系,终究走不远,任何只靠产能不掌握规则的产业,也终究会受制于人。
当印钞的速度赶不上通胀的速度,当产能的优势匹配不上市场的话语权,最终考验的,其实是两个经济体各自的韧性和修正能力。