世界目光转向中国,柴油危机席卷全球,美俄欧携手为中国送上大礼,破局的希望落在中国。
谁能想到,2026年全球能源市场最让人头疼的,竟然是一桶柴油!美国柴油价格一度刷新纪录,欧洲运输成本持续承压,俄罗斯炼油设施频繁遭袭,中东能源运输又受到军事冲突冲击。
更有意思的是,几个能源大国各有各的难处,却让全球目光逐渐转向中国。过去被一些西方舆论视为产能负担的炼油工业,如今反倒成了重要优势。这场能源风暴背后,究竟藏着怎样的国际格局变化?
先看美国。根据美国能源信息署公布的数据,9月21日,全美柴油平均零售价达到每加仑6.529美元,创下历史高位。虽然10月5日回落至6.199美元,但较去年同期依然大幅上涨。
柴油可不是普通燃料。卡车运输、农业机械、建筑施工,都离不开它。柴油价格一涨,货运成本跟着增加,粮食运输和商品配送也会受到影响。
最麻烦的是,这种压力会沿着产业链逐步传递。运输企业多花的钱,最终可能变成消费者购物时多付的账单。
美国虽然拥有庞大的石油产业,却仍然受到国际成品油供应紧张的影响。炼油设施、库存水平和地区供需失衡,共同推高了市场压力。
更耐人寻味的变化出现在10月9日。美国总统特朗普宣布,俄罗斯将向美国及国际市场提供超过30万吨柴油,后续还有进一步供应安排。
此前,美国长期限制俄罗斯能源贸易,如今却为了缓解柴油价格压力寻求新的供应渠道。这一政策转向,充分反映出能源现实对美国决策的影响。
俄罗斯的日子同样不好过。
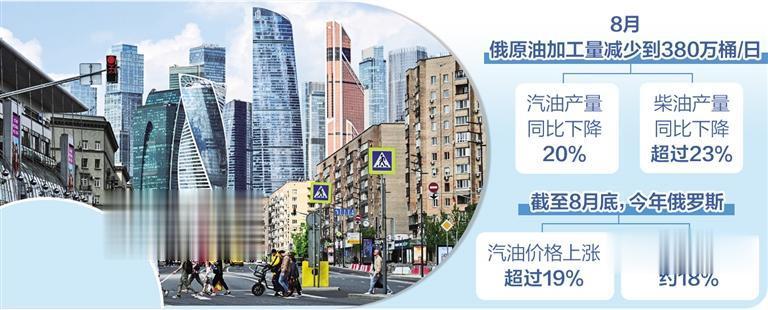
俄乌冲突持续四年多,俄罗斯部分炼油设施遭到无人机袭击,影响了成品油加工和供应。为了稳定国内市场,俄罗斯9月底宣布,将柴油出口限制延长至10月底。
这就形成了一个有趣的局面:俄罗斯一边限制柴油外销,一边又与美国商谈新的供应安排。能源市场的复杂程度,远比表面看起来更高。
中东局势则让问题雪上加霜。今年以来,美以与伊朗之间的军事冲突冲击地区能源运输,霍尔木兹海峡航运受到干扰。
这条重要能源运输通道出现波动,不仅影响原油贸易,也对柴油、航空煤油等成品油供应造成压力。
欧洲恰恰处于这种供应链变化的敏感位置。
欧洲不少地区依赖外部能源进口,部分炼油设施又面临设备老化、经营成本偏高等问题。一旦国际供应收紧,寻找替代货源便成为现实难题。
炼油厂不像普通仓库,缺多少就能临时建多少。大型炼化项目需要巨额投资,还涉及技术装备、环保要求和漫长建设周期。
美国忙着控制物价,俄罗斯忙着保障国内供应,欧洲忙着寻找能源来源。三方并非真正协调行动,却在客观上让中国炼油工业的重要性更加突出。
这便是所谓的“大礼”。不是美俄欧主动送出利益,而是国际能源格局变化,为中国制造业和炼化产业提供了新的展示机会。
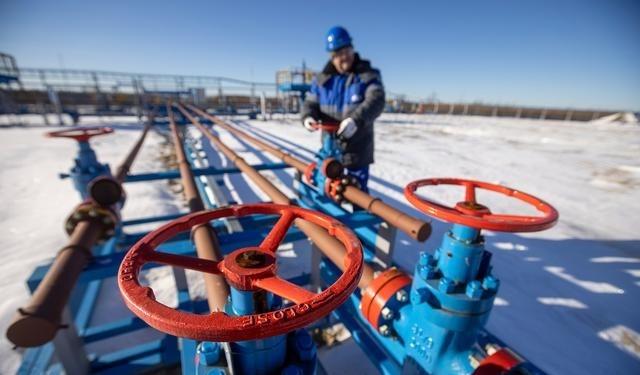
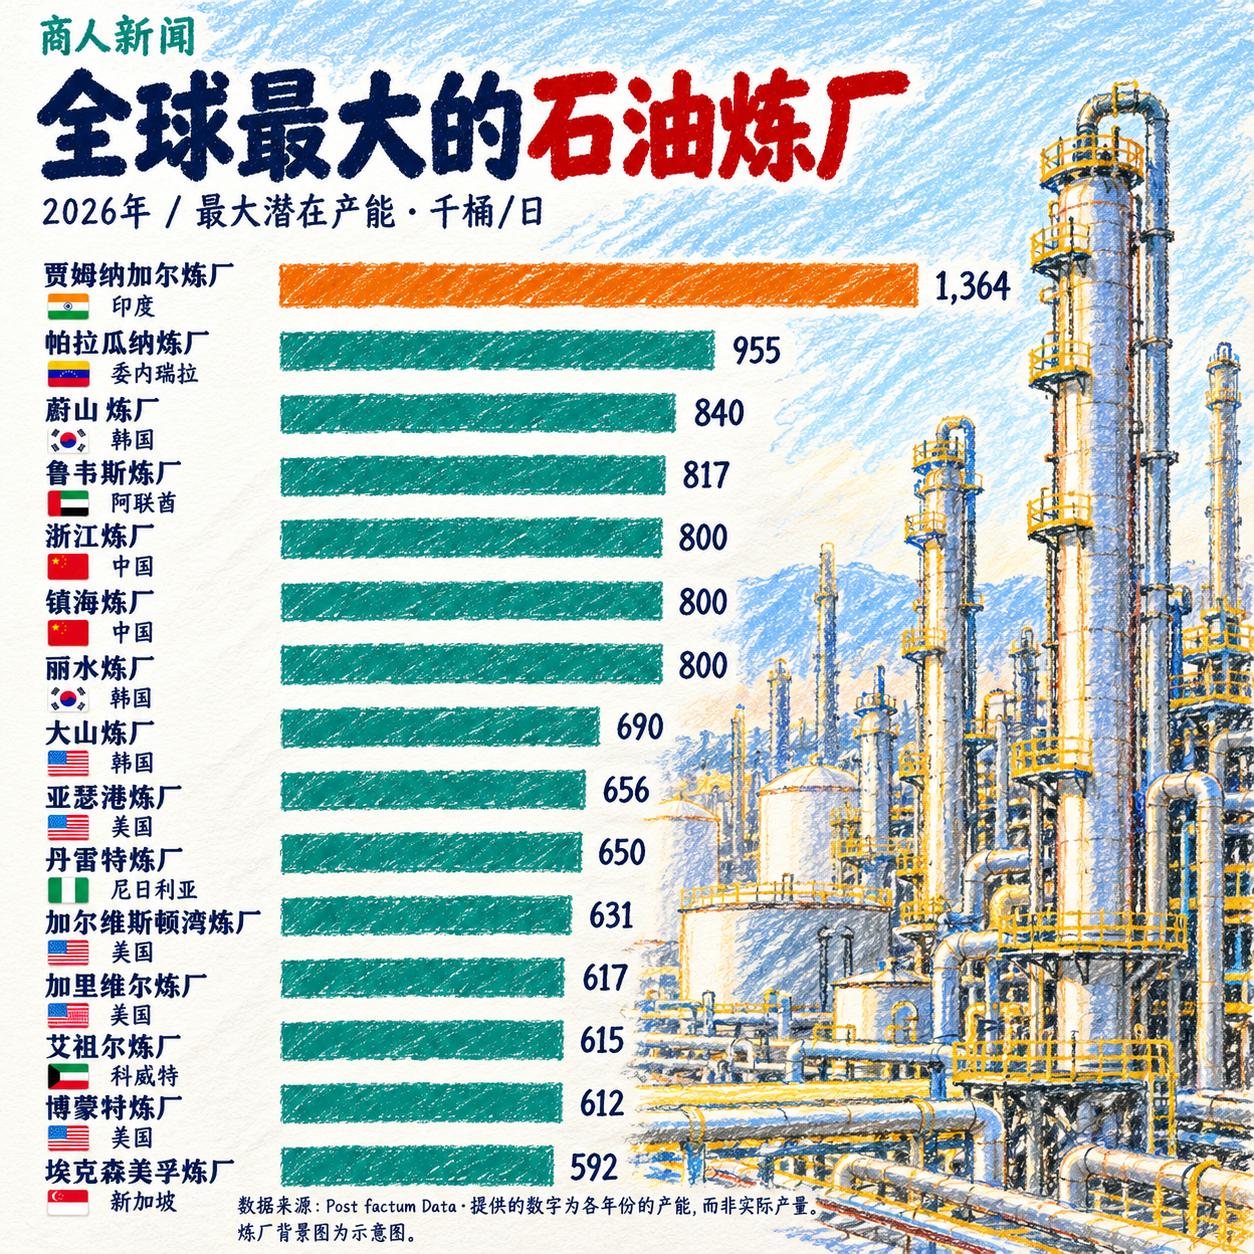
中国拥有全球规模领先的炼油工业体系,形成了从原油加工到成品油储运、销售的完整产业链。
这种能力靠的不是短期突击,而是多年工业建设、技术积累以及基础设施持续投入。
国家统计局公布的数据显示,2026年上半年,中国规模以上工业原油加工量达到34387万吨。虽然同比有所下降,但庞大的加工规模依然体现了中国炼油工业的基础实力。
10月9日的市场消息显示,中国计划在国庆假期后恢复部分成品油出口,当月相关出口获批规模约为370万吨。
需要注意,这个数字包括汽油、柴油和航空煤油,并非全部都是柴油。出口规模还需要结合国内供应、生产安排和国际市场情况合理调节。
中国增加亚洲市场的成品油供应,有助于缓解区域采购压力。亚洲买家获得更多稳定货源,国际市场其他地区的供应调配也可能更加灵活。
不过,国际能源市场从来不是谁产能大,谁就能包办一切。
中国也是重要的原油进口国,中东局势动荡同样可能影响国内企业的采购成本和运输安排。
因此,保障国内农业、工业和交通运输用油需求,始终需要摆在重要位置。适度参与国际供应,才有利于实现经济利益与能源安全之间的平衡。
过去,人们习惯把能源实力等同于地下有多少石油。如今的现实却表明,能不能把原油加工成市场急需的产品,同样关系国家经济运行。
油田重要,炼厂重要,运输通道和储备体系也重要。缺少其中任何一环,都可能让能源供应出现问题。
中国炼油工业的价值,恰恰体现在完整的产业配套、较强的组织能力以及稳定的国内市场基础。
当然,外部市场出现供应缺口,并不意味着中国应当不计成本地扩大出口。国际能源价格剧烈波动,既可能带来贸易机会,也会增加企业经营风险。
全球目光看向中国,看到的不仅是一座座炼油厂,更是持续数十年工业建设积累的实力。真正能够帮助世界缓解能源困局的,正是这种稳扎稳打、关键时刻经得起考验的中国力量。