日本经济已经没救了,而且绝不仅仅是衰退这么简单!
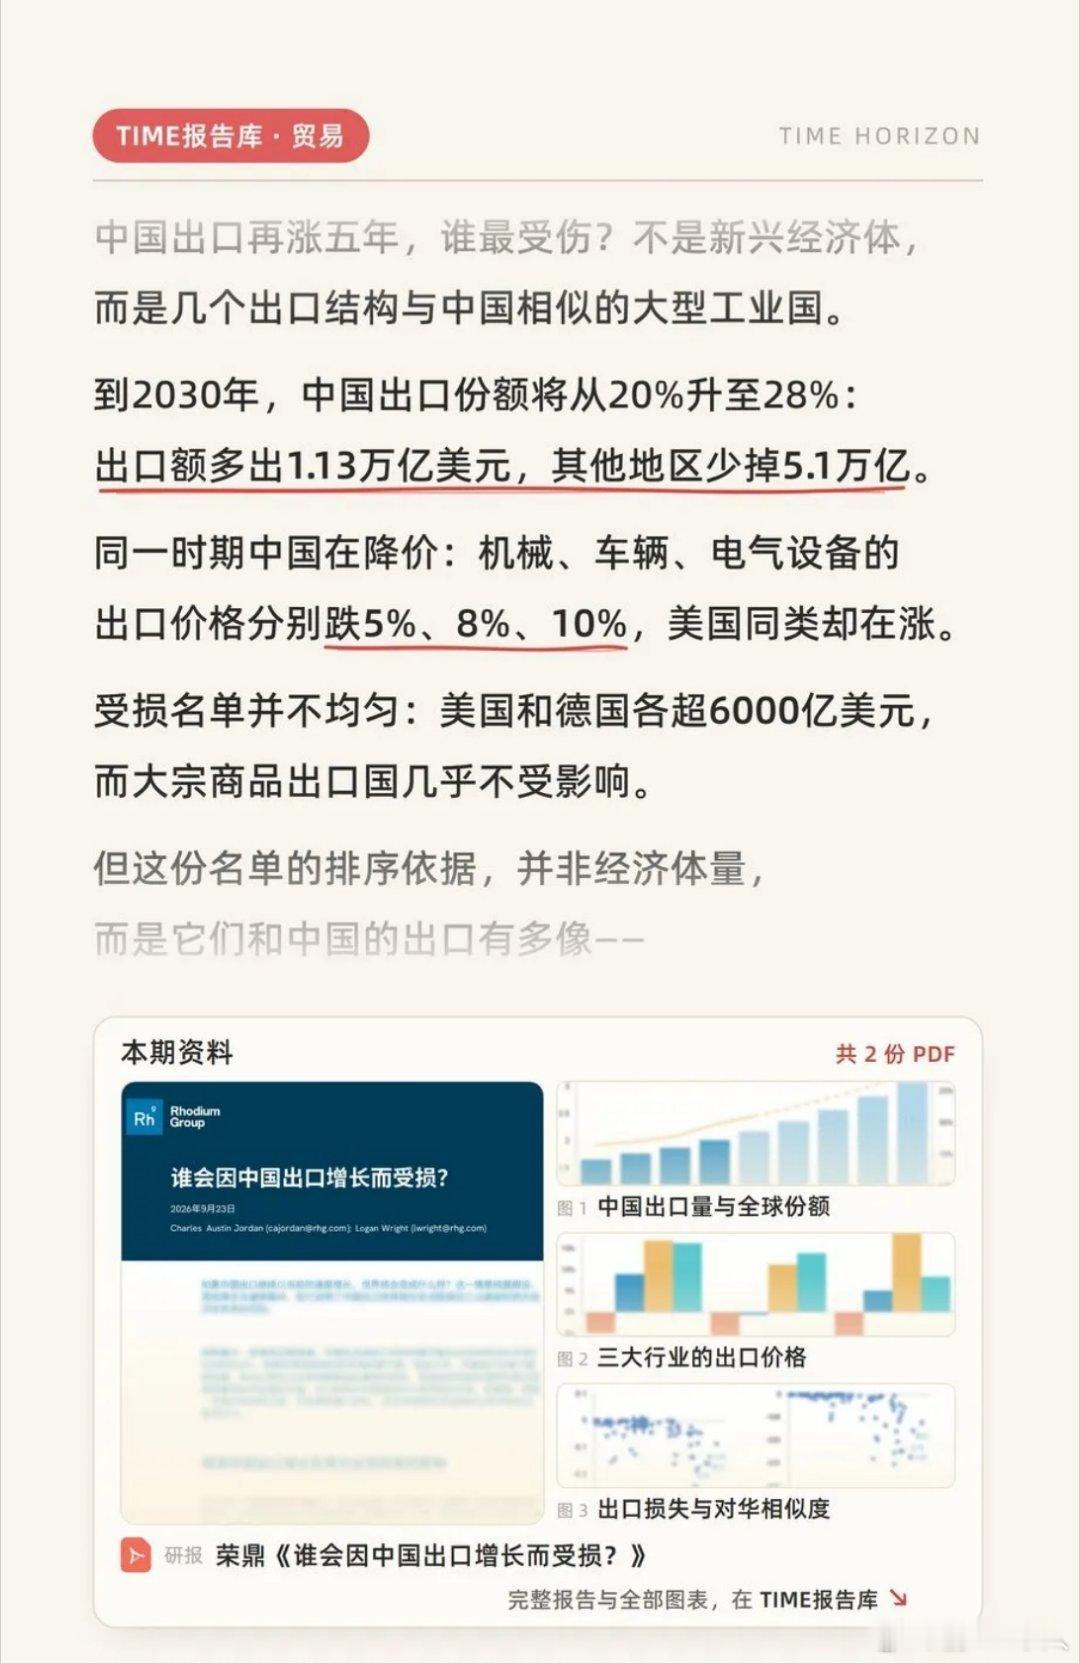
有数据显示,2026年上半年日本出口额只有3845亿美元,已经被中国广东省的4646亿美元甩开了整整800亿。
以往一说出口总量,日本经常是舞台上的主角之一,长期位居全球出口前十。
如今广东、韩国、中国台湾地区、中国香港几路竞争者轮番登场,日本在全球出口榜上的位次持续承压。
过去提起日本,想到的是精密工业、百年匠心、汽车王国,脑海里还会闪现丰田和本田的身影。
现在各路新兴产业势如破竹,以前的"出口老司机"已不复当年位置,份额被后来者一点点分走。
日本出口能稳住老本行,靠的是产业链子的厚积,一方水土养一方工艺。
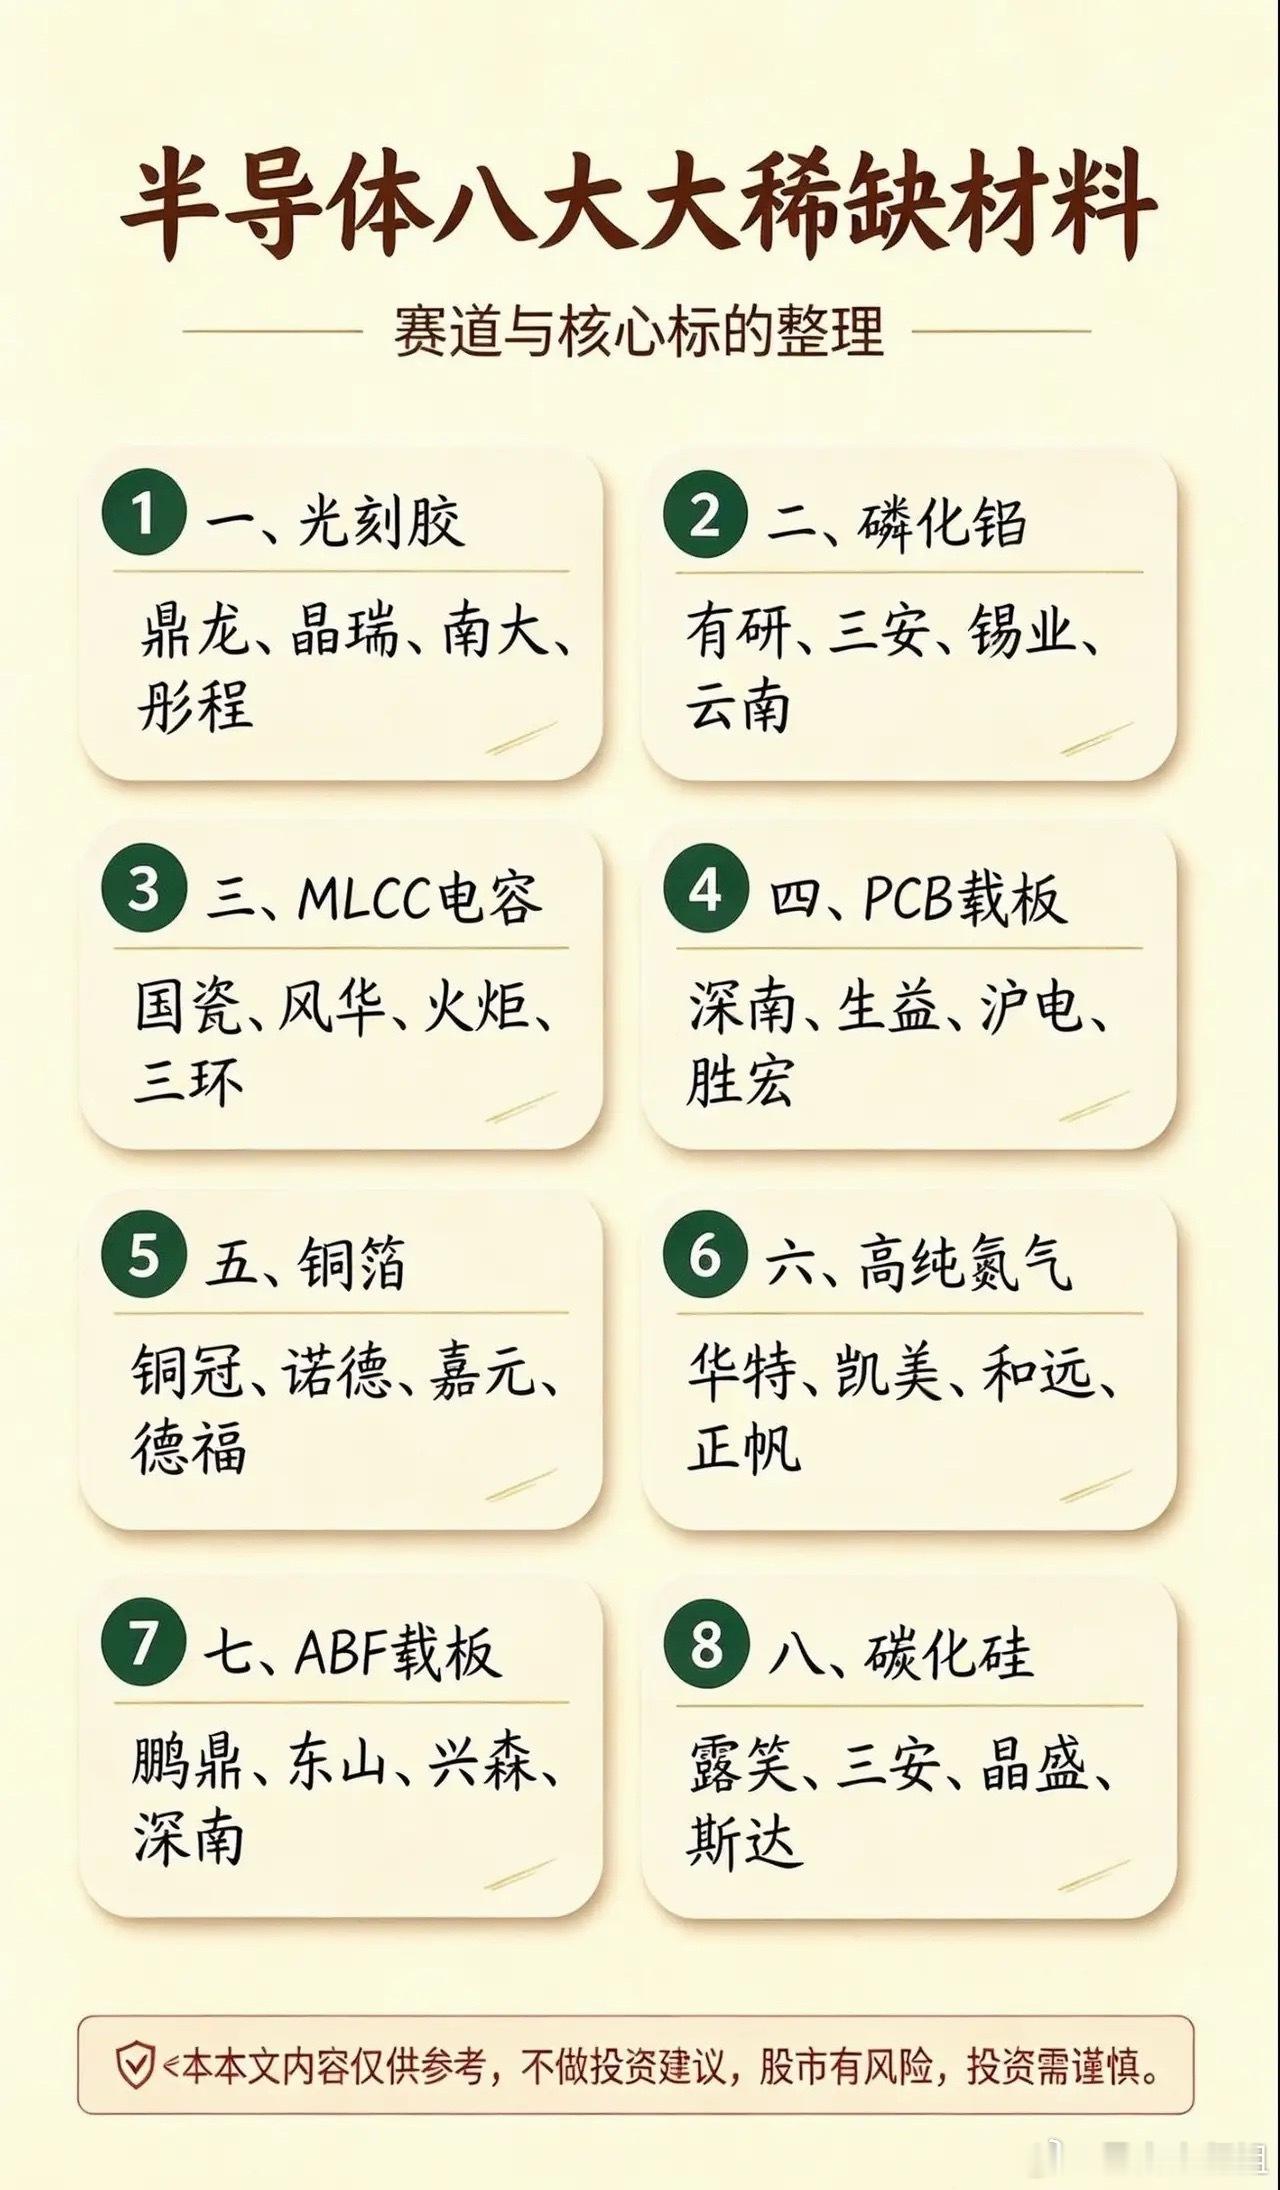
手握半导体材料、电子零件、先进设备,那些年前夸口的"世界零部件商"并非虚名。
哪家工业强、哪家技术深,账本一摊立见分晓。
企业拼出来的技术红利,从光刻胶到多层陶瓷电容器与滤波器,从核心材料到全球配货,细密分工勾勒出日本在许多环节举足轻重的产业地图。
汽车制造是日本出口的靓丽门面,这几十年它撑起了无数辉煌和荣光。
丰田、本田、日产几大车厂,曾长期位居全球销量前列。
每一辆出口的汽车背后,是零件厂、模具厂、电子配套的精密协作。
这条产业链沉淀着工程师文化,也埋下了创新缓慢的隐忧。
新能源、智能化要求变阵,燃油车在部分市场消费退潮,电动化加速上位。
市面上中国品牌涌进欧洲,智能驾驶、充电桩配套、AI生态体系玩出新花样。
老玩家紧守传统技术优势,市场蛋糕被后来者分流。
技术路线摇晃、市场选择迟缓,丰田、本田的坚持让人佩服,却也暴露出对变局的适应不足。
中国车企出海势头迅猛,欧洲市场上中国品牌份额上升,来自转型的压力笼罩着日本业界决策层。
关键材料和半导体设备一度被日本奉为不倒的护城河,在半导体产业链,日本的高纯化工原料、MLCC、磁性材料、陶瓷部件种类繁多,牢牢掌握部分环节。
2025年10月,中国商务部与海关总署先后发布公告,对境外相关稀土物项、稀土相关技术以及超硬材料、部分中重稀土、锂电池和人造石墨等产品实施出口管制。
配套订单随之波动,原材料上下游企业神经紧绷。
招标采购难以再照旧,采购周期拉长,供应链突发情况频生。
表面产业链条依然完整,细扒下来,日本高附加值命脉某些环节已暴露于外部资源的波动之中。
日本经济界普遍反思"材料链条单一依赖",企业纷纷增添多元化采购和回收利用的新课题。
全球化下没有绝对安全的工厂,如今日本也在矿产、金属、稀土功能材料这些原本不起眼的小赛道里感受到紧张气息。
大企业努力研发替代材料、中小企业忍受成本波动,供应链里的每一个波纹都与出口排位互相关联。
债务与财政问题由来已久、再度凸显。
以往日本政府靠财政宽松与货币刺激维持经济弹性,如今巨额国债和赤字拉响警报灯,日本政府债务率长期高居发达经济体前列。
人口断崖式老龄化让公共支出负担沉重,补贴看似普惠,其实可能挤压创新动力。
宽松货币的时代红利见顶,日本央行已退出负利率与收益率曲线控制并多次加息,财政刺激更多是纾困,难见突破,内部压力很难再用一两道行政命令解决。
2026年上半年出口数据摆上台面,日本所面对的,是广东、韩国、中国台湾地区等多个体量可观的竞争者。
据广东省政府新闻发布会,2026年上半年广东进出口5.49万亿元、同比增长20.8%,其中出口3.22万亿元、增长11.6%。
家底不是一夜输光的,可新赛道一旦掉队,曾引以为傲的产业体系经不起持续的被动迎战。
日本的产业要重回高附加值出口的强势地位,得接受新赛道与老优势的共振。
汽车领域要快刀切换到纯电、智能、系统化平台,半导体不仅在材料和设备上做文章,更要跑进成品和封装测试等最终用户生态。
关键矿产采购要突破外部依赖,靠回收与全球分布降低风险,构筑自己的资源保险箱。
财政政策重点转向研发和培训,把产业链升级和新技术替代写进国家规划。
旧行业需要新支点,年轻一代要在创新与全球竞争里敢打敢拼。
2026年日本身处产业大变局,债务高企、企业压力、资源与材料的外部依赖与人口负担四重奏交织。
外部的冷暖都写在出口数据里,内部的伤筋动骨藏在产业转型缓慢里。
看日本,不在于它与广东一省的规模孰高孰低,更要盯住它能否把细密的制造升级为系统化输出,用老手艺拼出新气象。
能不能转机,靠的是所有老工匠、企业、研发者这盘活棋,敢不敢围绕新结构动刀子。
踏破舒适圈,按下改革加速键,才能说日本今后的产业又有了新故事。