所有人都预判日本经济会陷入衰退,可谁都没有想到,它居然崩得这么快垮得这么彻底?过去十年中,G10 经济体里,唯一萎缩的,是日本。
很多人印象里,日本只是增长慢,顶多原地踏步。
但换成美元口径看,变化一目了然。
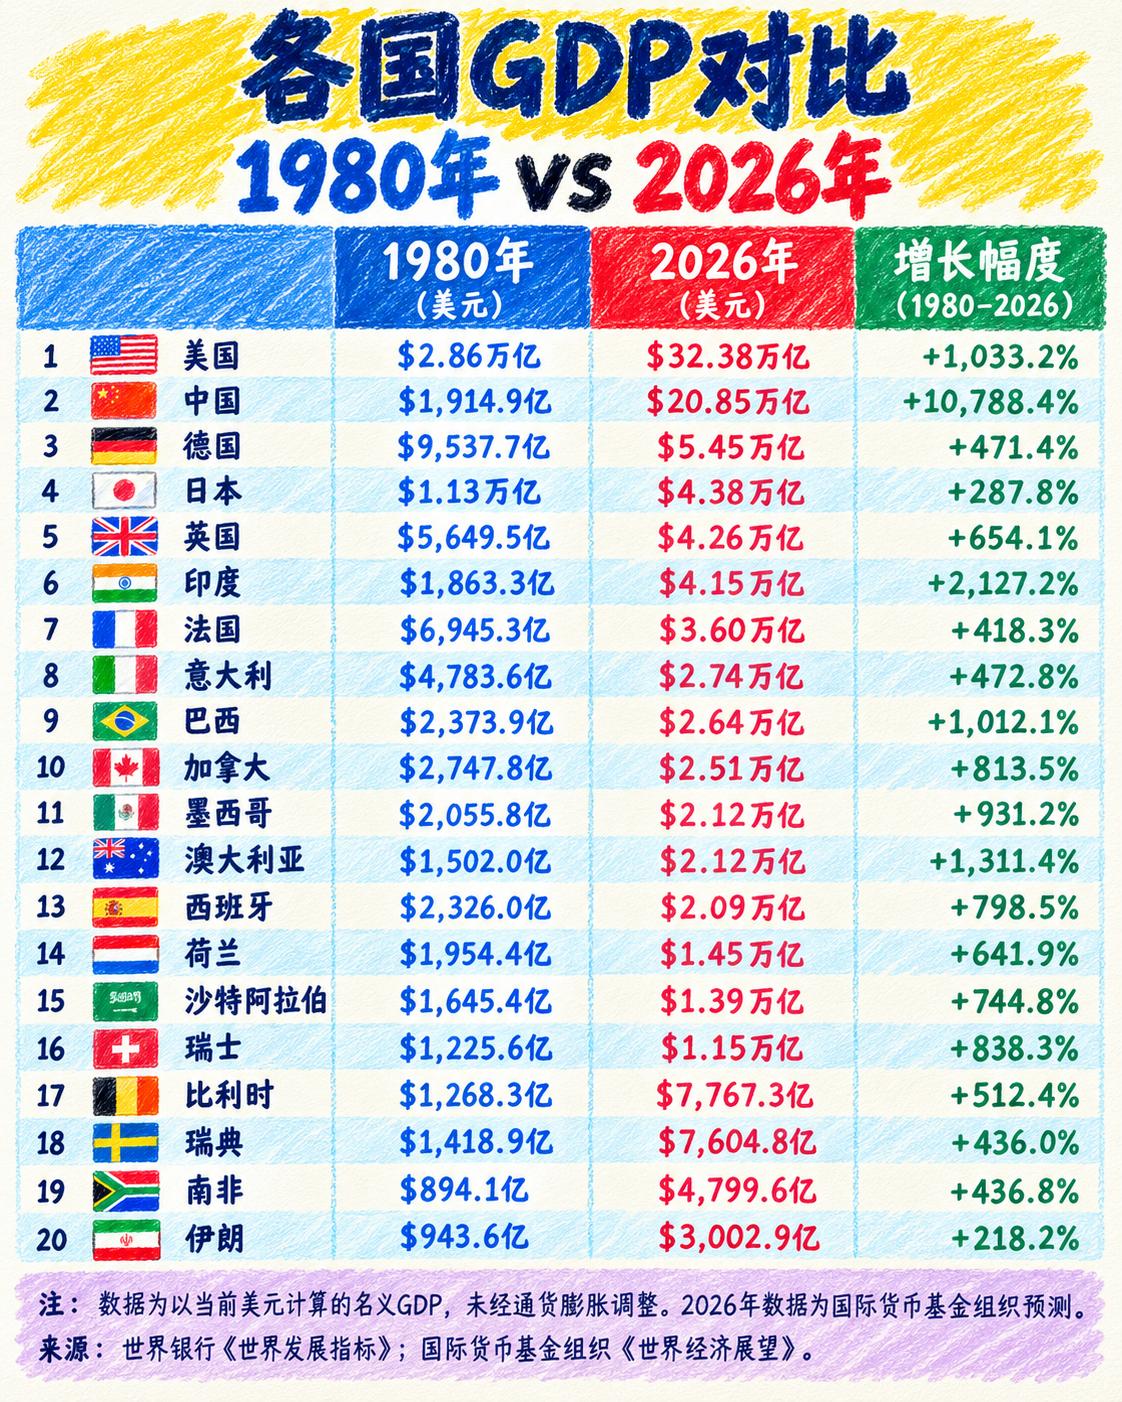
十年前,日本 GDP 大约 5.1 万亿美元,到 2026 年,缩水到 4.4 万亿美元,总量减少接近 14%。
同一时间段,其他发达经济体哪怕经历疫情、通胀冲击,整体依旧实现扩张,只有日本,规模在持续收缩。
很多人会把原因简单归为日元贬值。日元走低,确实直接压低了以美元计价的经济总量,但贬值只是表象,不是病根。
最底层的难题,是人口。
日本人口连续多年减少,老龄化程度持续走高,65 岁以上人口占比接近三成。人变少、变老,直接带来两个结果:消费市场逐年缩小,劳动力持续短缺。年轻人数量不足,买房、买车、日常大宗消费的需求自然萎缩。
不少面向本土市场的中小企业,不是产品不行,而是客户一年比一年少。
劳动力缺口,又在持续抬高用工成本。近年公开统计显示,日本因为人手不足而破产的企业数量逐年上升,不少小商家明明有订单,却招不到足够员工,最后被迫关门。
大企业尚可把工厂搬到海外,把产能转移到人力成本更低的地区。可大量中小企业扎根本土,没有出海选项,只能硬扛成本压力。
产业转型滞后,是第二个关键约束。
过去几十年,汽车、电子支撑起日本的出口红利。但在全球产业迭代过程中,传统优势赛道被不断挤压,新的支柱产业没能及时接棒。新能源汽车领域,曾经领跑的日本车企,转型节奏慢于同行;数字产业方面,还持续出现数字贸易赤字。企业赚的海外利润,更多留在境外再投资,很难回流本土,带动国内就业和薪资上涨。
内需打不开,是第三个死结。大家常听说日本企业涨薪,但加薪集中在头部大企业。
占就业大头的中小企业,加薪幅度有限。物价在涨,收入却跟不上,居民实际购买力下降。普通人对未来收入预期保守,就算手里有钱,也倾向储蓄,不愿消费。消费占日本经济一半以上,这台引擎动力不足,经济很难真正回暖。
还有绕不开的财政包袱。多年应对经济低迷、承担老龄化社保支出,日本政府债务持续走高,债务规模和 GDP 比值处于全球主要经济体高位。每年财政预算里,很大一笔钱要用来支付债务利息。这就导致,一旦经济遇到冲击,政府能拿出的刺激空间越来越有限。如果为了稳住通胀选择加息,利息支出还会进一步加重财政负担,左右为难。
当然,我们不用把日本经济解读成全面崩盘。它依然有雄厚的海外资产,制造业基础扎实,失业率维持在较低水平。它的困境,不是短期金融危机,而是一套长期结构性难题叠加在一起,形成循环。人口萎缩、内需疲软、产业转型缓慢、财政空间受限,一环扣一环,政策很难单点破局。
很多国家都会经历老龄化和产业调整,日本相当于提前把这套难题完整展示在世界面前。它的故事给所有人一个提醒:经济的竞争力,从来不是靠单一产业或者货币强弱就能长久维持。人口、产业、居民收入,三者要形成正向循环,经济体才有持续向前的底气。
没有哪个经济体可以永远停留在高光时刻,增长的红利终会褪去,能提前应对结构变化,才是穿越周期的核心。