为什么这次中国从经济上不打算救美国了?
这一次真正发生变化的,并不是中国突然“不买美债”,而是过去那套“赚美元、配美债、维持高比例美元资产”的老办法,已经不再适合今天的外部环境。到2026年,美国财政扩张、长期利率上行、地缘风险叠加在一起,中国考虑的重点自然要从单纯追求流动性,转向安全、收益和抗风险能力之间的重新平衡。
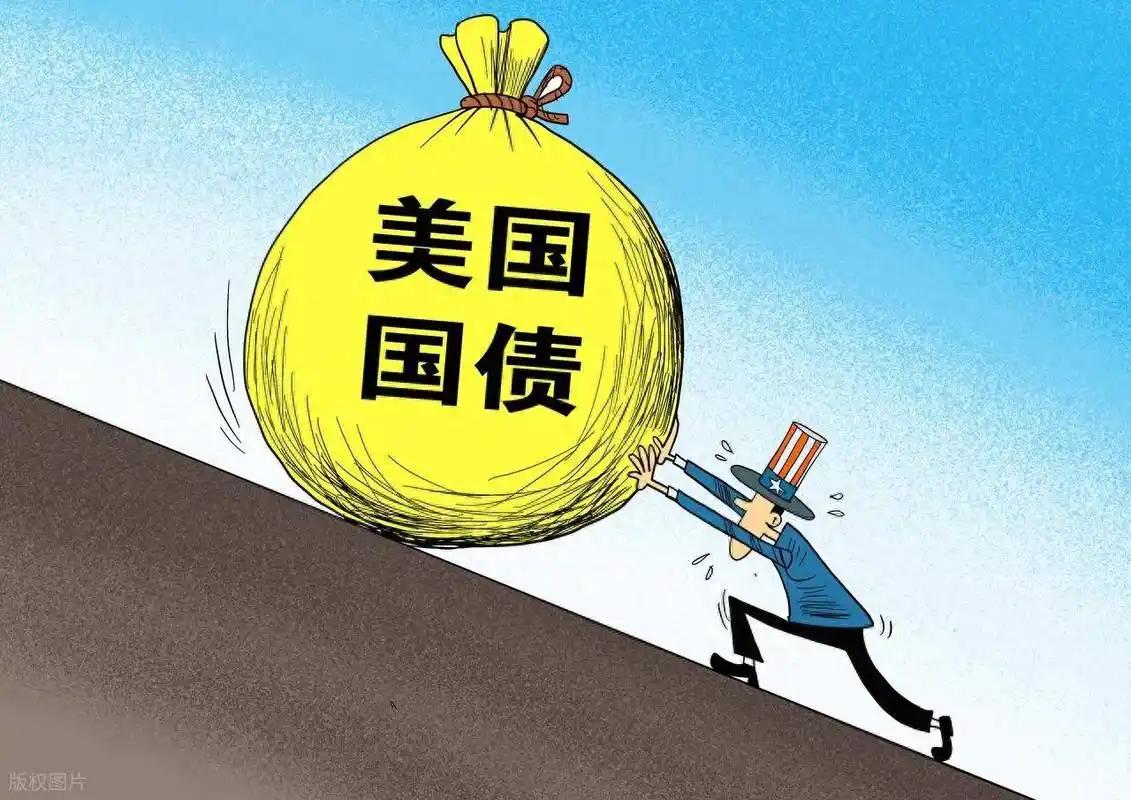
8月,美国联邦政府债务突破40万亿美元,截至8月18日达到40.05万亿美元,其中公众持有债务32.27万亿美元。更麻烦的是,债务越多,利息越重。本财年美国政府利息支出预计接近1.2万亿美元,财政部只能不断通过发新债、再融资和回购操作维持市场运转。
到了9月,压力并没有消失。新华社9月15日报道,美国10年期国债收益率盘中突破5%,创2007年以来新高。收益率高,看起来像是债券“更赚钱”,但另一面是债券价格承压、融资成本上升,长期持有者要承担更明显的利率和估值波动。
所以,把中国减少对单一美元资产的依赖解释成“赌气”,其实把金融问题说简单了。外汇储备不是拿来表达态度的,它首先是一道安全垫,要应对进口支付、跨境资金波动和外部金融冲击。国家外汇管理局公布的数据表明,截至2026年8月末,我国外汇储备为34383亿美元,已经连续保持在较高规模。
更有意思的是储备内部结构。国家外汇管理局公布的官方储备资产数据显示,8月末我国黄金储备达到7673万盎司。黄金并不能替代美元资产,但它没有主权信用违约问题,也不存在某一个外国财政部门决定发行多少的问题。黄金持续增加,本身就说明储备配置正在更加重视分散风险。
我认为,中国今天真正要算的账,不是“帮不帮美国”,而是每一笔国家储备资产放在哪里,能不能在关键时刻安全、稳定、可调用。美国自己扩大财政赤字,却希望全球资金持续承接新增债务,这种模式运行得越久,海外持有者就越有必要重新评估风险收益比。
这种顾虑也不是中国独有。新华社9月18日报道,随着美国债务突破40万亿美元和长端收益率上升,欧洲部分大型机构已经讨论降低政府债券配置比例;加拿大投资者此前也连续数月减持美国政府债券。说明市场讨论的已经不是某一个国家的政治态度,而是美债风险重新定价。
中国还有一个过去容易被忽略的变化,就是自己的海外资产盘子已经更大、更复杂。国家外汇管理局9月29日公布,截至6月末,我国对外金融资产达到12.1804万亿美元,对外净资产达到3.8249万亿美元。到了这个规模,储备和海外资产管理更不可能把安全性寄托在一种债券、一个市场上。
与此同时,中国也没有必要为了降低美元风险就走向另一个极端。前8个月中国货物进出口总额达到34.78万亿元,同比增长17.6%,如此大的贸易规模决定了美元资产仍有现实使用价值。真正合理的方向,是保持足够流动性的同时,让黄金、不同币种资产以及其他高流动性工具共同分担风险。
因此,所谓这次中国“不打算救美国”,更准确的理解是:中国没有义务为了缓解美国财政融资压力而增加自身风险敞口。美国债务问题源自其财政收支、利息成本和长期支出结构,40万亿美元的债务规模,也不是任何一个海外债权人能够替它解决的。
过去中美经贸关系形成过特殊的资金循环,今天国际金融环境已经改变。中国真正需要守住的,是自己的外汇储备安全、金融稳定和发展空间。美债还能不能买,可以根据市场条件判断;但把维护美国债务体系稳定当成中国必须承担的成本,这套旧逻辑已经越来越难成立。